住民税決定通知書で手取り激減?ふるさと納税の反映と重要確認ポイント
毎年5月から6月にかけて、勤務先の給与担当部署から配布される、あるいは社内ポータル等で電子配信される「住民税決定通知書」。手取り額の増減を左右する重要な書類でありながら、細かな数字がびっしりと並んでいるため、内容をよく見ずに引き出しやフォルダの奥へしまい込んでいる人も少なくありません。
しかし、この通知書をノーチェックで放置するのは禁物です。前年に行ったふるさと納税や住宅ローン控除が自治体側で正しく処理されていなかったり、扶養控除の適用漏れがあったりした場合、知らず知らずのうちに数万〜数十万円単位で損をしている可能性があります。手取り額が急変する背景と、損をしないために必ず確認すべきポイントを徹底的に整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は前年の所得をもとに毎年6月に切り替わるため、前年の昇給・副業・控除減少によって手取りが激減することがある。
- 要点2:ふるさと納税(ワンストップ・確定申告)や住宅ローン控除が正しく反映されているかは、「税額控除額」欄で照合が必須。
- 要点3:紛失しても通知書自体の再発行は原則不可だが「課税証明書」で代用可能。マイナポータル連携など電子化の流れも加速中。
【手取り激減の真相】6月給与で手取りが急に減る決定的な理由とは?
多くの会社員が「6月の給料日が来たら、なぜか手取りが大幅に減っていた」という経験をします。その最大の要因が、毎年6月に実施される住民税額の改定です。
会社員が納める住民税は、前年1月1日〜12月31日の1年間の所得に対して計算され、その年の6月から翌年5月までの12回に分けて毎月の給与から天引き(特別徴収)されます。つまり、6月支給の給与明細に記載されている住民税から、新年度の税額へと一新されているのです。
手取りが大きく減少する主なパターンには、次のようなものがあります。
① 社会人2年目を迎えた場合:
新入社員の1年目は前年の課税所得がない(または極めて少ない)ため住民税が引かれません。しかし2年目の6月からは前年分の給与所得に応じた住民税の満額天引きがスタートするため、手取りが数万円単位でガクンと減り「2年目の壁」として実感されます。
② 前年の残業・ボーナス増加や昇給があった場合:
前年の年収がアップした分、課税対象となる所得が増加し、翌年6月からの税額が跳ね上がります。給与の手取りが想定より伸び悩む原因の大半はここにあります。
③ 配偶者控除や扶養控除が外れた場合:
子どもの就職や配偶者の年収アップによって扶養控除の対象から外れると、課税所得が一気に増え、住民税負担が重くなります。
住民税決定通知書はいつ届く?手元に届かない理由と配布時期の目安
住民税決定通知書が手元に届くスケジュールは、働き方や自治体の処理状況によって異なります。
一般的な会社員(特別徴収)の場合、各市区町村から勤務先企業へ5月中旬〜下旬頃に通知書データや紙の通知書が送付されます。企業側の給与担当部署で仕分けやデータ処理が行われ、5月下旬から6月中旬(6月支給の給与明細配布と同時期)に各従業員へ渡されるのが標準的なタイムラインです。
一方、フリーランスや個人事業主などの普通徴収対象者には、各自治体から直接自宅へ6月上旬〜中旬頃に納付書と同封されて郵送されます。
もし「6月を過ぎても届かない」という場合、主に以下の理由が考えられます。
・社内システムの電子配信を確認していない:ペーパーレス化に伴い、紙ではなく社内の給与明細Webサイトや専用アプリ上でのPDF閲覧に切り替わっているケースが増加しています。
・前年の所得が非課税限度額以下だった:前年の収入が一定基準を下回っており、住民税が非課税の場合は通知書自体が発行されない自治体もあります。
・総務・経理部門の配布処理中:従業員数が多い大企業などでは、紙の仕分けや個別配布に時間を要している場合があります。
【見方の完全ガイド】控除額の計算と住宅ローン控除・ふるさと納税の確認法
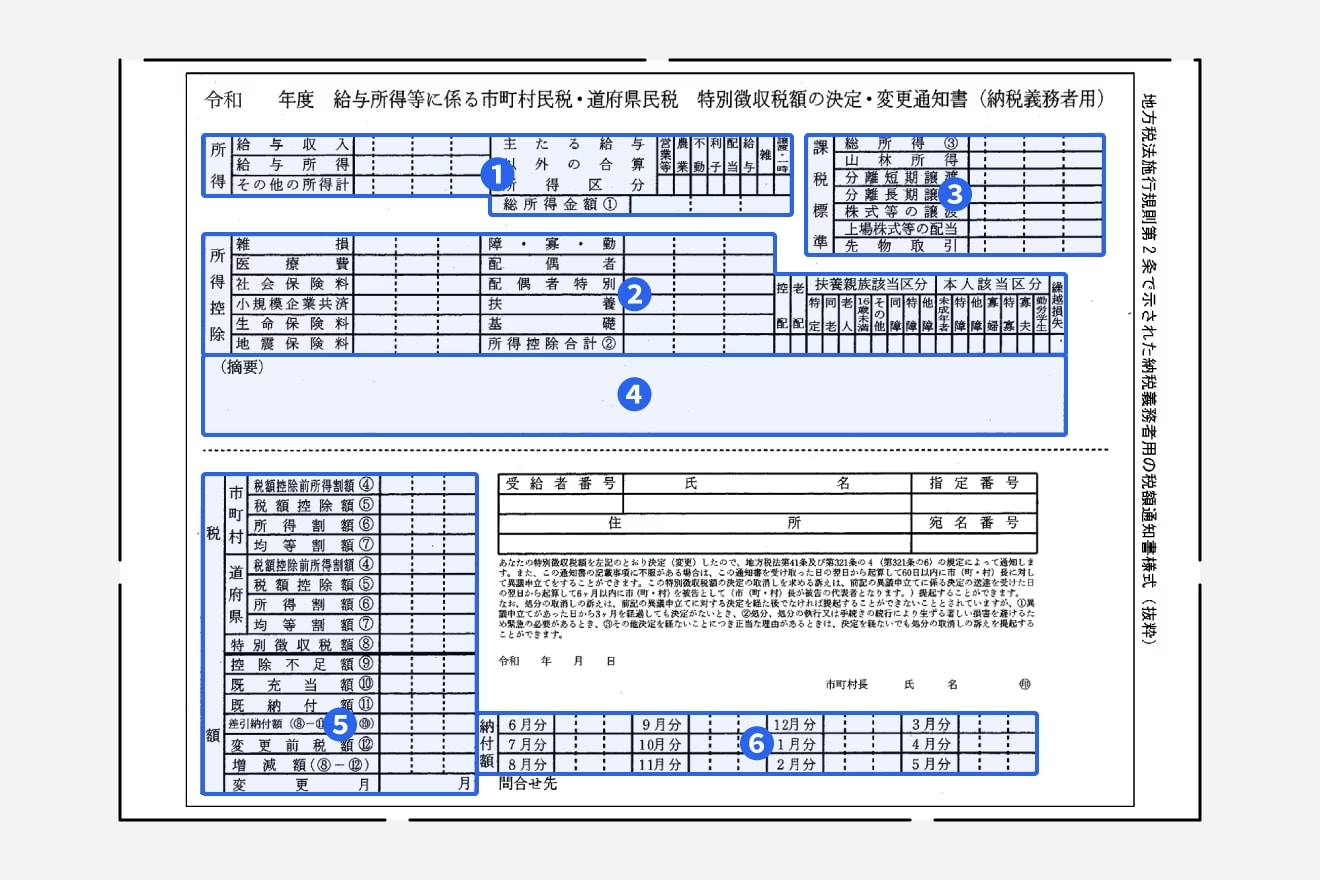
住民税決定通知書を手に入れたら、真っ先に確認すべき重要エリアは「総所得金額」「所得控除合計」「税額控除額」の3点です。特にふるさと納税や住宅ローン控除を利用した人は、計算が合っているかを自ら確かめる必要があります。
◆ ふるさと納税の控除が反映されているか確認する手順
ふるさと納税で寄附した金額が正しく住民税から引かれているかは、通知書の「税額控除額」欄(自治体によっては「寄附金税額控除」などと明記)をチェックします。
「ワンストップ特例制度」を利用した場合、住民税だけで全額が控除される仕組みです。通知書に記載されている市民税・県民税(都民税・特別区民税)の税額控除額の合算が、「ふるさと納税の寄附合計額 - 2,000円」と概ね一致しているかを確認してください(※調整控除など他の税額控除が含まれている場合、数千円高くなるのが正常です)。
一方、医療費控除や副業などで「確定申告」を行った場合は、所得税からの還付と住民税からの控除に分かれます。所得税の確定申告書控に記載された「寄附金控除による還付相当額」と、住民税決定通知書の「税額控除額」を足して、実質負担2,000円を除いた全額が引かれているかを照合しましょう。
◆ 住宅ローン控除(住宅借入金等特別控除)の反映チェック
所得税だけで住宅ローン控除枠を使い切れなかった場合、住民税から上限額の範囲内で差し引かれます。通知書の「税額控除額」欄や下部の「摘要・備考」欄に、「住宅借入金等特別控除額:〇〇円」といった記載があるかを確認してください。記載が漏れている場合、住宅ローンの情報連携が自治体側で漏れているリスクがあります。
転職した人や個人事業主はどうなる?課税証明書との決定的な違い
年度の途中で転職した人や、会社員を辞めて個人事業主(フリーランス)になった人は、住民税の納付方法や通知の形式が変わるため注意が必要です。
転職した場合、前職の退職時に「給与所得者異動届出書」を通じて新天地へ特別徴収をスムーズに引き継げていれば、新しい勤務先から通常どおり決定通知書が届きます。しかし、手続きのタイムラグで一時的に普通徴収へ切り替わった場合、自宅へ納付書が届き、自分でコンビニや銀行から納める必要があります。
また、住宅ローンの本審査や保育園の入園手続き、賃貸物件の契約時などに「収入や税額を証明する書類」を求められた際、住民税決定通知書と「課税証明書(非課税証明書・所得証明書)」の違いについて戸惑うケースが目立ちます。
住民税決定通知書は「自治体が税額を決定して納税義務者に知らせる通知」であり、発行手数料はかかりません。これに対して課税証明書は、役所の窓口やコンビニ交付(マイナンバーカード利用)にて300円前後の手数料を支払って公式に取得する公的証明書です。提出先が「決定通知書のコピーでも可」としている場合は通知書で足りますが、「公的な原本」を指定された場合は役所等で課税証明書を発行してもらう必要があります。
誤って捨ててしまったら?再発行の手続きとマイナポータル電子化の最新事情
給与明細と一緒に受け取った通知書を「ただの明細書だと思って誤って捨ててしまった」という相談は毎年後を絶ちません。
結論から言うと、自治体は住民税決定通知書そのものの「再発行」を原則として行っていません。これは、通知書が毎年5月時点の税額確定時に1度だけ出力される仕様になっている自治体が多いためです。万が一紛失してしまい、住宅ローン申請やビザ更新などで前年の所得・税額証明が必要になった場合は、役所の窓口またはコンビニ等で「住民税の課税証明書」を取得すれば、全く同一の公的証明として利用可能です。
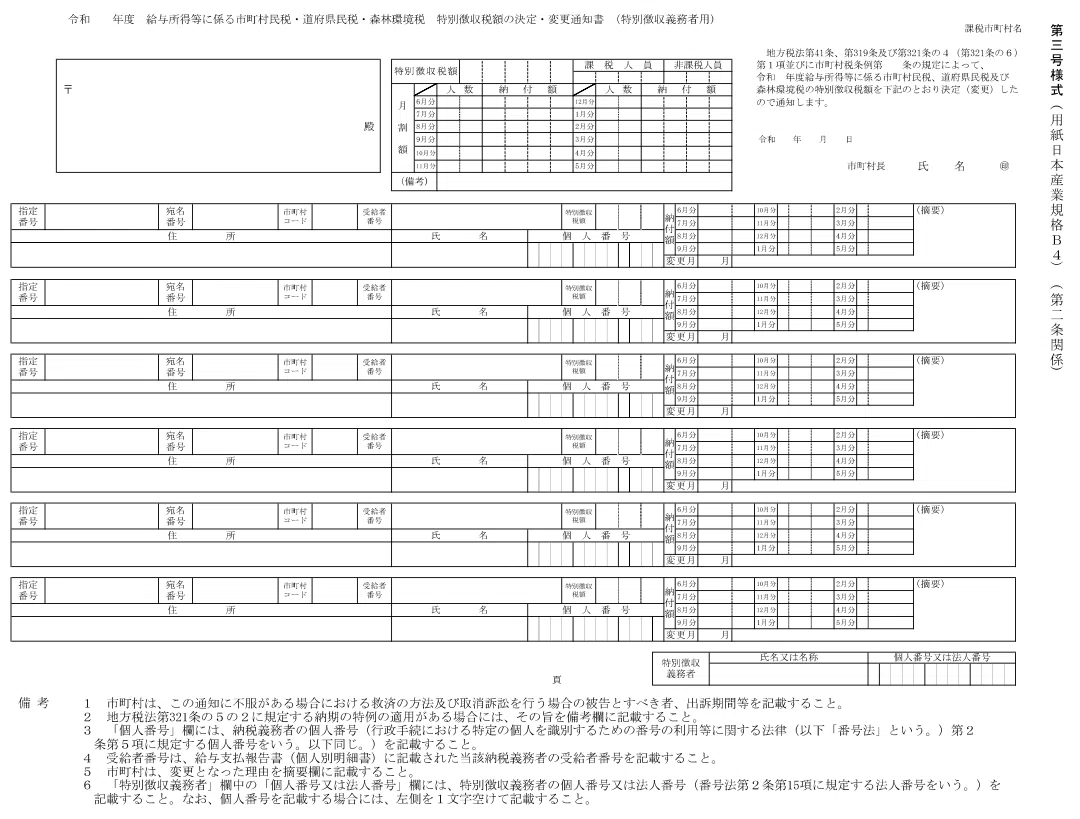
なお、行政手続きのデジタル化推進に伴い、特別徴収税額通知の電子データ化(受給者番号等の整備)やマイナポータル連携が急速に浸透しています。マイナンバーカードを用いてマイナポータルへアクセスすれば、自身の住民税額や各種控除の状況をスマートフォン上で手軽に確認できる環境が整っています。紙の紛失に怯えることなく、いつでも所得・控除の履歴をチェックできる体制を整えておくと安心です。
【住民税決定通知書】に関するよくある質問(FAQ)
Q1:ふるさと納税の控除額が合っていない気がします。どこに相談すればよいですか?
A1:まずは確定申告の控え、またはワンストップ特例の受付完了メールを準備した上で、お住まいの市区町村の「住民税課(市民税課・税務課)」の窓口へ問い合わせてください。万が一ワンストップ申請書の提出漏れや自治体側の入力漏れがあった場合でも、後から確定申告(還付申告・更正の請求)を行うことで、過去5年分まで遡って控除を正しく受け直すことができます。
Q2:通知書の「給与所得」の金額が、源泉徴収票の「支払金額」と違うのはなぜですか?
A2:源泉徴収票の「支払金額」はいわゆる年収(総支給額)です。住民税決定通知書に記載されている「給与所得」は、その年収から「給与所得控除(会社員の経費相当額)」を差し引いた後の金額が記載されているため、支払金額よりも低くなるのが正常です。
Q3:引っ越しをした場合、住民税決定通知書はどこの自治体から届きますか?
A3:住民税は「その年の1月1日時点で住民票があった自治体」に前年1年分の税金をすべて納めるルールです。例えば3月にA市からB市へ引っ越した場合でも、その年の住民税決定通知書を発行・課税するのは1月1日時点の住所地である「A市」となります。
まとめ:住民税決定通知書を放置せず手取りを守るアクションを
住民税決定通知書は、単なる税金の請求書ではありません。前年の自分の働きがどのように所得として評価され、適用されるべき控除が漏れなく反映されているかを検証するための「税務の成績表」です。
特にふるさと納税や住宅ローン控除、医療費控除などを利用した年は、記載ミスや申告漏れによる「払い損」を防ぐための重要なセーフティーネットになります。手元に通知書が届いたら、あるいは社内ポータルにデータが配信されたら、必ず税額控除の数値を確かめ、疑問点があれば自治体の窓口や給与担当部署へ早めに相談する習慣をつけましょう。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
