【2026年】30代の年収中央値は?平均との格差や手取り・貯蓄の現実
「30代の平均年収450万円」といったネットやメディアの統計を見て、違和感や焦りを覚えた経験はないでしょうか。日々の生活で感じる実情と乖離しているように思える理由は明快で、一部の高所得層が数値を大きく釣り上げる「平均値の罠」にあります。実態に近い生活レベルや個人のリアルな立ち位置を把握するには、数値を小さい順に並べてちょうど真ん中に位置する「中央値」を見る必要があります。
物価高や賃上げの波が押し寄せる2026年現在、30代の給与水準はどう変化しているのでしょうか。本記事では国税庁民間給与実態統計調査などの最新公的データを徹底分析し、30代前半・後半、男女別、独身・既婚世帯別のリアルな収入実態と手取り額、そして同世代で大きな格差が生まれる根本原因を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:30代全体の年収中央値は約380万円であり、平均年収(約445万円)とは約60万〜70万円もの大きな乖離が存在する。
- 要点2:手取り額は年収中央値ベースで年間約300万円(月収約20万〜24万円+賞与)となり、独身・共働き世帯間での可処分所得の格差が拡大している。
- 要点3:30代で年収が分かれる主因は「業界・業種の構造格差」「役職への昇進スピード」「年収アップを目的とした転職経験の有無」にある。
【2026年最新データ】30代の年収中央値と平均年収の違い|なぜ「平均」は高すぎるのか?
給与に関する統計を見る際、多くの人が最初に目にするのが「平均年収」です。しかし、最新の2026年最新年収データおよび国税庁の統計を精査すると、30代全体の平均年収はおよそ445万円に達しています。この数字を見て「自分は同世代よりかなり下なのではないか」と不安になる必要はありません。
平均値は、ごく一部の年収1,000万円超を稼ぐ層が数値を強烈に押し上げてしまいます。これに対して、データを順に並べた中央の数値を指す30代平均年収との違いを浮き彫りにするのが中央値です。現在、30代全体の年収中央値はおよそ370万〜390万円前後(概ね380万円)に位置しています。
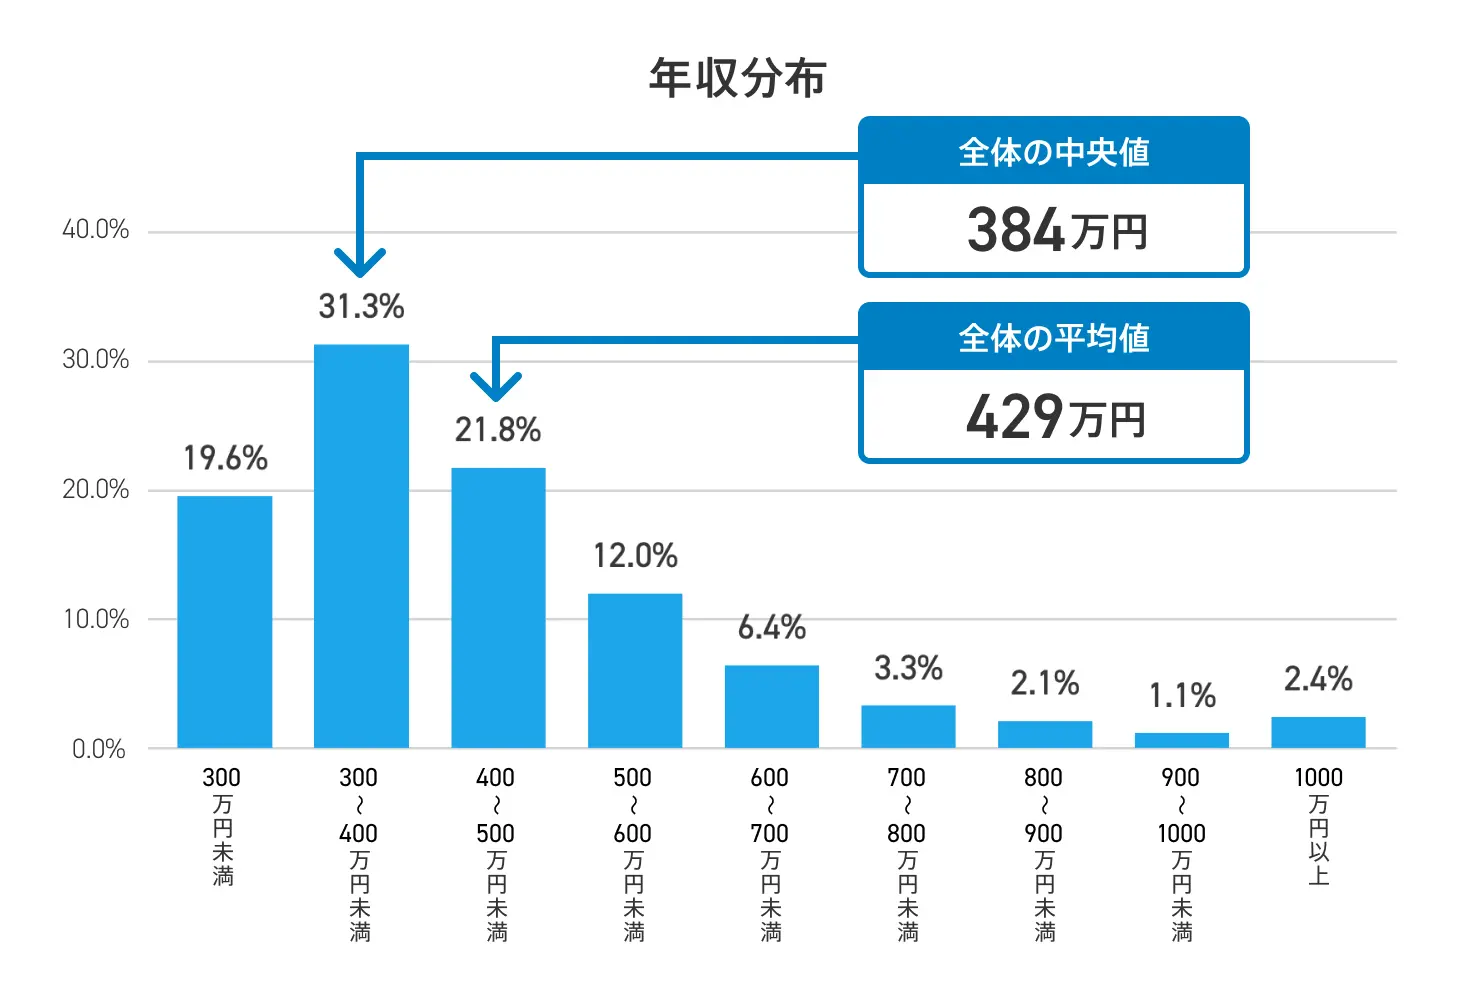
全体の30代年収分布図を可視化すると、ボリュームゾーンは「300万〜400万円未満」に集中しています。つまり、世間で言われる平均値の445万円は、30代の中ではすでに「上位35〜40%前後」に位置する高めの水準であり、実感としてのリアルな基準値は380万円前後が妥当です。
【前半・後半/男女別】30代の年収中央値とリアルな手取り額を徹底比較
30代はキャリアの助走期から責任ある立場へとシフトする10年間であり、年齢や性別によって収入カーブが大きく変化します。前半(30〜34歳)と後半(35〜39歳)、そして男女別の推移を細かく見ていきます。
30代前半年収中央値はおよそ350万円(平均は約410万円)です。これに対して30代後半年収中央値は約415万円(平均は約475万円)まで伸長します。30代後半に入ると主任や係長、課長代理といった役職に就く層が増え始め、基本給や賞与のベースが一段階引き上げられる傾向が見て取れます。
男女別の内訳を見ると、構造的な差が浮き彫りになります。30代男性年収中央値は、前半で約390万円、後半で約470万円と右肩上がりに推移します。一方、30代女性年収中央値は前半で約320万円、後半で約330万円とほぼ横ばいの傾向を示します。これは出産や育児などのライフイベントに伴い、時短勤務や非正規雇用を選択せざるを得ないケースが依然として女性側に偏っている社会構造が反映された結果です。
額面年収以上に生活へ直結するのが30代年収手取り額です。健康保険料、厚生年金、雇用保険、所得税、住民税が差し引かれるため、手取り額は額面の約75〜80%程度になります。具体的な目安は次の通りです。
・額面350万円(30代前半中央値水準):年間手取り 約275万〜280万円(月の手取り約18万〜20万円+ボーナス)
・額面400万円(30代後半中央値水準):年間手取り 約310万〜320万円(月の手取り約21万〜23万円+ボーナス)
・額面500万円(30代上位層水準):年間手取り 約385万〜395万円(月の手取り約25万〜28万円+ボーナス)
【独身vs既婚世帯】ライフスタイルで激変する30代年収分布図と貯金額の実態
30代の生活実感は、世帯構成によってまったく異なります。個人の稼ぎだけで生活を維持する単身者と、パートナーと家計を共にする世帯とでは、可処分所得と蓄えに明確な開きが生じています。
まず30代独身年収中央値を見ると、約360万円となっており、同世代全体の個人中央値とほぼ同水準です。固定費を1人で負担するため、家賃や光熱費の割合が高くなりやすく、貯蓄ペースは個人の節約意識に大きく依存します。
一方、30代既婚世帯年収中央値は、夫婦共働き世帯の増加により約680万〜720万円に達しています。正社員同士の共働き(パワーカップルやミドルインカム層)であれば世帯年収800万〜1,000万円を超えるケースも珍しくありません。住居費や光熱費などの固定費を圧縮できるスケールメリットが働き、世帯としての資金力は単身世帯を大きく上回ります。
気になる資産形成の指標である30代貯金額中央値(金融資産を保有していない世帯を含む)は、単身世帯で約70万〜100万円、二人以上世帯で約200万〜250万円にとどまります。「30代の平均貯蓄額は500万円超」といった統計データも存在しますが、こちらも富裕層が引き上げている数字であり、実際には「日々の生活と子育て費用で手一杯になり、まとまった貯蓄ができていない」のがリアルな多数派の姿です。
なぜここまで差がつくのか?30代で年収格差が拡大する「3つの決定的理由」
20代の頃は横並びだった同期や同級生との給与が、30代に入ると百万円単位で開き始める現象が起きます。この30代年収格差の理由には、個人の能力差だけでは片付けられない3つの構造的要因が存在します。
1つ目は「属する業界・企業の収益構造」です。給料の原資は個人の努力以上に「業界の利益率」で決まります。IT・Web・コンサルティング・金融・総合商社・大手製薬などの高収益業界では、30代前半で年収600万〜800万円に達するケースが一般的です。一方、飲食・小売・宿泊・介護などの労働集約型で利益率が低い業界では、管理職になっても年収300万〜400万円台にとどまることが少なくありません。
2つ目は「評価制度と役職登用のスピード」です。年功序列の賃金体系が残る従来型企業と、成果主義やジョブ型雇用を導入している企業とでは、30代での昇給スピードに決定的な差がつきます。成果を挙げた人間へ早期にマネジメント権限やインセンティブを与える環境にいるかどうかが、給与の伸びしろを左右します。
3つ目は「ライフイベントによるキャリアの中断・制限」です。共働きが一般化したとはいえ、育児や介護の負担が特定の個人に集中すると、残業の制限や時短勤務への切り替えによって手取り収入が大幅に減少します。こうした環境要因が、30代の年収格差をさらに押し広げる要因となっています。
市場価値を高めて年収アップを実現するキャリア戦略と転職のリアル
現在の年収が中央値を下回っていたり、将来の資産形成に不安を感じていたりする場合、がむしゃらに残業を増やす選択肢は得策ではありません。30代が中長期的に収入を引き上げるためには、戦略的なアプローチが不可欠です。
最もインパクトが大きい手段は30代年収アップ転職です。20代のポテンシャル採用とは異なり、30代の中途採用では「これまでに何を成し遂げ、自社でどう再現できるか」という即戦力性とポータブルスキル(課題解決力・マネジメント力・専門知識)が問われます。
年収を上げる転職の鉄則は、「同職種×異業界(より平均年収が高い業界)」へのスライドです。例えば、小売業界で培った経理やマーケティングのスキルを、ITや医療機器といった利益率の高い成長産業へ持ち込むことで、職務内容を大きく変えずに年収を100万〜150万円引き上げる事例は数多く存在します。
現職に留まる場合でも、専門資格の取得や社内公募制度の活用、あるいは副業を通じた複線的な収入源の確保など、会社依存から脱却した個人の市場価値向上を意識した行動が将来の収入安定につながります。
【30 代 年収 中央 値】に関するよくある質問(FAQ)
Q1:30代で年収300万円台は低すぎますか?
A1:決して「低すぎる」ということはありません。30代全体の年収中央値は約380万円であり、全体の約3割から4割近くが年収300万円台に位置しています。ただし、都市部での一人暮らしや将来の子育て・老後資金を考えると余裕があるとは言えないため、副業やスキルアップ、業界シフトを見据えた転職などを検討する価値は十分にあります。
Q2:年収中央値と平均年収、どちらを将来設計の基準にすべきですか?
A2:生活実感や現実的なマネープランの策定には「中央値」を基準にするのが正解です。平均値は上位の超高所得者によって実態よりも高く算出されるため、平均値を目標に設定しすぎると無理な節約や過度な焦りにつながるリスクがあります。
Q3:手取り年収を増やすために今すぐできる対策はありますか?
A3:即効性のある対策として「税金・社会保険料の最適化」が挙げられます。ふるさと納税による住民税控除の活用や、iDeCo(個人型確定拠出年金)による所得控除の利用は、手取りを実質的に増やす有効な手段です。中長期的には、より給与テーブルの高い企業への転職や資格手当の獲得を狙うのが根本的な解決策となります。
まとめ:数字に惑わされず「自分の適正年収」を掴み取るために
30代の年収中央値は約380万円であり、世間で喧伝される「平均年収445万円」という数字は実態よりもやや高いハードルであることがデータから明らかになりました。平均値の高さに過度な劣等感を抱く必要はまったくありません。
一方で、30代は業界選びや役職登用、キャリアチェンジによって収入の二極化が急速に進む時期でもあります。現在の自分の年収が中央値に対してどこに位置しているのかを冷静に把握し、必要に応じて市場価値を高めるアクションを起こすことが、納得のいく豊かな人生設計を築くための第一歩となります。 (出典: 30 代 年収 中央 値(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
