カード限度額オーバーの真相と復活時期|増枠審査に落ちる理由と対処法
買い物の決済時やスマートフォンの課金時、レジ前やECサイトの決済画面で突如表示される「オーソリゼーションエラー」。銀行口座に十分な預金があるにもかかわらず、カードが突如として弾かれるトラブルに焦燥感を覚えた経験を持つ人は少なくありません。現金の持ち歩きが激減した現代の決済環境において、クレジットカードの利用停止は生活のインフラそのものが遮断されるに等しい事態です。
多くの利用者が誤解しがちですが、クレジットカードの限度額(利用可能枠)は「1か月ごとにリセットされるお小遣い枠」ではありません。締め日と引き落とし日、さらには金融機関側の入金確認データが連携する複雑なタイムラグの中で刻一刻と変動しています。利用枠が突然消失するメカニズムから、枠が復活する正確なタイミング、さらには増枠審査で否決される裏事情まで、最新の信用情報管理データと取材をもとに解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:限度額は「月ごとの上限」ではなく「未決済残高の累計上限」であり、枠の復活は引き落とし結果がカード会社へデータ着金した瞬間に反映されます。
- 要点2:増枠審査に落ちる主な原因は、割賦販売法に基づく「支払可能見込額」の不足や、他社借入・リボ残高を含む信用情報の悪化にあります。
- 要点3:枠オーバー時の即効薬は「事前繰り上げ返済」や「一時的な限度額増額」の申請であり、計画的な信用スコア(クレヒス)育成が枠維持の鍵を握ります。
【突然の決済エラー】カード限度額オーバーの仕組みと枠が復活する正確なタイミング
「今月はまだ10万円しか使っていないのに、なぜか30万円のカードが使えない」――こうしたトラブルの背景にあるのは、「利用可能枠」と「利用可能額」の混同です。ポケットカードや各社カード会社の公式規定が示す通り、利用可能額は「設定された利用可能枠(限度額)から、まだ支払いが完了していない未確定・確定済みの利用残高を差し引いた金額」で算出されます。
例えば、利用可能枠が30万円のカードで、前月に20万円を利用し、今月すでに10万円利用していた場合、未引き落としの合計残高は30万円に達します。この時点で、当月の利用額が10万円であっても、利用可能額は0円となり、新たな決済はすべて弾かれることになります。
決済が通らなくなった際、最も気になるのが「いつ枠が復活するのか」というリセットのタイミングです。ここには締め日と引き落とし日の関係、そして銀行間データ通信のタイムラグが存在します。
カードの利用枠は、締め日が到来しただけでは回復しません。指定口座から利用代金が引き落とされ、その引き落とし結果が銀行からカード会社へ通知された時点で初めて枠が復活します。具体的には、以下の3つのパターンに分かれます。
- 即日〜当日中に反映されるケース:カード会社と同一グループの銀行(楽天カード×楽天銀行、三井住友カード×三井住友銀行など)を支払い口座に設定している場合、引き落とし当日の早朝から午前中にかけてリアルタイムで利用可能枠が戻ります。
- 2〜3営業日を要するケース:地方銀行、信用金庫、ゆうちょ銀行などを設定している場合、口座から引き落とされた事実が全銀ネットを経由してカード会社に届くまで、2〜4営業日のタイムラグが発生します。引き落とし日当日にアプリを見ても枠が戻っていないのはこのためです。
- 手動確認が必要なケース:残高不足等で再振替になった場合や振込用紙での支払いは、確認完了までさらに数日を要します。
【年収別】クレジットカード利用限度額の目安とショッピング・キャッシング枠の違い
クレジットカードの限度額は、個人の属性(年収、勤務先、勤続年数、居住形態)や信用情報機関(CIC、JICC)に登録された過去の取引履歴に基づいてカード会社が個別に算出します。公的統計および大手カード会社各社の審査動向から導き出される、年収別の一般的な限度額目安は次の通りです。
| 年収区分 | 限度額(初期設定〜平均目安) | 適用される主な法規制・審査基準 | 編集部の見解・評価 |
|---|---|---|---|
| 〜150万円以下(学生・パート) | 10万〜30万円 | 割賦販売法の包括クレジット簡易審査 | 延滞リスクを抑えるため原則低め設定。クレヒス育成の初期段階。 |
| 300万円前後(若手会社員) | 30万〜80万円 | 支払可能見込額の算定基準(生活維持費控除) | 日常利用には十分だが、高額家電購入や海外旅行で上限到達のリスクあり。 |
| 400万〜500万円(中堅層) | 50万〜150万円 | 支払可能見込額 × 経済産業省令係数(0.9) | ゴールドカード発行ライン。良好な利用実績があれば自動増枠されやすい。 |
| 600万円以上(アッパー層) | 100万〜300万円超 | 個別与信スコアリング+資産背景考慮 | プラチナ帯へのインビテーション対象。総枠内で自由度の高い決済が可能。 |
限度額を理解する上で外せないのが、「ショッピング枠」と「キャッシング枠」の構造的な違いです。
カード全体の総利用枠が「100万円」で、そのうちキャッシング枠が「30万円」と設定されている場合、キャッシング枠はショッピング枠の内数として管理されます。つまり、ショッピングで90万円使っている状態では、キャッシング枠が30万円設定されていても、全体枠の残りが10万円であるため、10万円までしか現金を引き出すことはできません。また、キャッシング枠は貸金業法の「総量規制(年収の3分の1以上の借入禁止)」の対象となるため、ショッピング枠よりも審査基準が一段と厳格になります。
【実態検証】増枠審査に落ちる決定的な理由と最新の審査基準
「年収が増えたから三井住友カードや楽天カードの増枠を申請したのに、審査落ちしたどころか枠を減額された」という嘆きがSNSやマネーコミュニティで散見されます。ユーザー取材と信用情報審査の実務から見えてきた、増枠審査で否決される決定的な理由は主に以下の4点です。
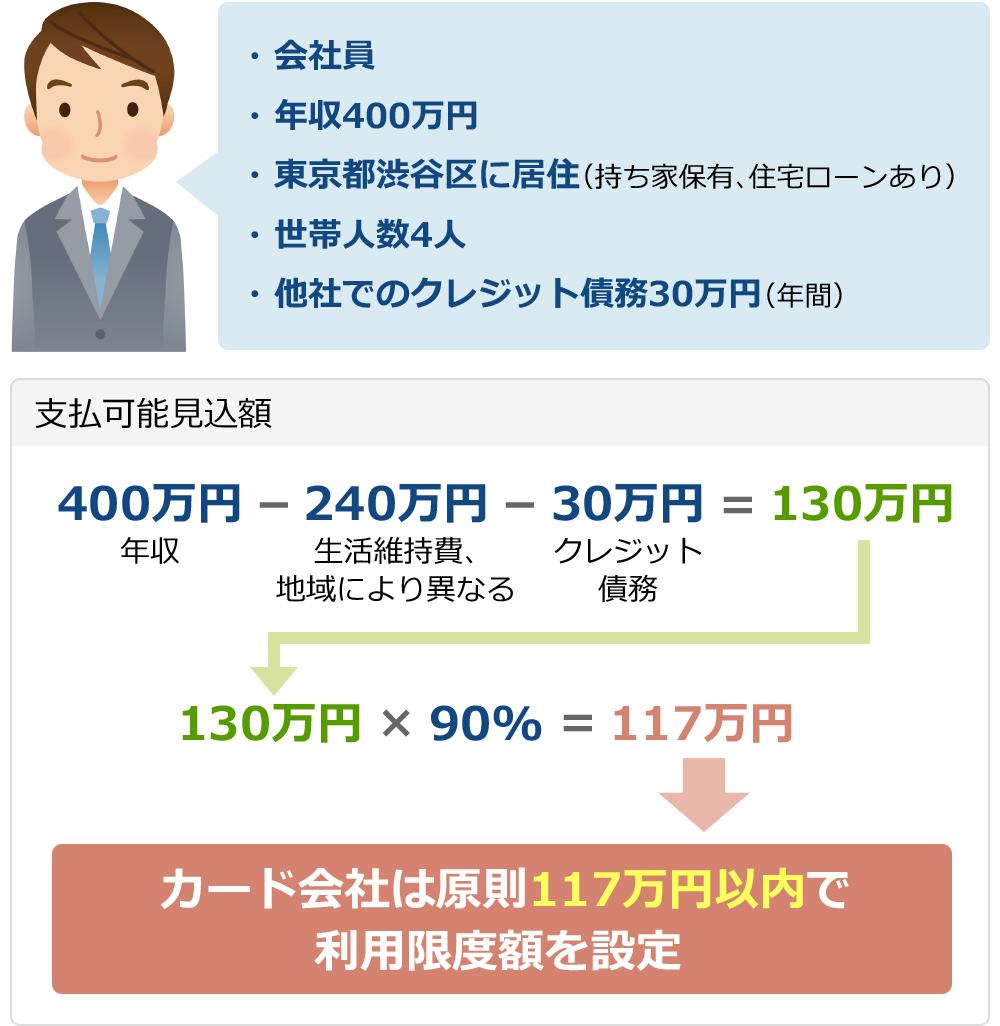
第1の理由は、「支払可能見込額」の計算上で余力がないと判断された点です。割賦販売法では、1回払いを除くリボ払い・分割払い・ボーナス払いに対して、以下の計算式に基づく上限設定が義務付けられています。
【支払可能見込額 = 年収 − 生活維持費(法で定められた基準額) − 年間請求予定額】
この算定式において、他社カードでのリボ残高や携帯電話本体の分割割賦金、自動車ローンなどの返済額が「年間請求予定額」として差し引かれます。年収が額面で上がっていても、固定の割賦債務が増えていれば、法的にカード会社は枠を増やすことができません。
第2の理由は、「途上与信(とじょうよしん)」で他社での異変が検知されたケースです。カード会社は定期的にCIC等の信用情報を照会しています。他社カードでの支払遅延(1〜2日の短期遅延も含む)や、消費者金融からの新規借入履歴が確認されると、増枠見送りどころか「利用枠の強制引き下げ」や「カード利用停止」の措置が下されます。
第3の理由は、「入会後半年未満のスピード申請」です。カード会社にとって最も重視されるのは自社カードでの支払い実績(クレヒス)です。発行から最低でも半年〜1年程度の遅延なき決済履歴がない状態での増枠申請は、スコアリング上「資金繰りに困っている」と機械的に判定され、弾かれる確率が跳ね上がります。

【緊急時】カード限度額オーバーの即効対処法と一時的な増枠の活用術
海外旅行の出発直前や、冠婚葬祭、引っ越し、高額な医療費の支払いなど、どうしても今すぐ枠を広げなければならない場面では、以下の緊急対処法が有効です。
最も確実かつ即効性がある裏ワザが「事前繰り上げ返済(枠空け振込)」です。カード会社のコールセンターに電話するか、公式アプリ・会員サイトから「早期返済」を申し出ることで、指定の銀行口座へ未確定残高を振り込みます。振込データが確認され次第(早ければ当日中〜翌営業日)、振り込んだ金額と同額分の利用可能枠が即座に回復します。
もう一つの手段が「一時的な限度額増額(一時増枠)」です。楽天カードや三井住友カード、JCBなどの大手各社は、ブライダルや海外渡航、転居費用などを理由とした「1〜2か月間限定の利用枠引き上げ」を受け付けています。一時増枠は、恒常的な増枠審査に比べて審査スピードが早く(最短即日〜数日)、一時的な出費の証明書(見積書や旅行日程など)を提示することで、年収基準を多少超えていても柔軟に承認される傾向があります。
なお、店頭での決済エラーが限度額オーバーではなく「不正利用検知システム(セキュリティロック)」による作動であるケースも多発しています。高額なブランド品の一括購入や、海外サイトでの連続決済、深夜帯の換金性の高い商品購入などは、限度額に余裕があってもカード会社が自動で取引を一時遮断します。この場合は、届いたSMSやアプリの承認通知で本人確認を完了させるか、カード裏面のデスクへ連絡することで数分で解除されます。
一般に知られていない盲点|「勝手に限度額が下がる・上がる」背景のメカニズム
申請もしていないのに「いつの間にか限度額が100万円から30万円に減額されていた」、あるいは逆に「勝手に200万円まで引き上げられていた」という事態に直面する利用者が少なくありません。この自動変動の裏側には、金融機関の厳格なアルゴリズムが存在します。
限度額が自動で引き下げられる主因は、「途上与信によるリスクヘッジ」と「休眠枠の削減」です。カード会社は貸倒れリスクを防ぐため、以下のような兆候を検知すると自動減額を行います。
- 他社クレジットカードでのリボ・キャッシング枠の急激な利用拡大
- 過去1年以上のカード利用頻度の極端な低下(不正利用時の被害額を抑えるための防衛策)
- 転職や独立による年収変動(自社申告や信用情報データからの推計)
近年では、特殊詐欺被害の未然防止やマネーロンダリング対策として、金融機関全体で高額決済や生体認証登録を巡る監視体制が強化されています。京都府警が特殊詐欺被害を未然に防いだ金融機関行員を表彰した事例に見られるように、金融機関側は不自然な資金移動や急激なカード利用に対して極めて敏感になっています。長期間使われていない高額枠は、カード会社側にとっても不正利用補償のリスクとなるため、定期的な見直しで引き下げられるのが通例です。
一方で、勝手に限度額が上がる理由は、毎月一定額を遅延なく利用し続けることで「優良顧客スコア」が最大化された結果です。カード会社にとっては、手数料収入をもたらす優良会員の枠を自動増枠することで、メインカードとしての決済シェアを囲い込む狙いがあります。

【行動経済学とプロの結論】キャッシュレス時代の枠管理と判断基準
行動経済学の研究では、クレジットカード決済は現金払いに比べて「支払いの痛み(Pain of Paying)」を脳内で麻痺させ、支出額を平均15〜20%増加させることが実証されています。利用可能枠を「自分の預金」と錯覚してしまう心理的会計(メンタル・アカウンティング)の罠に陥ると、限度額の引き上げが家計破綻の引き金になりかねません。
【プロの結論】増枠を申請すべき人・慎重になるべき人の判断基準
【増枠を申請しても問題ない人の条件】
- 毎月の利用代金を「1回払い」で全額完済しており、過去2年間に1度も遅延がない人
- 公共料金や納税、事業経費などをカードに集約しており、ポイント還元を効率化したい人
- 手元の現金預金が常にカード利用残高の3倍以上確保されている人
【増枠を避けるべき(現状維持・減額すべき)人の条件】
- 「リボ払い」「分割払い」「キャッシング」のいずれかを日常的に利用している人
- 限度額オーバーの理由が「浪費」や「生活費の補填」である人
- 近い将来(1年以内)に住宅ローンや自動車ローンの本審査を控えている人(カードの総枠が大きいだけで、借入可能額が減額査定されるリスクがあります)
【カード 限度 額】に関するよくある質問(FAQ)
Q1:楽天カードや三井住友カードの利用可能枠はどこから確認できますか?
A1:各社の公式アプリまたはWEB会員サイト(楽天カードは「楽天e-NAVI」、三井住友カードは「Vpassアプリ」)のトップ画面からリアルタイムで確認できます。総利用可能枠だけでなく、現在の利用残高と差し引きされた「今使える金額」が表示されます。
Q2:引き落とし日にお金を口座へ入金したのに、利用可能額が戻りません。なぜですか?
A2:金融機関からカード会社へ「引き落とし完了」のデータが送信されるまでに2〜4営業日を要するためです。同一金融グループの口座でない限り、引き落とし当日に即座に枠がリセットされるわけではありません。
Q3:限度額をオーバーして決済しようとするとどうなりますか?ペナルティはありますか?
A3:決済がその場でエラーとなり、利用できません。1〜2回エラーが出ただけで直ちに信用情報に傷がつくことはありませんが、枠オーバー状態が常態化すると途上与信で警戒され、今後の更新審査や増枠審査で不利に働く可能性があります。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードの限度額は、単なる決済の上限ではなく、社会的な信用力を測るバロメーターです。突発的な枠オーバーで慌てないためには、「締め日と引き落とし日のズレを把握すること」「必要に応じた事前繰り上げ返済の活用」「計画的な信用実績の積み上げ」が欠かせません。
限度額の引き上げは利便性を高める一方で、支出管理のハードルを上げる両刃の剣です。自身の家計規模と決済スタイルを冷静に見つめ直し、適切な枠設定を維持しながらスマートなキャッシュレス生活を築いていきましょう。 (出典: カード 限度 額(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
