親子の車名義変更で贈与税はかかる?バレる理由と評価額の計算対策2026
「親が乗っていた車をタダで譲り受けた」「子どもの就職祝いに車をプレゼントしたい」――家族間での車のやり取りは、日常生活でごく自然に行われる光景です。しかし、親族間であっても名義変更を伴う無償譲渡には、法的に贈与税の課税リスクが潜んでいます。
「家族の車だから税務署には分からないはず」という思い込みは危険です。2026年現在の税務行政では、運輸支局の登録データと国税システムの連携が高度化しており、高額な車両の移動は捕捉されやすい仕組みが整っています。知らずに放置していると、後から追徴課税や延滞税が課される事態にもなりかねません。本稿では、車の贈与税が発生する仕組みや税務署に把握される経緯、車両評価額の算出方法、そして合法的に負担を抑える最新の対策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車の時価評価額が基礎控除(年間110万円)を超える場合、親子や夫婦間であっても贈与税の申告・納税義務が発生する。
- 要点2:運輸支局の名義変更データや資金の流れから税務署に捕捉され、後日「お尋ね」が届くケースが後を絶たない。
- 要点3:減価償却を考慮した正確な評価額の把握、名義を変えずに乗る「使用貸借」、適正価格での個人間売買など事前の正しい対策が不可欠。
【実態検証】親子間・家族間の車譲渡で贈与税がかかる決定的な理由
法律上、財産を無償で誰かに譲り渡す行為はすべて「贈与」とみなされます。民法第549条および相続税法において、相手が親、子ども、配偶者などの血縁関係であっても例外ではありません。日本の税制では、個人から個人へ財産が無償(あるいは著しく低い対価)で移転した際、受贈者(もらった側)に贈与税を納める義務が生じます。
贈与税には年間110万円の基礎控除(暦年課税)が設定されています。1月1日から12月31日までの1年間に譲り受けた財産の合計額が110万円以下であれば、贈与税はかからず、確定申告も原則不要です。しかし、譲り受けた車の「時価評価額」が110万円を超える場合、または同じ年に他の財産(現金や有価証券など)と合わせて110万円を超えた場合は、超過分に対して贈与税が課税されます。
「家族間のことだからお互いの合意だけで済む」と安易に考えていると、思わぬ税負担に直面することになります。特に新車や購入から年数が浅い高級車、人気のSUVやミニバンを譲渡する際は、評価額が110万円を容易に上回るため十分な注意が必要です。

名義変更はなぜ税務署にバレる?「お尋ね」が届く経緯と調査のリアル
「陸運局で名義変更の手続きをしただけなのに、なぜ税務署に知られるのか」と疑問を持つ方は少なくありません。現場の税務調査や資産税の実務において、名義変更の事実が浮き彫りになる経路には明確な構造が存在します。
まず、運輸支局(軽自動車の場合は軽自動車検査協会)で所有者の名義変更を行うと、その登録情報は地方税を管轄する都道府県の自動車税事務所に自動的に連携されます。税務署は国税総合管理システム(KSK)をはじめとする強力な情報ネットワークを活用しており、必要に応じて地方自治体や登記・登録情報の照会を実施できる強い調査権限を持っています。
さらに、税務署が特に注視しているのが以下のシチュエーションです。
- 若年層や低所得層への高額車両の名義変更:収入に見合わない高級輸入車や大型車を所有した場合、購入資金の出所や譲渡の経緯が不自然としてマークされます。
- 親族の相続税調査に伴う過去の資産移動確認:親が亡くなった際の相続税調査では、過去数年分の銀行口座履歴や所有資産の変動が厳格に精査され、過去の車両無償譲渡が発覚します。
- 不動産取得や確定申告の付随調査:受贈者がマイホームを購入した際などに行われる資金調達の確認過程で、車の譲渡実態が露呈します。
調査の端緒がつかまれると、税務署から受贈者宛てに「お買いになった資産の買入価額などについてのお尋ね」という文書が届きます。これはいわば税務署からの事前確認通知であり、資産の取得経緯、対価の支払いの有無、購入原資などを詳細に回答しなければなりません。虚偽の回答や無視を続けると、実地調査に移行し、無申告加算税や延滞税といった重いペナルティが課されるリスクがあります。
【計算シミュレーション】中古車の贈与税評価額と減価償却・耐用年数
贈与税額を割り出す上で最も重要なのが、「車の現在価値(評価額)」をいくらで見積もるかという点です。車の贈与税評価額は、新車時の購入価格そのままではなく、贈与時点における時価(中古車市場価格)で判定します。
国税庁の財産評価基本通達において、車のような一般動産は「売買実例価額や精通者意見価格等を参酌して評価する」と定められています。実務上は、大手中古車買取店の査定額(複数社の査定書の控え)をベースにするか、法定耐用年数に基づく定額法の減価償却計算を用いて算出するのが一般的です。
税法上の法定耐用年数は、普通自動車が6年(償却率0.167)、軽自動車が4年(償却率0.250)と定められています。新車購入から経過した年数に応じて価値が目減りしていくため、経過年数が長いほど評価額は下がります。
| 車両条件・新車価格 | 経過年数と推定評価額 | 贈与税の課税対象額(110万控除後) | 想定される贈与税額の目安 |
|---|---|---|---|
| 普通車A(新車400万円) | 築2年(時価約260万円) | 150万円(260万 - 110万) | 約15万円(一般税率10%) |
| 普通車B(新車300万円) | 築4年(時価約100万円) | 0円(110万円以下のため控除内) | 非課税(0円) |
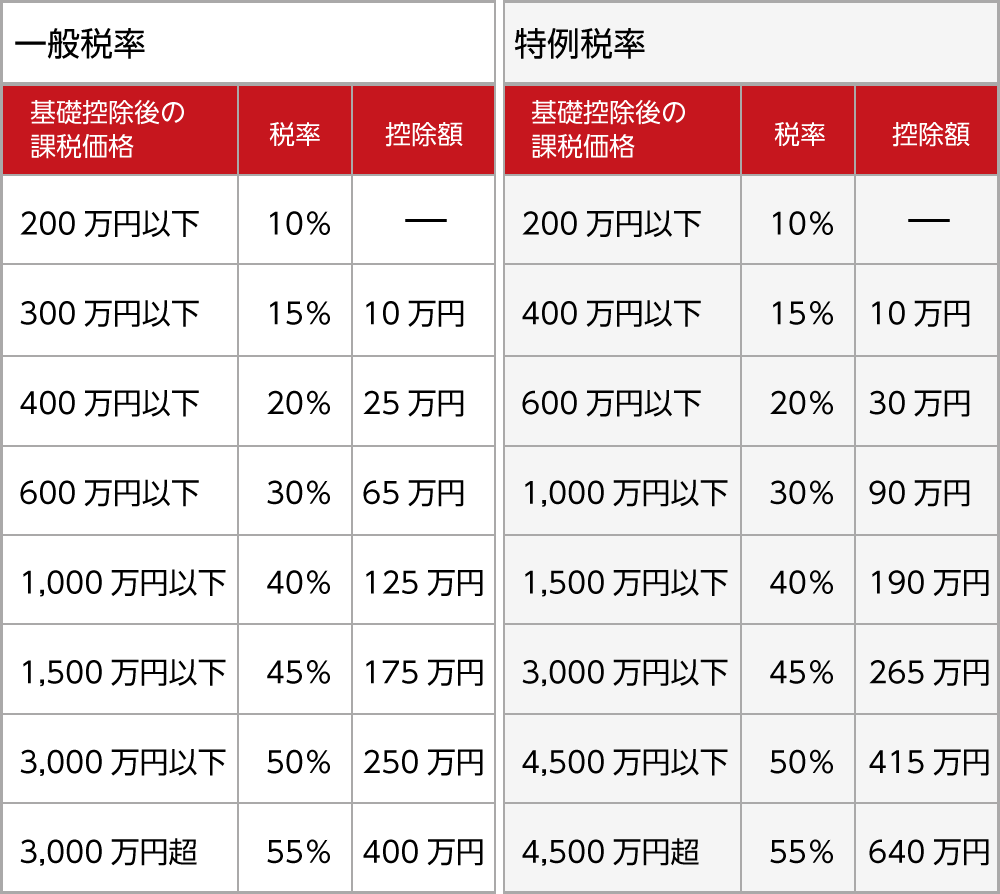
| 高級SUV(新車700万円) | 築1年(時価約550万円) | 440万円(550万 - 110万) | 約53.5万円(特例税率適用時) |
| 軽自動車(新車180万円) | 築3年(時価約75万円) | 0円(110万円以下のため控除内) | 非課税(0円) |
※18歳以上の子や孫が直系尊属(親や祖父母)から贈与を受ける場合は「特例税率」が適用され、一般税率よりも税負担が軽減されます。いずれの場合も、譲渡時点での客観的な査定価格を証明できる書類を残しておくことが、税務署への対抗要件として極めて重要です。
一般に知られていない盲点とネットの誤解|環境性能割と名義変更手続き
車の譲渡において、贈与税以外にも見落としてはならない税金や手続き上の罠が存在します。ネット上では「親からの車なら一切税金はかからない」「名義変更さえすれば完了」といった誤った情報も見受けられますが、実務はそう単純ではありません。
1. 贈与でも課税される「環境性能割」の落とし穴
車を無償で取得した場合であっても、都道府県税である自動車税環境性能割(旧・自動車取得税)が課される場合があります。環境性能割は、取得価額が50万円を超える車両に対して、燃費性能等に応じた税率(0〜3%程度)で課税される仕組みです。
この「取得価額」は実際の購入金額ではなく、都道府県の税事務所が保有する「自動車課税標準基準額一覧表」を基に算出されます。たとえタダでもらった車であっても、年式が新しく基準額が50万円を超える場合は、名義変更時に窓口で数万円単位の環境性能割を納付しなければなりません。
2. 親の車を名義変更する際の必須書類
親から車を譲り受けて名義変更(移転登録)を行う場合、運輸支局へ以下の書類を揃えて申請します。
- 旧所有者(親)の印鑑証明書(発行後3ヶ月以内)
- 旧所有者の実印を押印した譲渡証明書・委任状
- 新所有者(子)の印鑑証明書および実印(または委任状)
- 新所有者の車庫証明書(自動車保管場所証明書:発行後約1ヶ月以内のもの)
- 車検証(自動車検査証)原本
軽自動車の場合は印鑑証明ではなく住民票で手続き可能ですが、いずれにしても書類の不備があると手続きが滞るため、事前に必要書類を把握しておく必要があります。
【2026年最新】損を回避する車の贈与税対策と非課税にする具体策
車の名義変更を検討している場合、事前の工夫次第で贈与税の発生を合法的に回避、あるいは大幅に圧縮することが可能です。2026年の税制を踏まえた具体的な対策手法を解説します。
対策1:名義を変えずに「使用貸借」として車を共有・使用する
最も手軽で税金が発生しない方法は、車の所有名義を親のままにしておき、子どもが無償で借りて乗る(使用貸借)形態をとることです。所有権が移転していないため贈与には該当せず、贈与税も環境性能割も一切かかりません。
ただし、この方法をとる場合は自動車保険(任意保険)の契約内容変更が絶対に不可欠です。運転者の限定条件(家族限定など)や年齢条件(21歳以上補償、26歳以上補償など)を適切に見直しておかないと、万が一の事故時に保険金が支払われないという致命的なリスクを招きます。
対策2:適正な中古相場価格による「家族間個人売買」
名義を完全に子どものものにしたい場合は、無償の贈与ではなく適正な価格で買い取る「個人間売買」を選択するのが堅実です。市場価格に見合った金額を子どもの銀行口座から親の口座へ正当に振り込み、売買契約書と振込明細を保管しておけば、贈与税が課される余地はありません。
注意点として、相場が200万円の車を10万円などの極端な低額で売買すると、「低額譲渡(みなし贈与)」と判断され、差額分に贈与税が課税されます。必ず事前に中古車買取店などで相見積もりを取り、客観的な相場金額で売買実績を作ることが肝要です。
対策3:暦年課税枠(110万円)と売却査定タイミングの見極め
評価額が110万円をわずかに上回っている場合、減価償却が進むまで数ヶ月〜1年ほど名義変更のタイミングを遅らせることで、評価額を110万円以下に落としてから無償譲渡する方法も有効です。また、年度をまたいで他の贈与がない年を選んで手続きを行うことも基本戦略となります。

【プロの結論】家族間トラブルを防ぐ心理的バウンダリーと向いている人の判断基準
家族間における車の譲渡は、単なる税務手続きにとどまらず、親子関係や家族内のパワーバランスを浮き彫りにするデリケートな問題です。家族社会学の観点からも、金銭や高額資産のやり取りにおける「境界線(心理的バウンダリー)」の曖昧さは、将来的な重大トラブルの火種となります。
親世代の「子どもに良かれと思ってタダであげた」という好意が、後々の相続発生時に他の兄弟姉妹から「兄だけ生前に高級車をもらっていて不公平だ(特別受益の主張)」と激しい遺産分割争いに発展するケースは珍しくありません。また、「親の車だから」と維持費や税金の負担負担者を曖昧にしたまま乗り続ける共依存的な関係は、お互いの経済的自立を阻害します。
名義変更・譲渡を実行すべき人と慎重になるべき人の判断基準
- 名義変更・譲渡を推奨する人:
- 車の時価が明確に110万円以下であり、税務リスクが極めて低いケース
- 子どもが独立して別世帯を構えており、車庫証明や自動車税・維持費を完全に自己負担して管理できるケース
- 親が高齢で運転免許を自主返納し、車両管理を完全に子どもへ一本化したいケース
- 名義変更を慎重に再考すべき人:
- 年式が新しく時価110万円を大幅に超える高額車で、贈与税の資金手当てができていないケース
- 兄弟姉妹が多く、将来の相続時に生前贈与を巡る不公平感が生じやすい環境にあるケース
- 同居中であり、単に保険の年齢条件を変更するだけで実質的な利用目的を果たせるケース
「家族だから書類や契約は不要」という甘えを排し、第三者に見られても説明できる透明性を担保することこそが、円満な家族関係と確実な資産防衛を両立させる唯一の鍵です。
【車 贈与 税】に関するよくある質問(FAQ)
Q1:親から譲り受けた車の価値が110万円以下なら、税務署への確定申告は本当に不要ですか?
A1:はい、その年の1月1日から12月31日までに受けた贈与財産の総額(車以外の現金や貴金属等を含む)が110万円以下であれば、贈与税の申告義務はありません。ただし、後日税務署から「お尋ね」が届いた際に時価110万円以下であったことを客観的に証明できるよう、当時の買取査定書や減価償却の計算根拠を保管しておくことを強く推奨します。
Q2:親名義のローンが残っている車を、残債ごと子どもが引き継ぐ場合はどうなりますか?
A2:これは「負担付贈与」に該当します。車両の時価評価額から引き継いだローン残債を差し引いた純粋なプラス部分が贈与税の課税対象となります。ただし、車のローン残債がある状態での名義変更は信販会社(ローン会社)の承諾が必要であり、無断で行うと契約違反になるため、まずは信販会社への確認が先決です。
Q3:名義変更をせず、親名義の車を子どもがそのまま日常的に乗り続けるのは違法ですか?
A3:違法ではありません。所有権を移転させず無償で借りて乗る「使用貸借」という法的に正当な形態です。ただし、道路運送車両法上の「使用の本拠の位置(実際に車庫がある場所)」が親の自宅から子どもの転居先へ変わる場合は、車検証の使用者の変更登録手続きを行う必要があります。また、任意保険の被保険者や運転者限定の変更を怠ると事故時に補償されないため厳重に注意してください。
まとめ:今後の動向と失敗しないための判断基準
親子や家族間での車のやり取りは、一見するとプライベートな出来事に見えますが、税法上はれっきとした資産の移転です。110万円の基礎控除枠を正しく認識し、車両の現在価値を客観的に評価することが、想定外の贈与税トラブルを防ぐ第一歩となります。
2026年現在、マイナンバーと各種登録情報の一元化やデジタル化が進展し、個人の資産移動に対する税務当局の把握精度は年々高まっています。車の名義変更を行う際は、「時価の算出」「使用貸借の検討」「適正売買の選択肢」を冷静に比較検討し、家族全員が納得できる最も合理的で透明性の高い方法を選択してください。 (出典: 車 贈与 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
