児童手当の所得制限ギリギリ対策!損しない控除と判定基準の真実
子育て世帯の家計を支える重要な柱でありながら、長年にわたり多くの親たちを悩ませてきたのが給付の「所得制限」にまつわる問題です。制度改正の波が押し寄せる中、基準ラインの前後に位置する家庭では、「自分が対象になるのか」「1万円の差で給付がゼロや減額になるのではないか」という切実な不安と疑念が渦巻いています。
こども家庭庁の制度拡充が定着した現在も、高校無償化や自治体独自の医療費助成など、関連する教育・子育て支援策には依然として厳格な判定基準が存在します。本稿では、制度の仕組みからオーバー判定を防ぐ具体的な控除テクニック、見落としがちな盲点まで、現場の取材データと税制の根拠を基に徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国の一律給付における所得制限撤廃の最新動向と、自治体助成や高校無償化に残る判定ラインの実態を整理。
- 要点2:判定の基準となる「主たる生計維持者の所得」の算出ロジックと、iDeCoや医療費控除を活用した合法的な所得圧縮策を明示。
- 要点3:ふるさと納税の税額控除に関する誤解を正し、住民税決定通知書を用いた正確な確認手順と申請スケジュールを網羅。
【2026年最新情報】児童手当の所得制限撤廃と残された「判定ライン」の真相
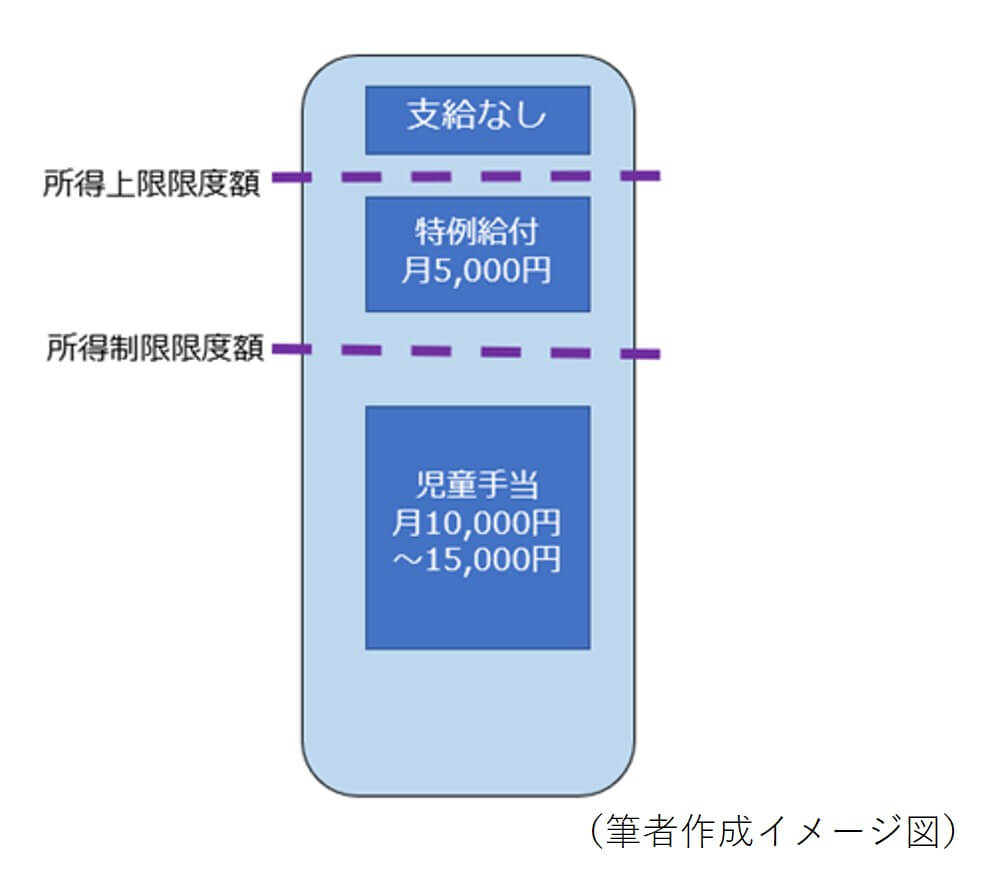
子育て世帯を取り巻く給付行政は大きな転換点を迎えました。児童手当の所得制限撤廃に関する最新情報を追うと、国が支給する基本的な児童手当については所得上限が撤廃され、支給期間も高校生年代(18歳の年度末)まで延長、第3子以降の加算額が月額3万円に増額されるなど、抜本的な拡充が定着しています。かつて多くの高所得・中所得世帯を苦しめた「児童手当の特例給付(月額5,000円)への減額」や「年収上限オーバーによる受給資格喪失」という国の直接的な足切りラインは過去のものとなりました。
しかし、現場取材を進めると「所得制限ギリギリ」に悩む保護者の声は決して消えていません。その理由は極めて明快です。国の児童手当本体の制限が外れた一方で、「高等学校等就学支援金(高校無償化)」や「自治体独自の小児医療費助成」「奨学金の給付判定」には、従来の児童手当と同様の厳密な所得制限・算定式が色濃く残されているためです。
地方自治体の窓口担当者は次のように打ち明けます。「国の児童手当で制限がなくなったからといって安心し、住民税の控除手続きを怠った結果、高校の授業料支援や地域の医療費助成で所得基準を数千円オーバーして対象外になったという相談が急増しています」。つまり、制度ごとの基準構造を把握し、自身の課税所得を適切に管理する重要性は今なお極めて高いのです。
児童手当・関連給付の所得制限計算方法と「年収の壁」判定ルール徹底解剖
給付判定で最も重要な基礎知識は、児童手当や関連給付における所得制限の計算方法です。判定は単純な「額面年収」ではなく、税法上の所得から一定の控除を差し引いた「算定用所得額」で行われます。
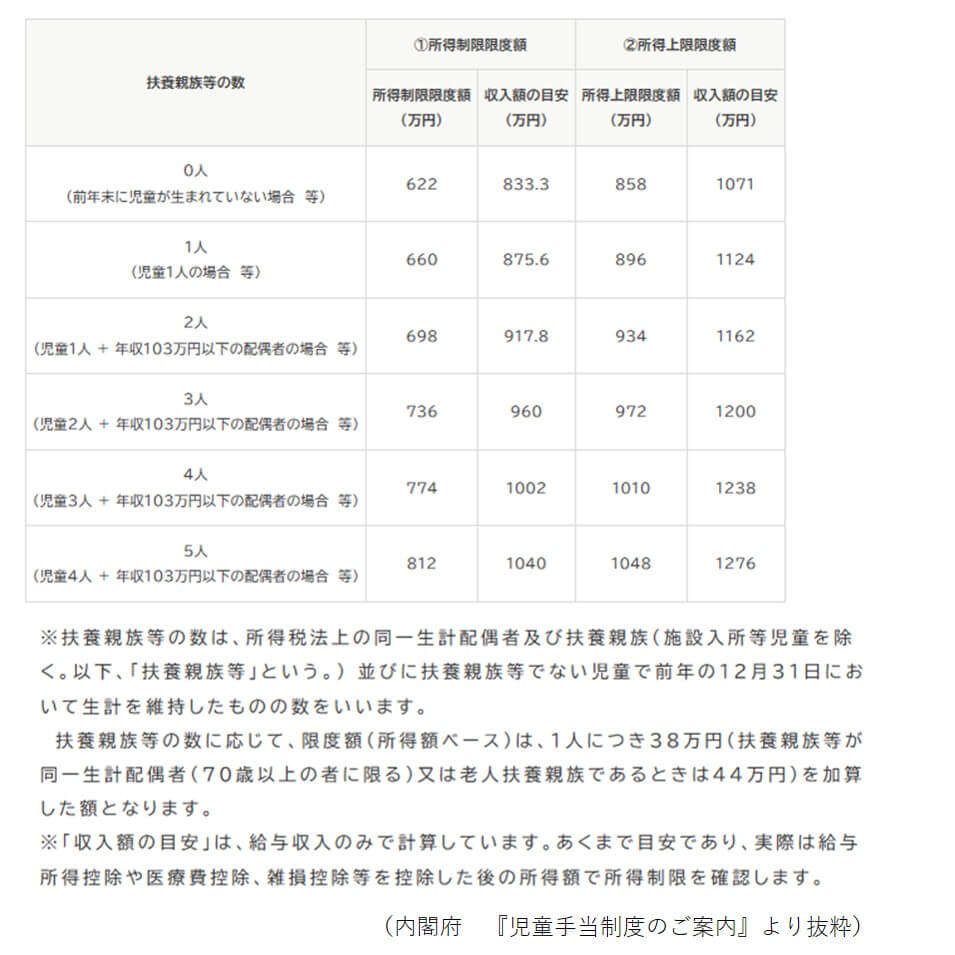
給与所得者の場合、基準となる所得額は「年間収入金額 - 給与所得控除 - 8万円(社会保険料等相当の一律控除) - 諸控除」で算出されます。かつて「児童手当の所得制限・960万円の壁」と呼ばれた目安は、主たる生計維持者の年収が約960万円(所得ベースで約736万円)前後に達すると特例給付へ移行し、さらに1,200万円を超えると全額支給停止になる構造を指していました。
また、児童手当における扶養控除の判定ラインも計算を大きく左右します。扶養親族等の数が1人増えるごとに、所得制限限度額は38万円(税法上の扶養控除額基準)ずつ引き上げられます。さらに共働き世帯において誤解が多いのが世帯合算の有無です。児童手当および多くの公的給付は世帯合算ではなく、夫婦のうち「主たる生計維持者(恒常的に所得が高い方)」の単独所得で判定されます。世帯年収が同じ1,400万円であっても、「夫1,400万円・妻0円」の片働き世帯と、「夫700万円・妻700万円」の共働き世帯では、後者の方が関連給付の判定ラインを余裕でクリアできるという構造的な不均衡が存在します。
| 制度・給付区分 | 所得判定の基準・上限目安 | 判定対象者の範囲 | 編集部の見解・実務上の留意点 |
|---|---|---|---|
| 国の児童手当(本体) | 所得制限なし(完全撤廃) 第3子以降は月額3万円へ倍増 | 制限撤廃により判定不要 | 申請手続きを行えば高所得者も満額支給。申請漏れに注意。 |
| 高等学校等就学支援金 | 市町村民税の課税標準額×6% - 調整控除の額が30万4,200円未満(年収約910万円目安) | 両親合算(保護者全員の合算所得) | 世帯合算判定のため共働き世帯ほどライン超過のリスクが高い。 |
| 自治体子ども医療費助成 | 自治体ごとに設定(旧児童手当基準の年収約960万円ラインを準用する自治体あり) | 自治体規定による(多くは主たる生計維持者) | 助成対象年齢や所得上限の有無に地域格差が依然残る。 |
ギリギリでオーバー判定を防ぐ!課税所得を下げる決定的な控除対策
判定ラインの直上に位置する家庭にとって、最も知りたいのは「児童手当や関連給付の判定で課税所得をギリギリ下げる具体的な方法」です。わずか数万円の所得超過で数十万円規模の手当や支援金が受け取れなくなるリスクを回避するためには、税制上の控除項目を正しく活用することが不可欠です。
第一に最も威力を発揮するのが、iDeCo(個人型確定拠出年金)や小規模企業共済等の所得控除対策です。iDeCoの掛金は全額が「小規模企業共済等掛金控除」として所得から差し引かれます。例えば会社員が月額2万3,000円(年間27万6,000円)を拠出した場合、その全額が判定の基礎となる所得からダイレクトに減額されます。これにより、境界線上にいる世帯が判定ラインの内側に滑り込めるケースは極めて多いのが実情です。
第二に、医療費控除およびセルフメディケーション税制の徹底活用が挙げられます。本人だけでなく生計を一にする家族全員分の医療費を合算し、年間10万円(総所得金額等が200万円未満の場合はその5%)を超えた分は医療費控除として所得から控除されます。通院のための交通費(電車・バス代)や、指定の市販薬購入費も対象となるため、レシートを確実に保管して確定申告を行うことで、所得判定額を確実に引き下げることが可能です。
一方で、ネット上で最も頻繁に見られる危険な誤解が「ふるさと納税による所得制限対策」です。ふるさと納税で適用される寄附金控除は、所得そのものを減らす「所得控除」ではなく、算出された税額から直接差し引く「税額控除」に分類されます。そのため、児童手当や就学支援金の算定基礎となる所得額・課税標準額そのものを引き下げる効果はありません。「ふるさと納税を限度額いっぱいまで寄附したから所得制限をクリアできる」と思い込んでいると、判定時に足切りを受ける致命的なミスにつながります。
【実態検証】住民税決定通知書の確認ポイントと現場の盲点
判定ラインの内側に収まっているかどうかは、毎年5月中旬から6月にかけて勤務先から配布される「住民税決定通知書による所得確認」で正確に把握できます。
SNSや相談掲示板には、「前年の残業代が予想外に多く、知らぬ間に基準を超えていた」「配偶者控除の申告漏れで受給権を失いかけた」といった当事者の生々しい告白が絶えません。都内在住の40代会社員男性は次のように語ります。「毎年の昇給と決算賞与で年収が少し上振れした年、就学支援金の通知で『不認定』の文字を見たときのショックは大きかった。iDeCoを始めて控除枠を作っておくべきだったと痛感しました」。
確認すべき箇所は、通知書内の「総所得金額①」および「所得控除合計②」、そしてこれらを差し引いた「課税標準額(課税総所得金額)」の欄です。会社員の場合、年末調整で生命保険料控除や地震保険料控除が正しく反映されているかはもちろん、確定申告で追加した医療費控除やiDeCo掛金が「税額控除前」の控除項目に正確に記載されているかを必ず目視で照合してください。
また、児童手当の申請手続きと支給スケジュールも再確認が必要です。新制度下における児童手当は、原則として偶数月(2月・4月・6月・8月・10月・12月)の年6回、前月までの2カ月分が指定口座へ振り込まれます。出生や転入の際は、事由発生日の翌日から数えて15日以内に自治体へ「認定請求書」を提出しなければ、支給開始月が後ろ倒しになり過去分を遡って受給することは原則できません。
一般に知られていない盲点とネットの誤解|損をしないための境界線
制度の運用実務を精査すると、一般にはあまり知られていない「制度間のズレ」と「家族構造による落とし穴」が浮かび上がってきます。
その筆頭が、「子どもの誕生月による受給総額の格差」と「高校生扶養控除見直しの議論」です。制度上、支給対象が「18歳の誕生日後の最初の3月31日まで」と規定されているため、4月生まれの子どもと翌年3月生まれの子どもでは、受給できる月数に最大11カ月(約11万円〜33万円)の差が生じます。また、児童手当の高校生延長に伴い、税制上の扶養控除(16〜18歳)の縮減議論が進行しており、控除額が縮小されればその分だけ親の課税所得が押し上げられ、他の教育給付金で所得オーバーに陥る世帯が増加する懸念が指摘されています。
さらに、自営業者と給与所得者の間にも構造的な違いが存在します。給与所得者は給与所得控除が自動適用されるのに対し、自営業者は青色申告特別控除(最大65万円)や事業経費の適正計上によって課税所得を直接コントロールできる余地があります。会社員世帯がこれに対抗するには、確定拠出年金や各種控除の漏れなき積み上げが生命線となります。
【プロの結論】受給資格を最大化し家計を守る人の条件
公的給付と税制の狭間で損をしないためには、感情的な損得勘定に振り回されるのではなく、客観的な基準に基づいた家計防衛策を講じることが重要です。
【今すぐ控除対策を強化すべき人】 主たる生計維持者の年収が850万〜1,100万円のゾーンに位置し、高校進学を控えた子どもがいる家庭。この層はiDeCoや医療費控除を積み増すことで、就学支援金や自治体助成の判定ラインをクリアできる可能性が極めて高く、対策のリターンが最も大きくなります。
【焦って無駄な支出をすべきでない人】 国の児童手当のみを受給しており、自治体の医療費助成にも所得制限がない地域に居住している家庭。また、年収が基準ラインを数百万円以上大きく超えている場合は、控除枠の範囲内で所得を圧縮しても判定ラインを下回ることは不可能なため、給付狙いの無理な節税よりも資産運用自体の効率性を最優先すべきです。

【児童 手当 所得 制限 ギリギリ】に関するよくある質問(FAQ)
Q1:国の児童手当の所得制限は本当に完全撤廃されたのですか?高所得者でも申請すれば全額もらえますか?
A1:はい。国の児童手当本体については所得制限が完全撤廃されました。年収に関わらず申請を行えば、0歳〜3歳未満は月額1万5,000円、3歳〜高校生年代は月額1万円(第3子以降は3万円)が支給されます。ただし、自動給付ではないため自治体への認定請求手続きが必要です。
Q2:ふるさと納税を行えば、就学支援金や自治体の所得制限判定ラインを下げられますか?
A2:下げられません。ふるさと納税による控除は「税額控除」であり、判定基準となる「総所得金額」や「課税標準額」を直接引き下げる効果はありません。所得制限対策としてはiDeCo(小規模企業共済等掛金控除)や医療費控除を活用する必要があります。
Q3:共働き夫婦の場合、所得制限の判定は夫婦の合算年収で見られますか?
A3:制度によって異なります。国の児童手当(旧基準)や多くの自治体医療費助成は「主たる生計維持者(所得が高い方)」の単独所得で判定されますが、高等学校等就学支援金(高校無償化)などは「保護者全員の合算課税額」で判定されます。対象となる給付ごとの算定ルールを個別に確認してください。
Q4:前年の年収がギリギリでオーバーしそうな場合、いつまでにどのような対策を打てば間に合いますか?
A4:所得判定は前年1月1日〜12月31日の所得を基に行われます。当年中の対策としてはiDeCoの拠出やセルフメディケーション税制対象薬の購入などが有効です。翌年になってからは、翌年3月15日までに家族全員の医療費を合算した確定申告を確実に提出することが有効な手段となります。
まとめ:制度を正しく理解し家計のセーフティネットを盤石にする
児童手当の制度拡充によって国の給付自体のハードルは大幅に下がったものの、教育費や医療費に関わる公的支援のネットワークには依然として複雑な所得判定ラインが張り巡らされています。「制限撤廃」という見出しだけに惑わされず、どの制度にどのような基準が残されているのかを正しく見極めるリテラシーが求められています。
境界線上にいる世帯にとって、税制上の合法的な控除を漏れなく適用させる取り組みは、家計の実質手取りを守る確実な防衛策です。手元にある住民税決定通知書を確認し、利用可能な控除を総動員して、子育て期における公的セーフティネットを最大限に活用してください。 (出典: 児童 手当 所得 制限 ギリギリ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
