ブラックリスト確認法と消える年数|信用情報開示と回復手順を徹底解説
クレジットカードの新規発行やスマートフォンの端末分割購入、住宅ローンなどの審査に突然落ちてしまい、「もしかして自分はブラックリストに載っているのではないか」と思い悩む人は少なくありません。しかし、金融業界に「ブラックリスト」という名の名簿やデータベースが物理的に存在するわけではありません。
実際に行われているのは、指定信用情報機関に登録された過去の延滞や債務整理などのネガティブ情報(いわゆる異動情報・事故情報)を各金融機関が審査時に照会し、自社の基準に照らして契約の可否を判断する仕組みです。2026年現在の最新運用を踏まえ、手元のスマートフォン一つで完結する信用情報の開示手順や各信用情報機関(CIC・JICC・KSC)の照会手順、事故情報が消える年数と回復までの道のりを、客観的データに基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」という単一名簿は存在せず、指定信用情報機関に記録された「異動情報(事故情報)」の有無が審査可否を分ける。
- 要点2:スマホからのオンライン開示を使えば、CICやJICCの登録情報を最短数分〜即日で確認でき、手数料は500円〜1,000円程度で完了する。
- 要点3:延滞や債務整理の記録は完済・契約終了から原則5年(自己破産のKSCは最長7年)で抹消され、期間経過前の強制削除は一切不可能である。
【ブラックリストの真相】信用情報機関の仕組みと「異動情報」の正体
金融事故を起こすと即座に謎のリストへ名前が刻まれるという俗説がありますが、これがまさにブラックリストの真相における最大の誤解です。日本国内の信用取引は、割賦販売法や貸金業法、銀行法に基づき、以下の3つの指定信用情報機関によって厳格に管理されています。
クレジットカード会社や信販会社が主に加盟する「株式会社シー・アイ・シー(CIC)」、消費者金融会社を中心に構成される「株式会社日本信用情報機構(JICC)」、そして銀行や信用金庫、農協などが加盟する「全国銀行個人信用情報センター(KSC)」です。これら3機関は「CRIN(クリン)」や「FINE(ファイン)」と呼ばれる相互ネットワークで事故情報を共有しています。
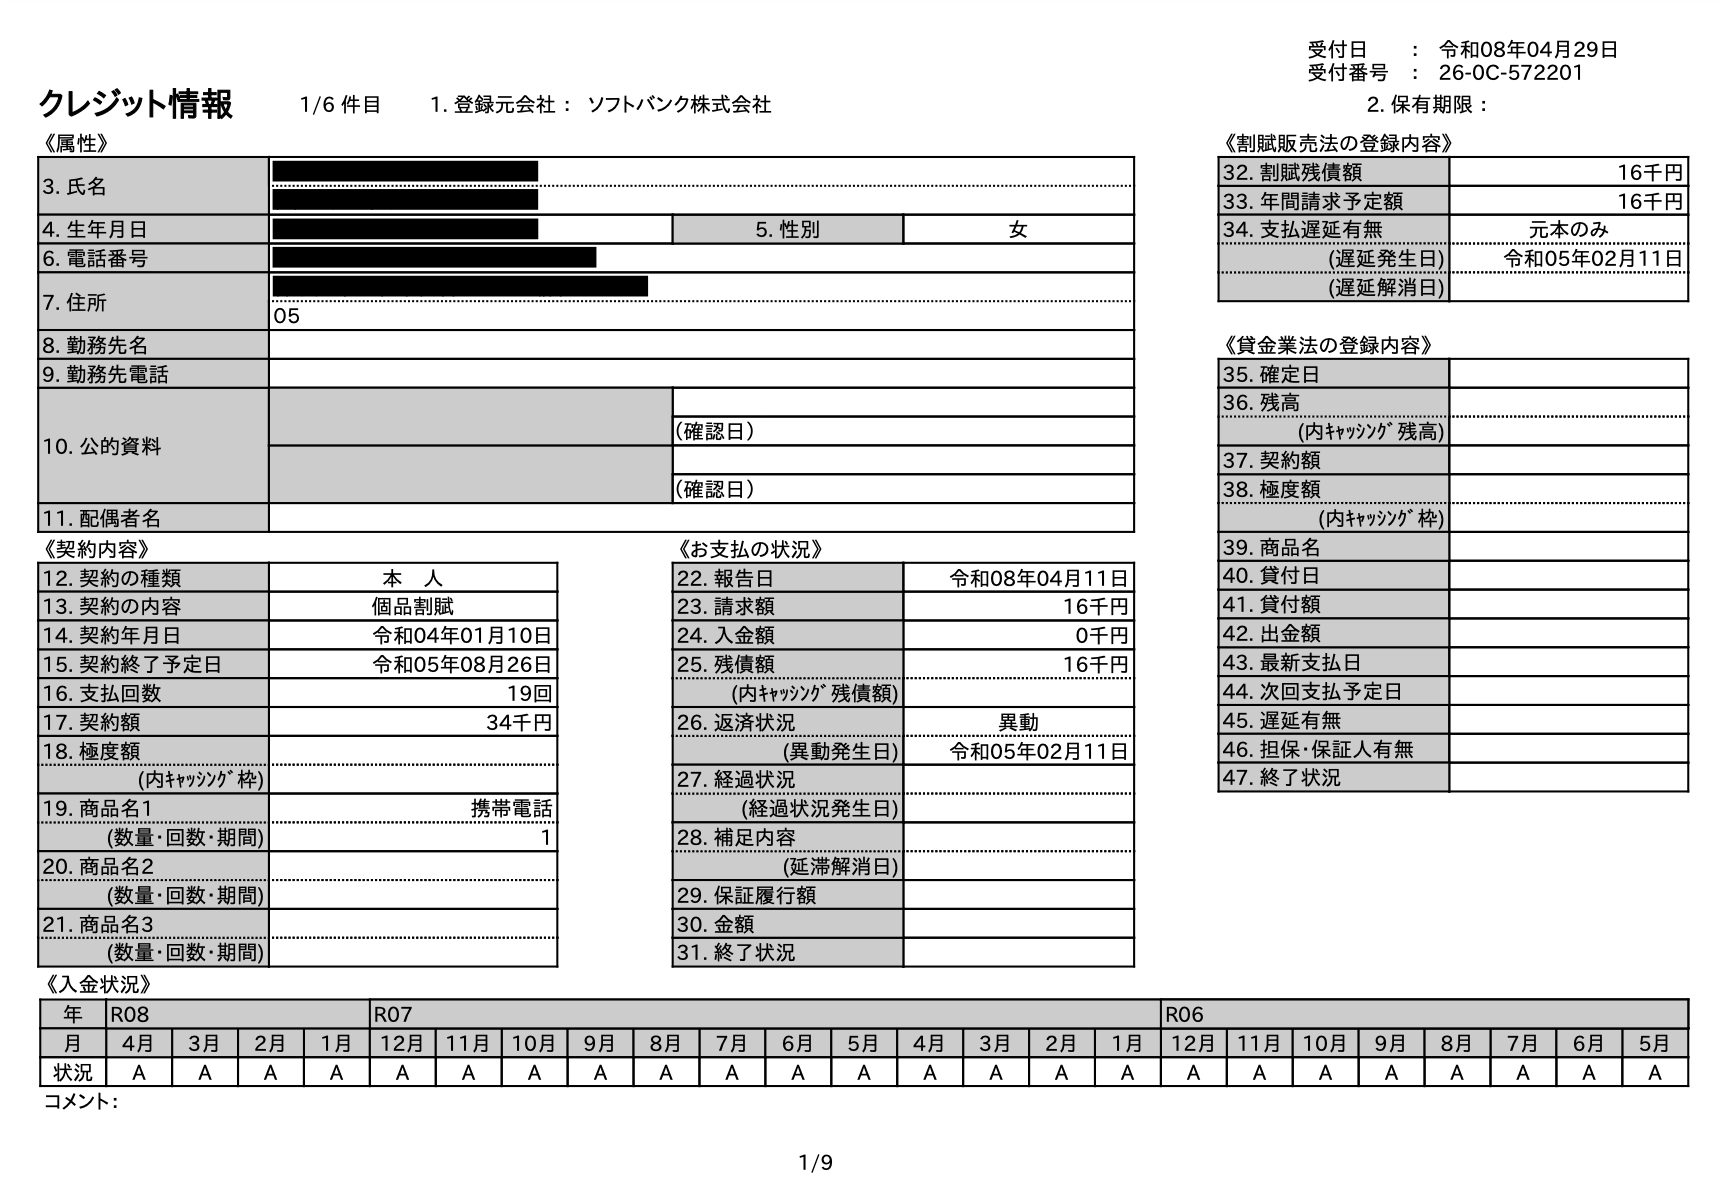
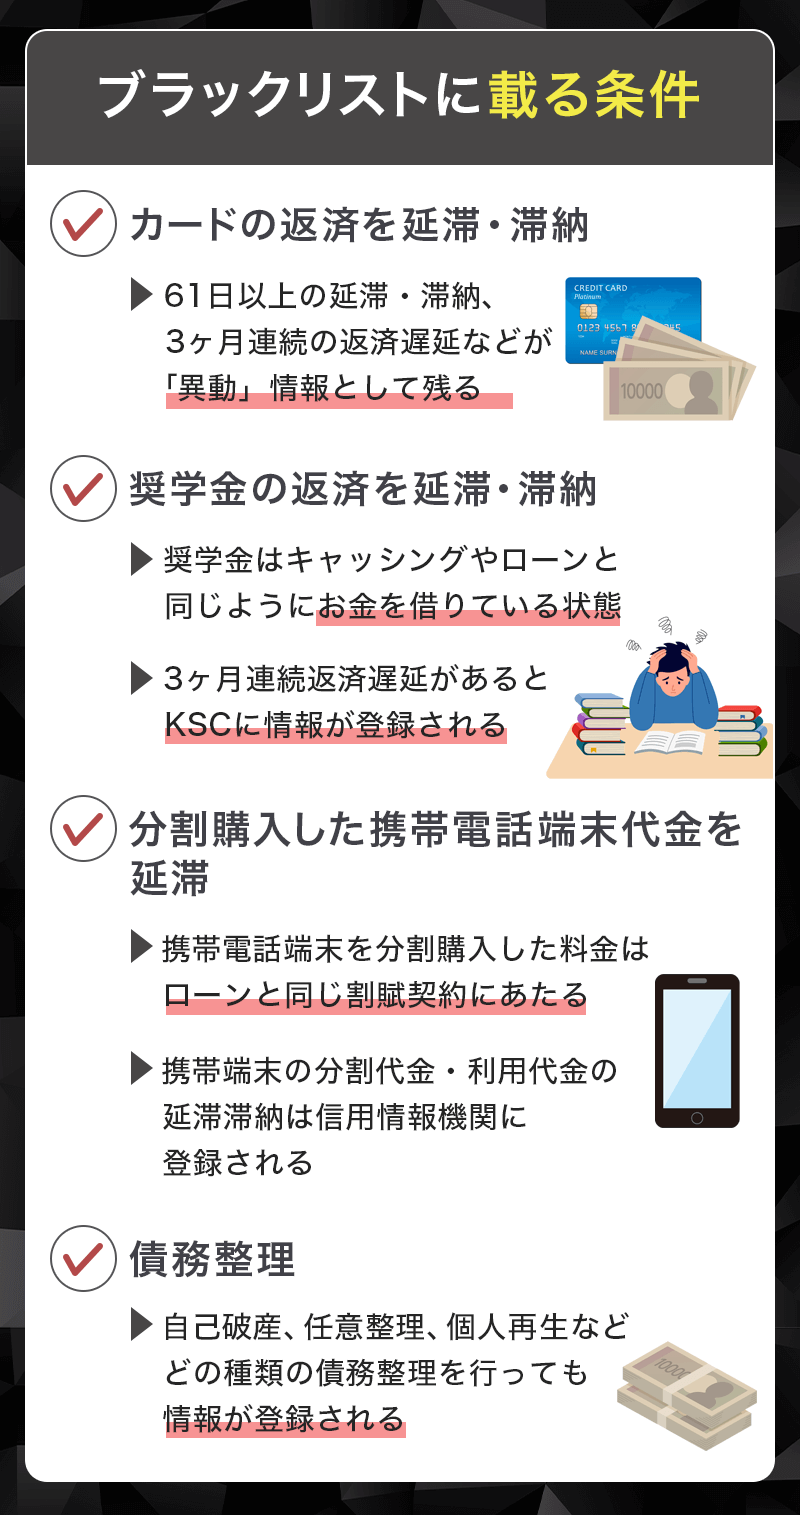
一般に「ブラック状態」と呼ばれるのは、信用情報開示報告書の返済状況欄に「異動」の2文字が記録された状態を指します。具体的には以下の3つの事由が発生した際に登録されます。
第一に、約束の支払期日から61日以上または3ヶ月以上の長期延滞が発生した場合です。第二に、本人に代わって保証会社が返済を行った「代位弁済」、そして第三に、弁護士等を介した任意整理、個人再生、自己破産などの「債務整理」を行った場合です。これらの異動情報の確認方法を押さえることが、自身の現状を正確に把握する第一歩となります。
近年のクレジットカード審査落ち理由として急増しているのが、通信キャリアで契約したスマートフォンの機種代金を分割払い(割賦契約)にしているケースです。月々の通信料金と合算して請求されるため見落とされがちですが、端末本体の分割払いは立派な割賦契約です。わずか数千円の支払いを2〜3ヶ月放置しただけでCICに異動情報が載り、いわゆる携帯本体分割審査ブラックとなってクレジットカードや住宅ローンの審査がことごとく通らなくなるトラブルが後を絶ちません。
【2026年最新】スマホで即日完了!信用情報機関(CIC・JICC・KSC)の開示手順
自身がブラック状態にあるかどうかを確認するには、信用情報機関へ本人開示請求を行うのが確実です。かつてのように窓口へ出向いたり郵送で何日も待ったりする必要はなく、2026年現在は3機関すべてにおいてスマートフォンから数分で信用情報開示手順を完了できます。
最も開示需要が高いCIC情報開示スマホ手続きでは、手持ちのクレジットカードで認証・決済を行う方式のほか、マイナンバーカードを用いた本人確認とキャリア決済やPayPay・クレジットカード決済を組み合わせたWEB開示が利用できます。受付時間は年中無休で8時〜21時45分まで対応しており、手続き完了後すぐにPDF形式で開示報告書を閲覧・保存可能です。
消費者金融からの借入履歴を詳しく把握したい場合のJICC信用情報照会は、公式スマホアプリ「スマホ申込」からマイナンバーカードや運転免許証を撮影して送信することで、最短数十分〜即日で結果が手に入ります。銀行系カードローンや住宅ローン、奨学金の返済履歴を確認したい場合のKSC全国銀行個人信用情報センターも、オンライン開示に対応しており、マイナンバーカードを利用した公的個人認証サービスを通じてスムーズに手続きが完了します。
| 信用情報機関 | 主な加盟企業と対象取引 | スマホ開示の手数料・時間 | 確認すべき最重要チェック項目 |
|---|---|---|---|
| CIC (シー・アイ・シー) | クレジットカード会社、信販会社、大手携帯キャリア(端末割賦) | 500円 (受付完了後、即時画面表示) | 「お支払の状況」欄の「異動」表記の有無、直近24ヶ月の入金状況(「A」や「P」の有無) |
| JICC (日本信用情報機構) | 消費者金融、信販会社、一部のクレジットカード会社や銀行保証会社 | 1,000円 (アプリ申込後、最短数十分〜即日) | 「ファイルM」の「異動参考情報」欄(延滞・債務整理・代位弁済等の記載) |
| KSC (全国銀行個人信用情報センター) | 都市銀行、地方銀行、ネット銀行、信用金庫、農協、日本学生支援機構 | 1,000円 (マイナンバー認証後、即日〜翌営業日) | 「取引情報」の「返済状況」欄および「官報情報」欄(破産・個人再生開始決定) |
手元に開示書面が届いたら、具体的な延滞履歴確認方法として、記号の意味を把握しましょう。CICの場合、過去24ヶ月間の支払い状況を示すマス目に「$(請求どおり入金)」が並んでいれば正常ですが、「A(お客様都合の未入金)」や「P(請求額の一部入金)」が連続している場合、審査において極めて不利に働きます。そして「異動」の文字があれば、その契約が終了するまで新規の信用取引は原則として絶望的となります。
一般に知られていない盲点とネットの誤解|「無料確認」や「削除工作」の罠
インターネット上には信用情報に関して多くのデマや危険な情報が出回っています。利用者が特に巻き込まれやすい代表的な落とし穴を検証します。
まず警戒すべきは、「信用情報無料確認」を謳う非公式なWebサイトや怪しいスマートフォンのアプリです。公的な信用情報機関であるCIC、JICC、KSCはいずれも本人確認の厳格性とデータ管理の観点から開示手数料(500円〜1,000円)を設定しており、第三者機関が完全無料で個人の信用情報を照会できる仕組みは制度上存在しません。
無料診断と称して氏名、生年月日、勤務先、クレジットカード番号、マイナンバーなどを入力させるサイトは、個人情報を不正取得して悪用するフィッシング詐欺や闇金業者への名簿転売を目的とした悪質トラップの可能性が極めて高いのが実情です。開示請求は必ず各機関の公式サイト経由で行わなければなりません。
もう一つの深刻な誤解が、「事故情報を裏技で早期削除できる」と持ちかける悪徳業者や一部の不誠実なコンサルティングの存在です。「お金を払えば弁護士が信用情報をクリーニングする」「独自ルートでCICの異動を消せる」といった勧誘は100%詐欺です。信用情報機関のデータは、加盟企業から送信されるデータと厳格に照合されており、登録内容に事実誤認(同姓同名の別人データが混入した等)がない限り、正当な理由なく書き換えたり早期消去したりすることは法律上もシステム上も絶対にできません。
また、独立行政法人日本学生支援機構(JASSO)の奨学金返済についても盲点が生じやすくなっています。奨学金は借金ではないと軽視されがちですが、JASSOは2010年度よりKSCに加盟しており、支払期日から3ヶ月以上延滞すると事故情報としてKSCに登録されます。これがネットワークを通じてカード会社にも共有され、社会人になってからの大きな足かせとなる事例が頻発しています。
【実態検証】ブラックリストが消える年数と信用情報回復までの期間
過去に傷がついてしまった場合、最も気になるのがブラックリスト消える年数と、元の健全な状態に戻るまでのタイムラインです。信用情報からネガティブな履歴が自動消滅するまでの期間は、事故の種類と機関によって法的に明確に定められています。
延滞情報の場合、起算点は「延滞した日」ではなく「延滞していた元金・利息を完済した日(または契約が終了した日)」です。未払いのまま放置している間は、何年経過しても異動情報が消えることはありません。完済手続きを完了して初めてカウントダウンが始まり、完済から5年が経過した段階で該当データが抹消されます。
任意整理の場合も、和解契約に基づく分割返済をすべて終えた「完済日」から5年で消えるのが一般的です。一方で自己破産や個人再生を行った場合、CICやJICCでは免責確定・認可決定から5年で抹消されますが、KSCにおいては官報公告情報として最長7年間保有されます。かつてKSCは10年間保有していましたが、2022年11月の規約改定により「破産手続開始決定から最長7年」へと短縮された経緯があります。
ここで多くの人が直面するのが、信用情報回復までの期間を経て事故情報が消えた直後の「スーパーホワイト」と呼ばれる状態です。5年〜7年が経過してすべての履歴が消えると、信用情報機関のデータベース上には利用履歴(クレジットヒストリー)が一切存在しない真っ白な状態になります。
30代や40代以上で信用情報が完全に空白の場合、カード会社の審査担当者や自動審査スコアリングシステムは「過去に重大な金融事故を起こして信用情報が喪失した人物ではないか」と疑念を抱きます。そのため、事故情報が消えたからといって即座にステータスカードや高額な住宅ローンの審査に通るわけではなく、クレヒスを段階的に再構築するリハビリ期間が必要不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手掲示板、Q&Aサイトに寄せられる「身に覚えがないのに審査に落ちた」という悲痛な叫びを精査すると、本人が気づかないうちに事故扱いとなっている現場のリアルが浮かび上がってきます。
特に多いのが、「家族が自分名義のサブ回線を使っていて支払いを滞納していた」「引っ越し前の旧住所に督促状が届いており、数千円の年会費未払いを1年間放置していた」というケースです。本人の手元には督促の電話や郵便物が届いていなくても、金融機関側は正規の手続きを踏んで異動登録を行うため、無自覚のままブラック化してしまう悲劇が後を絶ちません。
また、短期間に何枚もクレジットカードを申し込む「申し込みブラック」も典型的な落とし穴です。信用情報機関には、カードを申し込んだ事実自体が6ヶ月間記録されます。審査に落ちた不安から立て続けに3社も4社も申し込むと、審査担当者は「資金繰りに深刻に行き詰まっている」と判断し、機械的なスコアリングで即座に否決(多重申し込み落ち)を下します。
さらに賃貸住宅の契約時にも注意が必要です。家賃保証会社のうち、信販会社が運営する「信販系保証会社(オリコフォレントインシュア、エポス、ジャックス等)」は入居審査時にCICを照会します。過去のクレジットカードや携帯割賦の事故情報が残っていると、どれほど安定した高年収を得ていても賃貸マンションの入居審査に容赦なく落とされるのが実態です。
【プロの結論】経済的自立を保つ心理的バウンダリーと審査再挑戦の判断基準
家族・人間関係のトラブルから信用を守る心理的境界線(バウンダリー)
信用情報の毀損を構造的に分析すると、個人の浪費だけでなく「家族・パートナーとの不適切な共依存関係」が引き金となっている事例が極めて目立ちます。「名義だけ貸してほしい」「支払いは自分がやるからカードを作ってほしい」と頼まれ、断りきれずに名義を貸した結果、相手が支払いを焦げ付かせて本人が信用破綻に追い込まれる構図です。
法律上および信用情報上、名義貸しによる債務の責任はすべて名義人本人に帰属します。「家族だから」「恋人だから」と感情に流されず、自分自身の信用資産を守るための心理的バウンダリー(境界線)を明確に引くことが、現代の信用社会を生き抜くための最重要リテラシーです。いかなる理由があろうとも、自分名義のカードや携帯回線を他人に管理・使用させてはなりません。
【プロの結論】審査再挑戦に向いている人・慎重になるべき人の判断基準
信用情報を開示した結果を受けて、今後どのように行動すべきか、明確な基準を提示します。
【今すぐ行動・再挑戦に向いている人の条件】 異動情報がなく、過去の支払遅延(Aマーク等)から2年以上が経過して直近24ヶ月がすべて「$」で埋まっている人、あるいは異動情報の完済からきっちり5年が経過して情報が綺麗に消えている人です。スーパーホワイトからクレヒスを再構築する際は、審査基準が柔軟な「デポジット型クレジットカード(事前に保証金を預けるタイプ)」や「流通系カード」を1枚だけ申し込み、少額の決済と確実な引き落としを毎月積み上げて信用実績を回復させていくのが最も安全で堅実なルートです。
【申し込みを一切中止し、慎重になるべき人の条件】 現在進行形で未払いの借金や延滞が残っている人、異動情報の完済日からまだ5年が経過していない人、そして直近6ヶ月以内に複数のカード審査に落ちている人です。この状態で審査に申し込んでも否決履歴を積み増すだけであり、百害あって一利なしです。まずは未払い分を一括または計画的に完全完済し、完済証明書を取得した上で、情報の保有期限が満了するまでじっと時間を味方につける戦略が唯一の解決策となります。
【ブラック リスト 確認】に関するよくある質問(FAQ)
Q1:信用情報の開示請求を行うと、その行為自体が審査に悪影響を与えますか?
A1:全く悪影響はありません。信用情報機関に対する本人開示の記録は金融機関側には公開されず、各社が審査時に閲覧することもできません。自身の正確なステータスを把握するための正当な権利ですので、安心してスマホから開示請求を行ってください。
Q2:家族や勤務先に自分がブラック状態であることがバレる可能性はありますか?
A2:信用情報機関が家族や勤務先に対してブラック情報を直接通知することは法的にあり得ません。また、本人以外の第三者が勝手に他人の信用情報を開示請求することも厳格に禁じられています。ただし、住宅ローンの連帯保証人審査に落ちた場合や、賃貸物件の信販系保証会社の審査否決などを通じて、間接的に不審に思われるリスクは存在します。
Q3:信用情報機関に延滞の記録がないのに、クレジットカードの審査に落ちるのはなぜですか?
A3:ブラック情報がない場合でも、年収に対する借入総額が法律の上限(年収の3分の1)に達している「総量規制」への抵触、他社借入件数の多さ、直近6ヶ月以内の多重申し込み、勤続年数の短さ、あるいは過去にそのカード会社やグループ企業内で滞納を起こした「社内ブラック(半永久的に自社データベースへ残る情報)」などが考えられます。
Q4:無料で信用情報を確認できる裏ワザは本当に存在しないのですか?
A4:信用情報機関の公式データを無料で閲覧する裏ワザは存在しません。CIC(500円)、JICC(1,000円)、KSC(1,000円)の実費手数料を支払って正規開示するのが唯一かつ確実な方法です。無料を謳う非公式アプリやサイトは個人情報詐取の危険があるため、絶対に利用しないでください。
まとめ:今後の動向と失敗しないための判断基準
金融取引のデジタル化とキャッシュレス決済の普及が進んだ現代において、個人の「信用情報」は目に見えない第二のパスポートとも言える重要な資産です。「ブラックリスト」という実体のない噂に怯えたり、ネット上の不確かな情報に惑わされたりする前に、まずはスマホ開示を利用して自らの信用情報を客観的なデータとして正確に把握することが肝要です。
もし異動情報が記録されていたとしても、原因となった債務を清算し、一定の期間(原則5年、KSCの一部は最長7年)が経過すれば、データは必ず抹消されてやり直しの機会が訪れます。甘い言葉で誘う削除詐欺に引っかかることなく、時間を味方につけて一歩ずつ信用を積み直していく姿勢こそが、将来の金融的な自由を取り戻す最も確実な近道です。 (出典: ブラック リスト 確認(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
