給与の所得税月額計算はどう決まる?2026年最新ルールと手取りの真実
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の所得税は「社会保険料控除後の給与等の金額」と「扶養親族等の数(甲欄・乙欄)」に基づき国税庁の税額表で一律決定される。
- 要点2:2026年(令和8年分)税制改正により基礎控除や税額表の算定区分が改定され、源泉徴収不要ライン(105,000円未満)等の判定が更新された。
- 要点3:毎月の源泉徴収税額はあくまで「概算」であり、残業代による月ごとのブレや引きすぎ分は年末調整や確定申告で精算される。
【2026年最新】給与所得の源泉徴収税額の求め方|基本の計算ステップと課税対象額
毎月の給料から天引きされる所得税は、国税庁が発行する「給与所得の源泉徴収税額表(月額表)」を用いて機械的に割り出されます。実務上の計算手順は大きく3つのステップに分かれており、ここを正しく把握することが給与計算を理解する第一歩となります。 まず最初のステップは、支給総額から通勤手当などの非課税給与を除外した「総支給額」の算出です。所得税法上、一般的な電車・バス通勤における通勤手当(月15万円まで)や一定基準のマイカー通勤手当は非課税とされており、所得税の課税対象には含まれません。 2つ目のステップとして、総支給額から健康保険料、介護保険料(40歳以上)、厚生年金保険料、雇用保険料の合計額を差し引きます。この差し引き後の金額が、源泉徴収計算の基準となる社会保険料控除後の給与等の金額です。多くの人が「基本給にそのまま税率を掛けている」と誤解しがちですが、実際には社会保険料を控除した後の課税対象額をもとに税額を検索します。 3つ目のステップで、国税庁が公表している源泉徴収税額表 2026年最新の月額表を参照します。この表の縦軸(社会保険料控除後の給与等の金額)と横軸(扶養親族等の数、甲欄または乙欄の区分)が交差する位置に記載された金額が、その月に天引きされる源泉所得税額(復興特別所得税を含む)となります。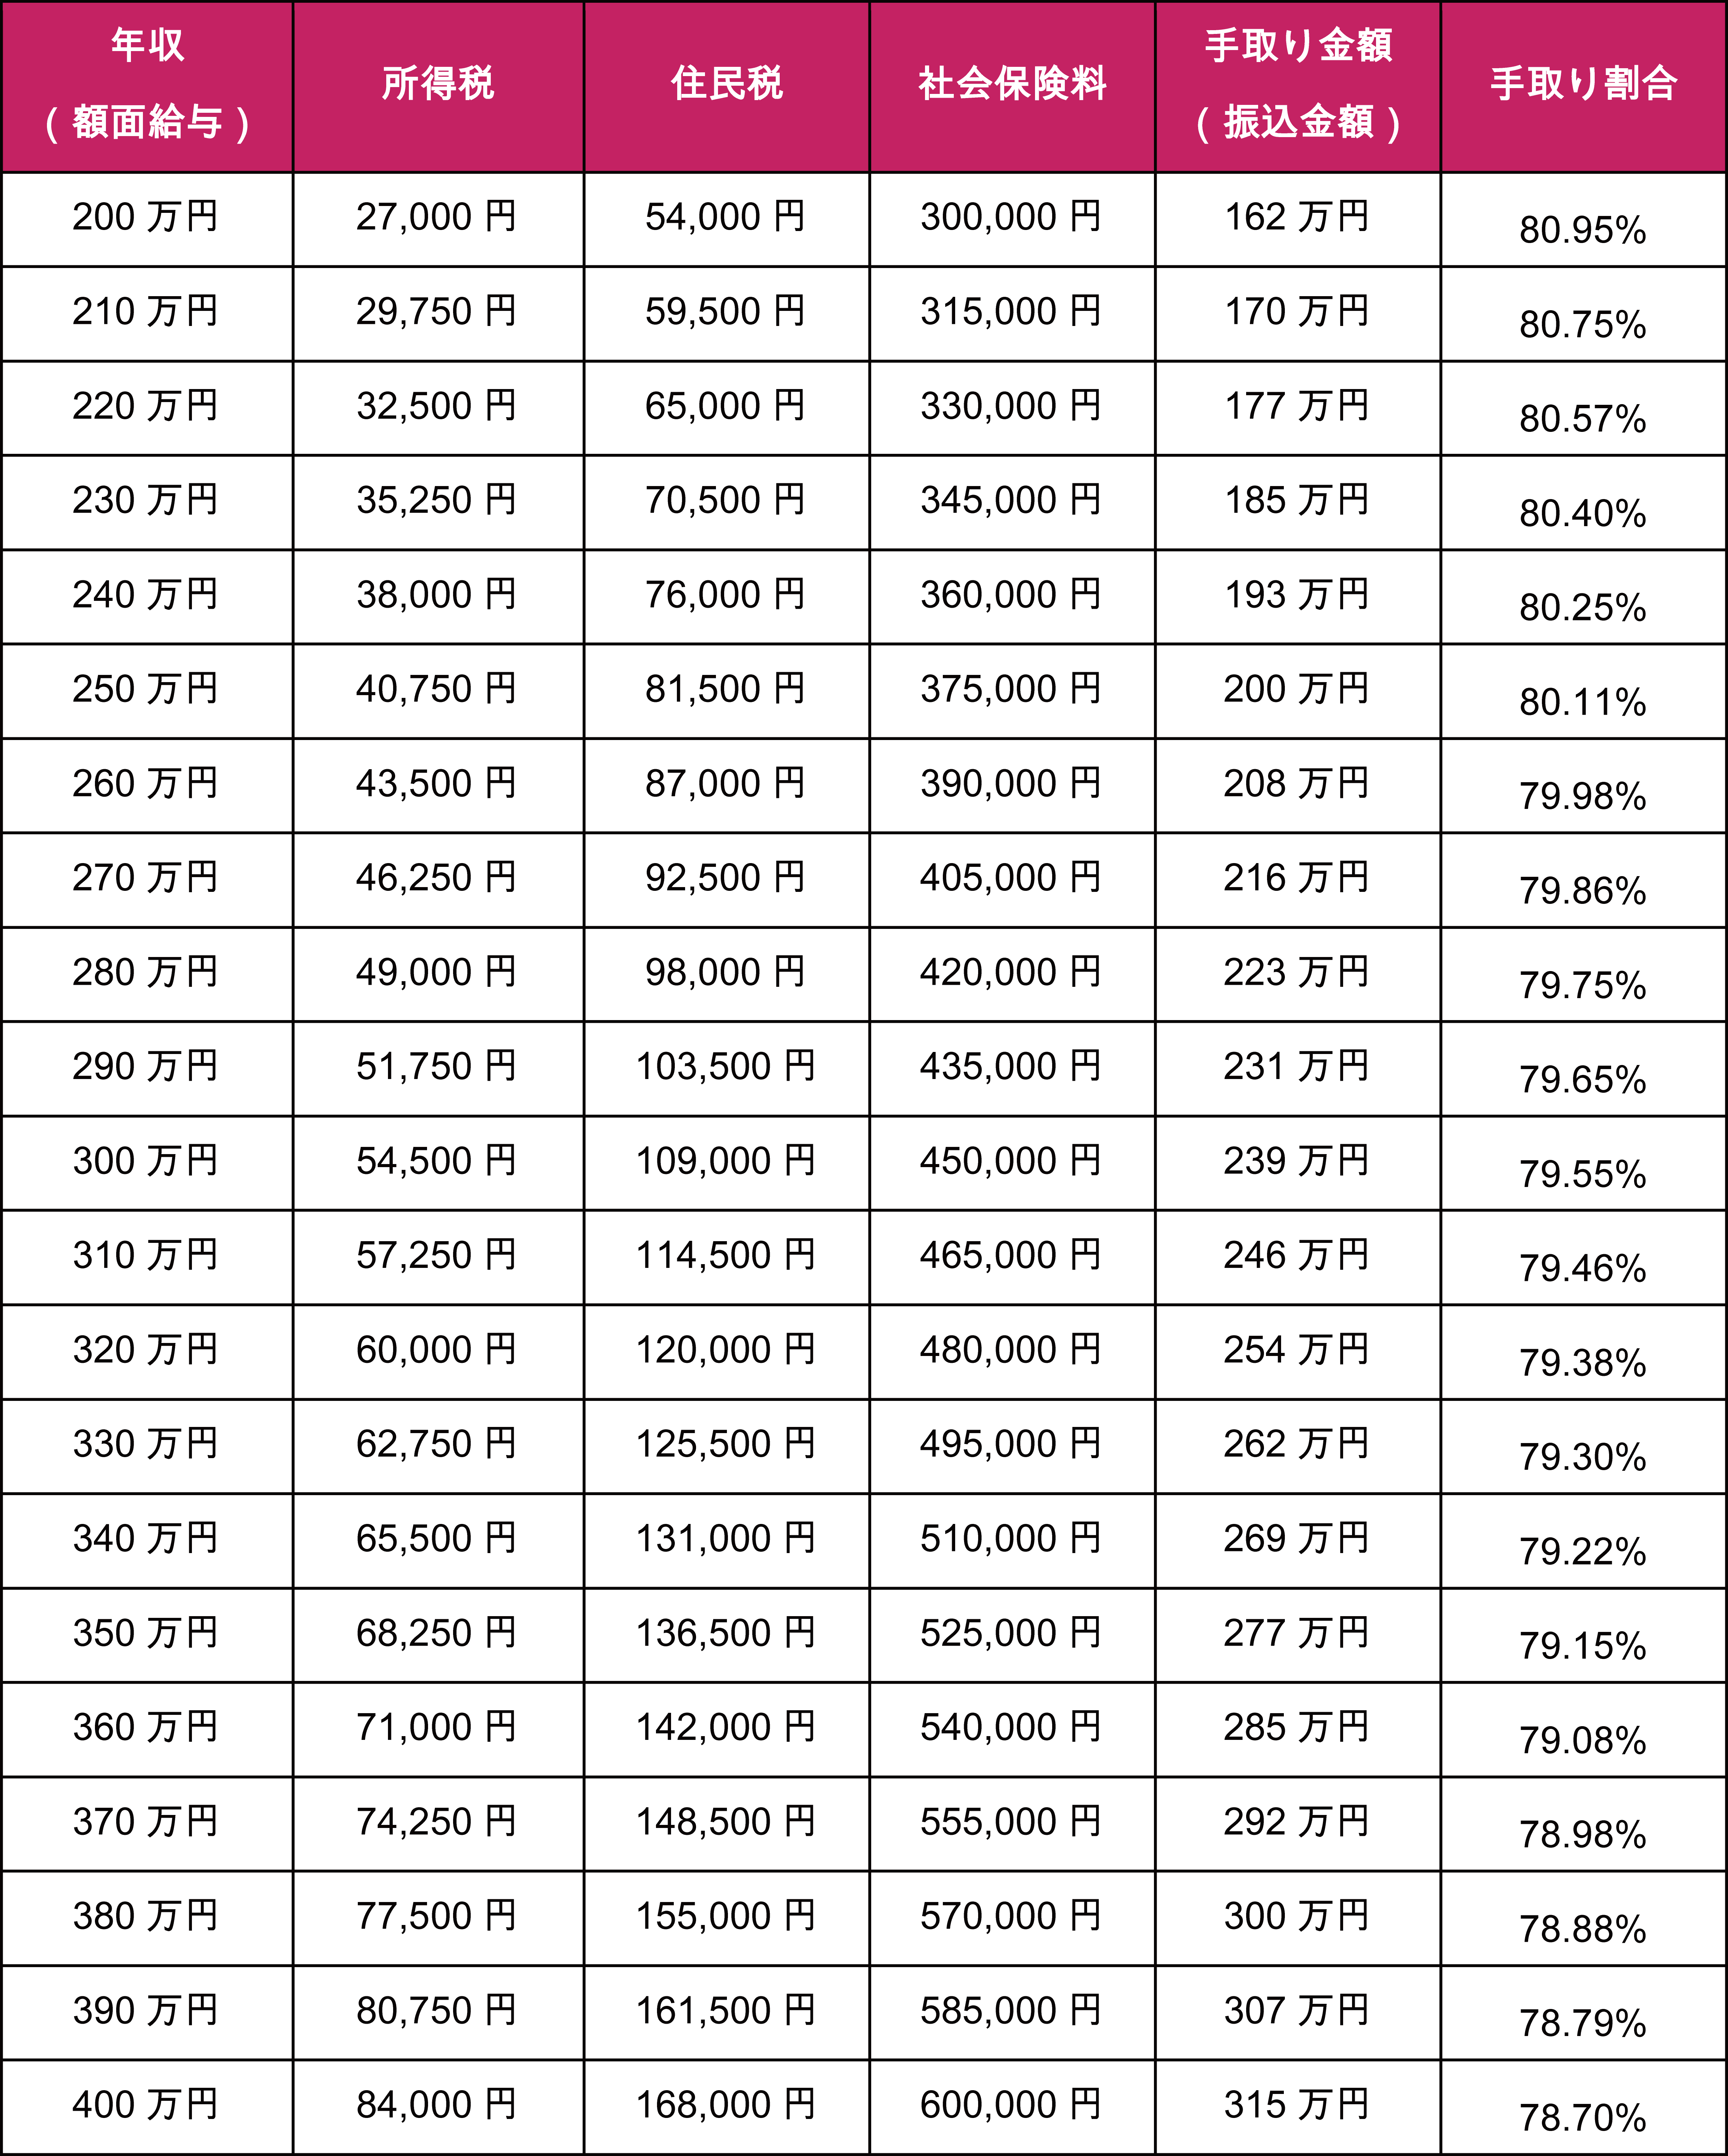
手取りが急に変わる理由|源泉徴収税額表の階段構造と手取りの逆転現象の真相
「毎月の給料から引かれる所得税の月額計算、実は間違っていませんか?源泉徴収税額表を使った具体的な算出ルールや控除額の仕組み、手取りが急に変わる知っておくべき決定的な理由」として読者から最も多く寄せられる疑問が、所得税 引かれすぎ 理由や「残業したのに手取りが減った気がする」という現象です。 この違和感を生み出す最大の原因は、国税庁の源泉徴収税額表が採用している「階段状の金額レンジ(ブラケット)」にあります。月額表は給与額に応じて数千円ごとの刻み幅で税額が設定されています。例えば、残業代が数千円増えたことで社会保険料控除後の給与が1つの区分の境界線を1円でも超えて上の区分に入ると、適用される源泉徴収税額が1段階上がり、数十円〜数百円単位で税額が急増します。 さらに、毎月天引きされる所得税は「その月の給与が1年間続いた」と仮定して概算で算出する仮払いの性質を持っています。そのため、繁忙期に残業代や休日手当が多く支給された月は、年収が大幅に上がった前提の高い税率テーブルが適用され、心理的に「引かれすぎている」と感じる金額が天引きされる仕組みになっています。【比較データ】月額給与別の手取り計算シミュレーションと控除内訳
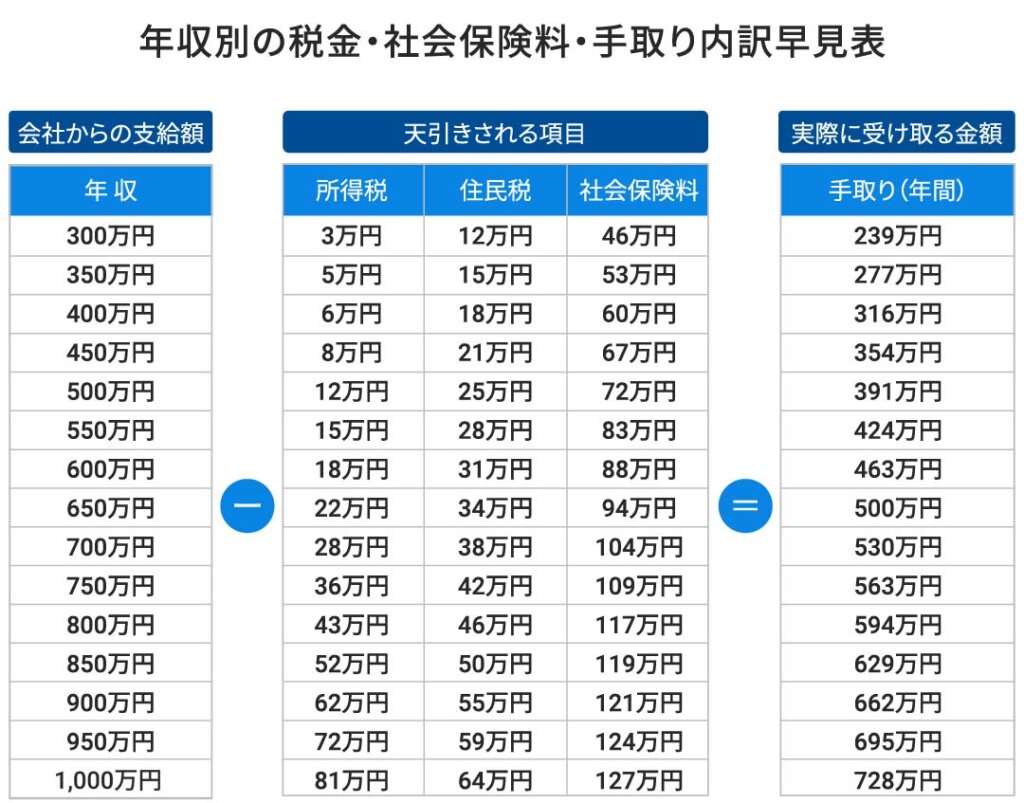
2026年(令和8年)現在の税制・社会保険料率(健康保険・厚生年金・雇用保険等)を前提とした、単身者(扶養親族等の数:0人、甲欄適用)における月額給与の手取り計算シミュレーションと控除内訳は下表の通りです。| 項目(月給モデル) | 詳細・数値データ(社保控除後と所得税) | 一般的な基準・相場(手取り額と手取り率) | 編集部の見解・評価 |
|---|---|---|---|
| 月給20万円モデル | 社会保険料:約30,500円 控除後給与:約169,500円 所得税月額:2,930円 | 手取り額:約160,000円前後 (手取り率:約80.0%) | 所得税の負担は極めて軽微。控除の大半を占めるのは厚生年金と健康保険料。 |
| 月給30万円モデル | 社会保険料:約45,800円 控除後給与:約254,200円 所得税月額:6,780円 | 手取り額:約235,000円前後 (手取り率:約78.3%) | 2年目以降はここに住民税(約1.2万〜1.4万円/月)が加わり手取り感が一段下がる。 |
| 月給40万円モデル | 社会保険料:約61,000円 控除後給与:約339,000円 所得税月額:12,180円 | 手取り額:約305,000円前後 (手取り率:約76.2%) | 累進構造が本格化。所得税率の適用ゾーンが上がり、税額の伸び率が加速する水準。 |
| 月給50万円モデル | 社会保険料:約76,200円 控除後給与:約423,800円 所得税月額:20,640円 | 手取り額:約375,000円前後 (手取り率:約75.0%) | 住民税と所得税を合わせた公租公課が月額4万円を超え、可処分所得の圧縮が顕著。 |
【実態検証】利用者の生の声と現場目線で見えたリアル|甲欄・乙欄の落とし穴と年末調整
SNSやWeb相談掲示板では、給与天引きの所得税をめぐるリアルな声が多数投稿されています。 「転職初月の給与明細を見たら所得税が3万円以上引かれていてパニックになった」 「副業のアルバイト代が5万円しかないのに、税金が1万円近く引かれているのはなぜか」 こうしたトラブルの真相を取材すると、ほぼすべてが扶養親族等の数 甲欄 乙欄の適用ミスや未提出に起因しています。 会社に「給与所得者の扶養控除等(異動)申告書」を提出している主たる勤務先では「甲欄」が適用され、標準的な税額表が用いられます。しかし、入社手続きで書類提出が遅れた場合や、申告書を提出できない2箇所目の勤務先(副業先)では「乙欄」が適用されます。 乙欄が適用されると、基礎控除や各種控除が一切考慮されない高い税率テーブルで計算されるため、同じ社会保険料控除後給与であっても甲欄の3倍〜5倍近い税額が源泉徴収されます。 ただし、この過大な天引き分は失われるわけではありません。主たる勤務先で行われる年末調整 還付金 仕組みにより、生命保険料控除や住宅ローン控除、正しい年間の課税所得が確定した段階で再計算され、払いすぎていた源泉税は12月や翌年1月の給与で一括還付されます。副業で乙欄天引きされた分についても、翌年2月〜3月に自ら確定申告を行うことで過納分の還付を受けることが可能です。パート・アルバイト・賞与の月額基準と住民税との決定的な違い
給与所得税を理解する上で混同しやすいのが、「パート・アルバイトの源泉基準」「ボーナスの税額計算」、そして「住民税との違い」です。パート・アルバイトの所得税月額基準
パートやアルバイトであっても、勤務先に扶養控除等申告書を出していれば「甲欄」が適用されます。パート・アルバイトの所得税 月額基準として、社会保険料控除後の給与が月額88,000円未満であれば、源泉徴収税額は原則「0円」となります(2026年最新税額表において扶養親族0人の場合)。月収が88,000円以上になると源泉徴収が発生しますが、年間給与収入が103万円(または法改正による新非課税限度額)以下に収まれば、年末調整で全額が還付されます。賞与の源泉徴収税額の計算ルール
賞与(ボーナス)にかかる所得税は、毎月の給与計算とは全く異なる賞与の源泉徴収税額 計算方法が用いられます。具体的には、「前月の社会保険料控除後の給与等の金額」と扶養人数をもとに国税庁の「賞与に対する源泉徴収税額の算出率の表」を参照して税率(%)を特定し、その税率を今回の賞与の社保控除後金額に掛け合わせて税額を算出します。前月の給与が高いと賞与の税率も跳ね上がるため、前月に多額の残業手当があった場合は注意が必要です。住民税と所得税の違い
給与明細に並ぶ「所得税」と「住民税」は、課税の仕組みと徴収時期が根本的に異なります。 * 所得税:「当月」の給与見込みに対して即座に概算天引きされる国税(年内に年末調整で精算)。 * 住民税:「前年1月〜12月の確定年収」に対して翌年6月から翌々年5月まで毎月均等に後払い天引きされる地方税。 新入社員の1年目は住民税が引かれないため手取りが高く感じられますが、入社2年目の6月以降は前年年収に応じた住民税が上乗せ天引きされ、手取りが急減する「2年目の壁」が発生します。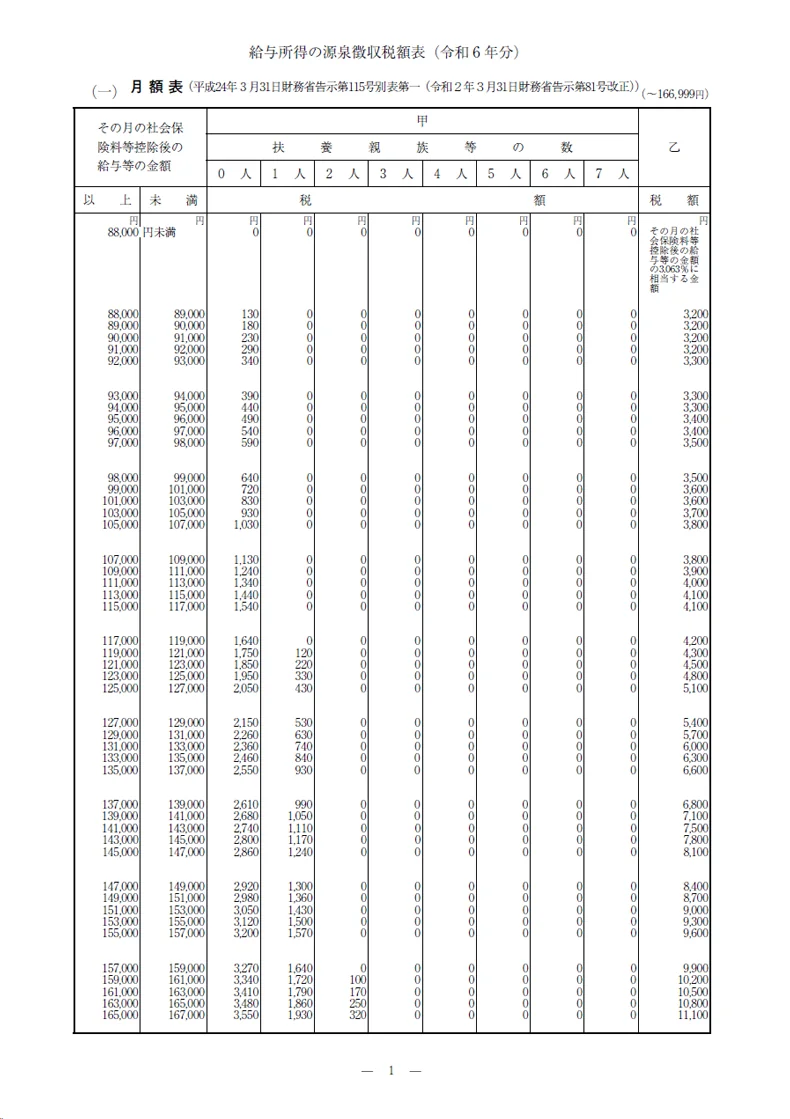
一般に知られていない盲点とネットの誤解|税額表の階段マジック
ネット上で頻繁に見られる誤解に、「所得税率が上がると手取りの絶対額が減るから、昇給や残業は損になる」という言説があります。しかし、これは明確な誤解です。 日本の所得税は「超過累進税率」を採用しており、税率が上がるのは一定の基準を超えた部分の金額に対してのみです。源泉徴収税額表の階段構造によって、月単位の狭い刻み目(数千円の境界線)で一時的に手取りの伸びが数千円鈍化することはあっても、額面が増えたことによって手取りの総額が前月より下回るような逆転現象は制度上起きないよう設計されています。 また、月々の源泉徴収で多少の歪みが生じたとしても、1年間のトータル収入に基づき1円単位で税額を再計算する年末調整において完全に平準化されます。【プロの結論】給与明細から見る生活防衛と税務リスクの境界線
給与計算の構造を踏まえたとき、給与所得者が取るべき具体的な行動基準は明確です。 【毎月の給与明細を厳重にチェックすべき人】 * 副業・ダブルワークを行っている人:本業と副業で甲欄・乙欄が正しく適用されているか確認が必須。放置すると確定申告時に追徴課税のリスクが生じます。 * 毎月の残業時間やインセンティブの変動が大きい人:概算天引きのブレが大きいため、年間の手取り見込みを月額単体で判断せず年収ベースで家計管理を行う必要があります。 * 年度途中で結婚・出産・離婚など扶養親族の変動があった人:会社への異動届提出が遅れると、毎月の甲欄の扶養人数区分がズレて手取りが不当に目減りします。 【年末調整の確認のみで問題ない人】 * 単一の勤務先で固定給・残業がほぼ一定の単身者:毎月の源泉徴収額のブレが極めて少なく、会社側の自動計算任せでも税務リスクは最小限にとどまります。【所得税 計算 月額】に関するよくある質問(FAQ)
Q1:給与明細の所得税が先月より突然高くなったのはなぜですか?
A1:主な原因は「残業代や手当の増加で社会保険料控除後の給与が税額表の上の区分に入ったこと」です。所得税は給与額が増えるほど高い税額が設定されているため、支給額の増加に応じてその月の源泉税も自動的に増加します。また、扶養親族から配偶者や子供が外れた場合も税額が上がります。
Q2:副業のアルバイト先で所得税が異常に高いのですが、取り戻せますか?
A2:取り戻すことが可能です。副業先では扶養控除等申告書を提出できないため「乙欄」の高い税率で源泉徴収されています。翌年2月16日から3月15日までの間に本業の源泉徴収票と副業の源泉徴収票を合算して確定申告を行えば、払いすぎていた所得税が指定口座に還付されます。
Q3:2026年(令和8年)の税制改正で毎月の所得税の引き去り額はどう変わりましたか?
A3:令和7年度税制改正に伴う基礎控除の見直し等を受け、国税庁の「令和8年分 給与所得の源泉徴収税額表」が改定されました。月額表の課税区分や扶養親族等の数に応じた控除額の算定基準が更新されており、年収水準や世帯構成によって毎月の源泉徴収税額に細かな見直しが反映されています。 (出典: 所得税 計算 月額(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
毎月の給料から天引きされる所得税の月額計算は、支給総額から非課税交通費と社会保険料を差し引いた「社会保険料控除後の給与等の金額」をベースに、国税庁の源泉徴収税額表に照らし合わせて一律に算出されています。 手取り額が月ごとに変動したり引かれすぎているように感じたりするのは、税額表の段階構造と、年税額を前払いで概算徴収する制度設計上の特徴によるものです。引かれすぎた税金は年末調整や確定申告によって確実に精算されます。 給与明細を見る際は、単に差引支給額(手取り)の増減に一喜一憂するのではなく、社会保険料控除後の課税対象額や適用区分(甲欄・乙欄)が正しく処理されているかを確認することが、不利益を被らないための最も確実な防衛策です。最新の税額ルールを正しく把握し、賢い家計管理と確実な税務申告を実践してください。
デジタルマーケター
加藤 雅人 (Masato Kato)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
