セブン銀行キャッシングの真実|金利・審査落ちの盲点と即日利用法
全国のセブン‐イレブンに設置されたATMから手軽に現金を引き出せることから、急な出費時の選択肢として広く利用されている「セブン銀行のキャッシング」。しかし、日常的に見かける手軽さの裏で、「自分が使おうとしているのはカードローンなのかクレジットカードのキャッシングなのか」「審査基準はどうなっているのか」を正確に把握しないまま申し込む人が後を絶ちません。
2026年現在の金融市場において、セブン銀行はアプリ完結型の「スマホATM取引」や原則24時間利用可能な手数料ゼロ体系を強みに、利便性を極限まで高めています。本稿では、大手金融機関や信用情報機関の動向を追い続けてきた取材班が、セブン銀行カードローンの審査実態、金利設定の真相、即日融資の可否、さらには審査落ちを防ぐための防衛策まで、現場データと専門的知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「セブン銀行キャッシング」は自社カードローンと他社クレカATM引き出しの2種類があり、金利や返済方式が決定的に異なる。
- 要点2:銀行法規制および警察庁データベース照会により即日融資は原則不可だが、口座保有者はアプリ完結で最短翌営業日の借入が可能。
- 要点3:ATM手数料が原則無料という強みの一方で、保証会社(アコム)の審査基準や借入の日常化リスクを見極める必要がある。
【混同注意】セブン銀行カードローンとクレジットカード キャッシングの違い
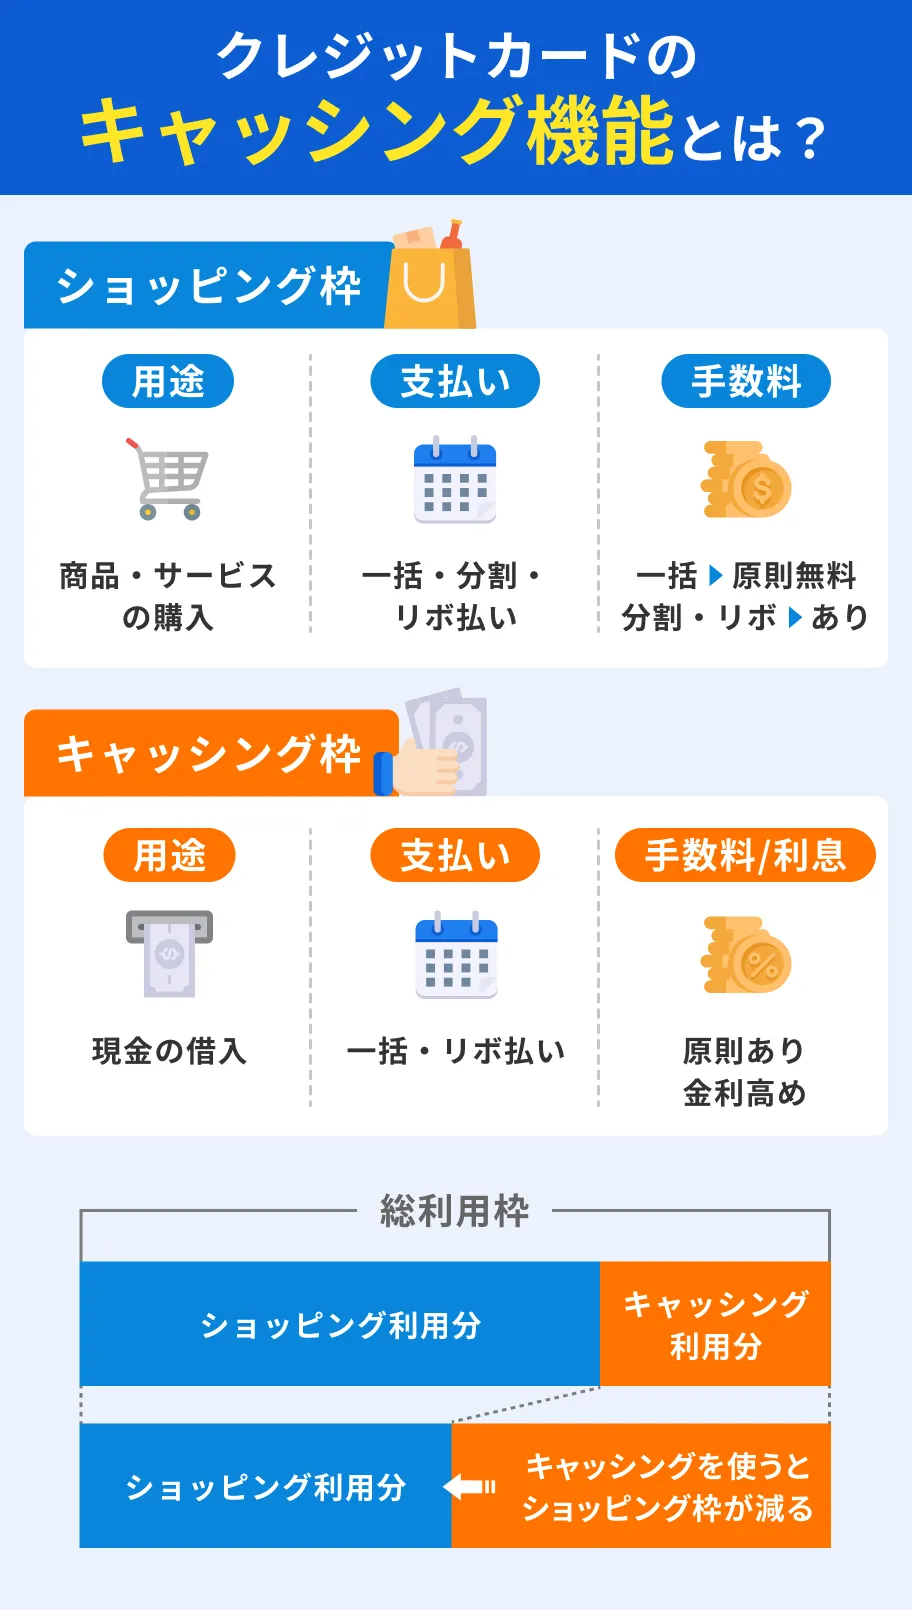
検索窓に「セブン 銀行 キャッシング」と打ち込むユーザーの多くが、実は2つの異なる金融商品を混同しています。1つはセブン銀行が提供する独自の無担保融資商品である「セブン銀行カードローン」、もう1つは手持ちのクレジットカード キャッシング セブンイレブンATMで利用する行為です。
前者の「セブン銀行カードローン」は銀行法に基づき提供される融資契約で、利用限度額の範囲内であれば何度でも出し入れが可能です。一方、後者は提携クレジットカード会社(JCBや三井住友カードなど)のキャッシング枠を利用してATMから現金を引き出す行為であり、こちらは貸金業法(総量規制)の対象となります。
最大の違いは「金利水準」と「ATM利用手数料」にあります。一般的なクレジットカードのキャッシング金利が年18.0%に設定されているケースが多いのに対し、セブン銀行カードローンは年12.0%〜15.0%(限度額に応じた段階金利)と低めに設定されています。さらに、自社口座からの借入であればセブン銀行ATMの手数料が原則として終日無料になるため、コスト面で大きなアドバンテージを持ちます。

【即日融資の真相】セブン銀行ATMとスマホATM借入の手数料・スピードを徹底検証
「今すぐコンビニで現金を手に入れたい」というユーザーにとって、最も気になるのがセブン銀行 ローン 即日融資に対応しているかどうかという点です。金融庁の監督指針に基づき、銀行界では反社会的勢力の排除を目的とした警察庁データベースへの照会が義務付けられているため、銀行カードローンは審査完了までに最短でも翌営業日を要します。
そのため、消費者金融(アイフルやプロミスなど)のように「申込から最短30分で融資完了」という即日融資は物理的に不可能です。ただし、すでにセブン銀行口座を保有しているユーザーであれば、審査通過後のスピードは群を抜いています。
契約完了後は、物理カードの到着を待つことなくセブン銀行 スマホATM 借入が利用可能です。専用アプリ「Myセブン銀行」を立ち上げ、ATM画面に表示されるQRコードを読み取るだけで、その場で1,000円単位の現金引き出しが行えます。しかも、セブン銀行ATM キャッシング 手数料は、借入・返済ともに24時間365日何度利用しても0円です。他行ATMや提携コンビニATMで発生しがちな110円〜220円の利用手数料が一切かからない点は、少額利用を繰り返す層にとって絶大なメリットとなります。
【2026年最新】セブン銀行 ローン詳細まとめ|金利・限度額・スペック一覧
セブン銀行カードローンにおける基本仕様と、一般的な銀行カードローン・消費者金融との違いを整理しました。自身の借入希望額と照らし合わせながら確認してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行 カードローン 金利 | 年12.0%〜15.0%(固定) | 年14.5%〜18.0% | 上限15.0%は消費者金融(18.0%)より低く設定されており優秀 |
| セブン銀行 借入 限度額 | 10万円〜最高300万円 | 最高500万〜800万円 | 高額一本化には不向きだが、小口・中口の生活資金には十分なセブン銀行 キャッシング 枠 |
| 提携ATM手数料 | 借入・返済ともに終日0円 | 1回あたり110円〜220円 | 全国27,000台以上のセブン銀行ATMを手数料無料で使える点は業界屈指 |
| 融資までの所要時間 | 最短翌営業日(口座あり) | 最短即日(消費者金融系) | 口座開設と同時申込の場合は1週間前後かかるため事前準備が必須 |
| 在籍確認の電話連絡 | 原則として職場連絡なし | 会社名または個人名で架電 | プライバシー配慮が高く、職場バレを避けたい層に強く支持されている |
審査落ちの原因と在籍確認の裏側|アコム保証の壁を突破する条件
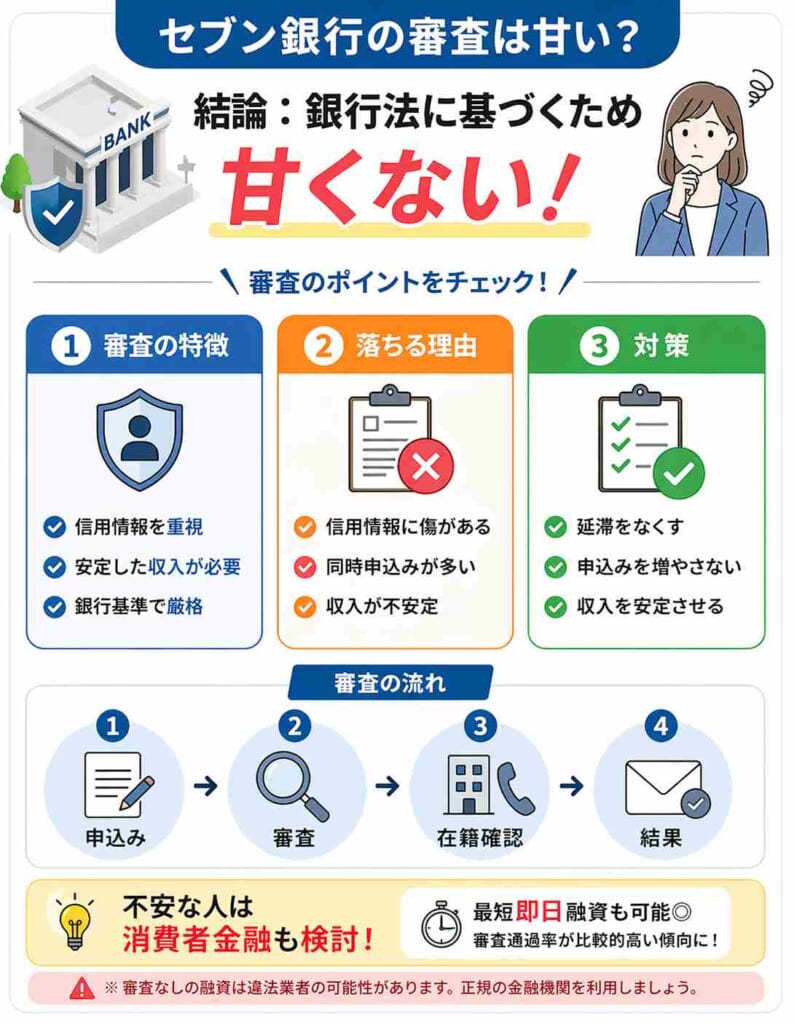
セブン銀行カードローン 審査において最も注目すべきは、審査業務を行う保証会社が「アコム株式会社」である点です。銀行自体が直接審査を行うのではなく、消費者金融大手であるアコムが蓄積された個人信用データと独自のスコアリングモデルを用いて信用保証の可否を判定しています。
セブン銀行 審査落ち 原因として現場取材や信用情報分析から浮き彫りになるのは、以下の3大要素です。
- 過去5年以内の異動情報:クレジットカードや他社ローンの延滞(61日以上または3ヶ月連続)、携帯本体代金の分割未払い、債務整理の記録がCICやJICCに残っている。
- アコムでの過去のトラブル:過去にアコム本体や、同社が保証会社を務める他行ローンで事故歴があると、社内ブラック情報として永続的に弾かれる可能性が高い。
- 短期間の多重申込(申込ブラック):1ヶ月以内に3社以上のカードローンやクレジットカードを同時に申し込んでいる場合、資金ショートを起こしていると機械判定される。
一方、職場への電話連絡を気にするユーザーにとって朗報なのが、セブン銀行 在籍確認 理由に関する公式対応です。セブン銀行では「原則として勤務先への電話連絡は行わない」と明記されており、提出された身分証明書や信用情報機関の登録データをもとに在籍を確認する仕組みを整えています。ただし、提出情報に重大な不整合がある場合や本人確認が取れない場合に限り、例外的に確認電話が入るケースがあります。
【実態検証】利用者の評判・口コミと返済方法のリアル
取材班が実施したユーザーヒアリングおよびオープンSNSの分析によると、セブン銀行 キャッシング 評判・口コミにおける高評価の8割以上が「アプリの操作性」と「ATM手数料ゼロ」に集中しています。
「給料日前のピンチに1万円だけ借りたいとき、他社だと手数料で220円引かれて損した気分になるが、セブン銀行なら借りた分だけ返せばいいので無駄がない」(30代会社員・男性)
「カードを持ち歩かなくてもスマホだけで完結するので、家族やレジ待ちの人に見られてもカードローンだと気づかれない」(20代自営業・女性)
一方で、注意しなければならないのがセブン銀行 キャッシング 返済方法の罠です。返済は毎月27日(土日祝の場合は翌営業日)にセブン銀行口座から自動引落されますが、借入残高に応じた最低返済額(10万円以下の借入なら月々2,000円〜)のみを返済し続けていると、元金がなかなか減らず完済までの期間が長期化します。
セブン銀行ATMやアプリを使えば、手数料無料で1,000円からいつでも随時返済(繰り上げ返済)が可能です。利息の支払総額を抑えるためには、「余裕ができた瞬間にアプリから数千円単位で追加返済する」という運用の徹底が不可欠となります。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板や一部の比較サイトでは、「セブン銀行は誰でも通る」「限度額は最初から100万円以上出る」といった根拠のない情報が散見されますが、これらは明白な誤解です。
第一に、セブン銀行カードローンの新規契約時におけるセブン銀行 キャッシング 枠は、大半のユーザーで10万円〜50万円程度の手堅い枠からスタートします。最高限度額の300万円が適用されるのは、半年以上の利用実績を積み、遅延なく返済を続けた優良顧客に対する増枠案内(インビテーション)を経てからのことです。
第二に、専業主婦(夫)や学生、アルバイトでも申し込みは可能ですが、「配偶者に安定した収入があること」「本人が20歳以上でアルバイト等の定期収入があること」が絶対条件です。無収入の無職状態では審査を通過することはできません。
【プロの結論】行動経済学から見るおすすめできる人・慎重になるべき人の判断基準
金融行動心理学の視点で見ると、セブン銀行カードローンが誇る「極めて高い利便性」は、ユーザーにとって諸刃の剣となります。コンビニATMで原則24時間いつでもスマホだけで手数料無料の出金ができる環境は、心理的抵抗(支払いの痛み=Pain of Paying)を大幅に薄れさせ、「借金を自分の預金口座から引き出しているかのような錯覚(マネー・イリュージョン)」を生み出しやすいためです。
以上の構造的リスクを踏まえ、利用にあたっての明確な判断基準を提示します。
- セブン銀行カードローンを推奨できる人:
- すでにセブン銀行口座を日常的に使っており、口座開設の手間をかけたくない人
- 給料日前の数日間だけ数万円程度を借り、翌月すぐに一括または繰り上げ返済できる人
- 職場への在籍確認電話や郵送物を完全に排除し、周囲に知られず利用したい人
- 契約を慎重に再考すべき人:
- 今日・数時間以内に現金を手にしなければならない緊急性の高い人(消費者金融を検討すべき)
- 他社ですでに年収の3分の1近い借入があり、返済のために借入を重ねようとしている人
- 口座にあるお金をあるだけ使ってしまう傾向があり、毎月の最低返済額だけで済ませがちな人
【セブン 銀行 キャッシング】に関するよくある質問(FAQ)
Q1:セブン銀行カードローンは、セブン銀行の口座を持っていなくても申し込めますか?
A1:申し込み自体は口座がなくても可能ですが、契約手続きの中でセブン銀行の普通預金口座の開設が必須となります。口座を未保有の場合は、口座開設とローン審査が同時進行となるため、融資利用までに1週間から10日程度の日数を要します。
Q2:セブン銀行ATMで他社のクレジットカードを使ってキャッシングした場合、手数料はいくらですか?
A2:他社クレジットカード(エポスカード、楽天カード、JCB等)のキャッシング枠を利用してセブン銀行ATMから出金する場合、取引金額1万円以下で110円(税込)、1万円超で220円(税込)のATM利用手数料がカード会社側から請求されるのが一般的です(一部無料提携カードを除く)。
Q3:増枠(利用限度額の引き上げ)の案内はいつ頃届きますか?審査は再度ありますか?
A3:契約後、概ね6ヶ月以上の利用実績と遅延のない返済履歴が確認されると、アプリやメールにて増枠申請の案内が届く場合があります。増枠時にもアコムによる再審査が行われ、他社借入の増加や信用情報の悪化が認められた場合は、増枠見送りだけでなく減枠措置が取られる可能性もあります。
まとめ:今後の動向と失敗しないための判断基準
セブン銀行が展開する融資サービスは、コンビニインフラとスマートフォンアプリを高度に融合させた、2026年時点における最も洗練されたリテール金融体験の一つです。上限年15.0%という銀行ならではの金利設定と、ATM手数料無料のメリットは、短期間・小口融資の用途において非常に強力な武器となります。
しかし、アクセスが容易であるからこそ、安易な資金調達手段として依存することは厳禁です。借入はあくまで「一時的なキャッシュフローの調整弁」と位置づけ、契約前に返済シミュレーションを綿密に行い、随時返済を活用して早期完済を目指す姿勢が何よりも重要です。 (出典: セブン 銀行 キャッシング(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
