経費とはどこまで落ちる?税務調査で否認されない全基準と最新ルール
「この支払いは経費で落とせるのか?」——フリーランスや個人事業主、副業に取り組むビジネスパーソンだけでなく、法人を経営するリーダーに至るまで、誰もが一度は突き当たる疑問です。日常の買い物やカフェでの打ち合わせ、自宅の家賃や光熱費に至るまで、どこまでが事業のコストとして認められ、どこからが私生活の出費(家事費)として税務署に否認されるのか、その明確な境界線に悩む声は後を絶ちません。
2026年の税務環境では、インボイス制度の経過措置の進展や電子帳簿保存法の完全定着に伴い、経費計上における「証拠力」と「事業関連性の説明責任」がこれまで以上に厳格に問われています。「経費で落とせばタダになる」「領収書さえ集めれば税金が浮く」といったネット上の誤った俗説を鵜呑みにすると、税務調査で手痛い追徴課税を受けるリスクに直結します。本稿では、税務署が決して見逃さない否認の基準から、合法的に手元資金を残すための正しい計上ルールまで、現場のリアルな実態をもとに網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:経費の絶対原則は「売上・事業との直接的・間接的な関連性」であり、私的な家事費との客観的な線引きが不可欠。
- 要点2:領収書より品名が明記されたレシートの方が税務上の証拠力が高く、自宅兼事務所の家賃按分には明確な平米比・時間比の計算根拠が求められる。
- 要点3:「経費を使えば得をする」という心理的錯覚を排し、インボイス経過措置や電子帳簿保存法に準拠した証憑管理を行うことが最大の防衛策となる。
【結論】経費とは一体どこまで認められる?「落ちる・落ちない」の境界線と計上の基本ルール
税務における「経費」とは、事業を行って売上(収入)を獲得するために直接・間接を問わず費やした費用の全般を指します。所得税法第37条において、確定申告の必要経費は「総収入金額を得るため直接に要した費用の額」および「その年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用の額」と明確に規定されています。
実務上、支払った金額が経費として認められるか否かを分ける経費計上の基本ルールは、極めてシンプルに言えば「その支出がなければ事業が成り立たない、あるいは売上に結びつかないと論理的に説明できるかどうか」に尽きます。
ここで初心者が混同しがちなのが、会計上の経費と損金の違いです。個人事業主の所得税計算では「必要経費」と呼ばれますが、法人税法上では「損金」という概念を用います。会計上で費用として処理したものであっても、法人税法上の損金不算入ルール(役員報酬の過大分や一定限度額を超える交際費など)に該当する場合は、税務上の利益から差し引くことができません。この違いを把握しておくことは、事業規模が拡大した際の法人化(法人成り)を判断する上でも必須の前提知識となります。
特に個人事業主の経費の範囲を判断する際は、以下の「3つの客観的基準」を満たしているかが審査の焦点になります。
- 事業関連性:事業内容と支出の目的に明確な因果関係があること。
- 業務遂行上の必要性:個人の私的な趣味や見栄ではなく、業務を円滑に進めるために不可欠であること。
- 証拠書類の存在:金額、日付、支払先、購入内容が第三者に証明できる証憑(領収書・レシート・請求書等)が保管されていること。
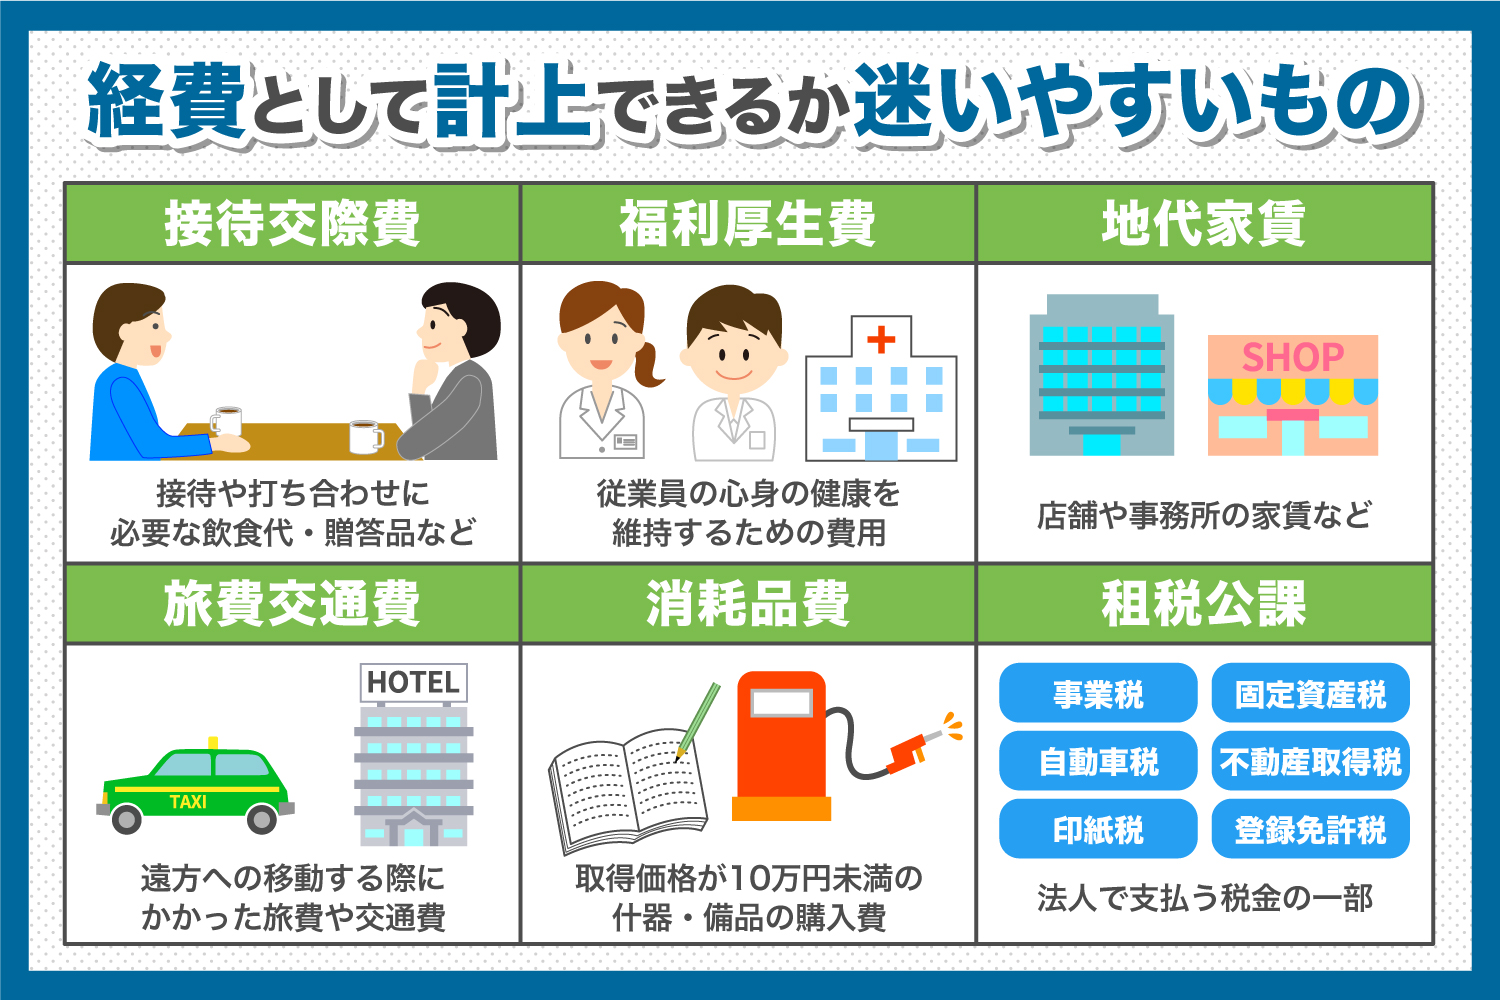
【実践一覧表】経費で落ちるもの・落ちないものの比較と勘定科目の選び方まとめ
日常業務で発生する多種多様な支出について、何が経費になり、何が認められないのか。判断に迷う代表的な費目を整理した経費で落ちるもの一覧と比較データが下表です。
| 項目・支出内容 | 詳細・数値データ / 基準 | 一般的な基準・扱い | 編集部の見解・実務アドバイス |
|---|---|---|---|
| PC・事務機器 | 30万円未満(青色申告特例)または10万円未満 | 全額経費(一括償却可能) | 青色申告なら30万円未満まで「少額減価償却資産」として年合計300万円まで即時償却が可能。 |
| 飲食代・打ち合わせ費 | 法人:1人あたり10,000円以下は会議費扱い | 会議費または接待交際費 | 相手先の氏名・社名・同席人数・目的のメモが必須。1人での高級ディナーは当然NG。 |
| 自宅兼オフィスの家賃 | 床面積または使用時間の割合(20%〜50%等) | 家事按分により経費計上 | 事業専用スペースの平米数で按分するのが最も合理的で税務署への説得力が高い。 |
| スーツ・普段着の衣服代 | 私用兼用が可能な汎用品 | 原則として経費否認(私費) | 舞台衣装や企業ロゴ入り作業着を除き、一般的なビジネススーツは判例上も経費算入不可。 |
| 所得税・住民税・罰科金 | 個人に課される公租公課・交通違反金 | 経費計上不可(家事費) | 個人事業税や固定資産税(事業用按分分)、消費税(税込経理時)のみ「租税公課」で計上可能。 |
日々の記帳をスムーズに行うためには、勘定科目の選び方まとめを頭に入れておくことが効率化の第一歩です。税法上、勘定科目の名称そのものに厳密な縛りはありませんが、一度決めた科目は毎期継続して使用する「継続性の原則」が求められます。
- 消耗品費:10万円未満の事務用品、パソコン周辺機器、ソフトウェア月額利用料など。
- 旅費交通費:業務上の移動に伴う電車代、タクシー代、出張宿泊費、高速道路料金など。
- 通信費:スマートフォンの利用料金、光回線費用、サーバー代、郵便切手代など(プライベート兼用は按分)。
- 広告宣伝費:Web広告費(Google/Meta広告等)、チラシ印刷代、自社サイトの制作費用など。
- 外注工賃(外注費):業務の一部を外部委託した報酬(インボイス登録状況の確認が必須)。
実務で頻出する接待交際費と会議費の基準についても再点検が必要です。法人の交際費課税における飲食費の除外基準は、税制改正を経て1人あたり10,000円以下が会議費(損金算入)として処理可能となっています。個人事業主の場合は法人と異なり交際費の全額控除限度額ルールはありませんが、だからこそ「事業関係者との円滑な取引のための支出であるか」が厳しくチェックされます。
自宅兼事務所の家賃按分と副業の経費上限|失敗しやすい落とし穴
在宅ワークが日常化した現在、最も質問が多くトラブルの原因にもなりやすいのが自宅兼事務所の家賃按分です。自宅で仕事をしている場合、家賃や電気代、インターネット回線費用を一定割合で経費にできますが、適当な感覚で「とりあえず8割」などと計上すると税務調査で真っ先にメスを入れられます。
按分計算の根拠としては、以下のいずれかの明確な数値を算出しておく必要があります。
- 面積比による按分:総床面積が50㎡で、仕事専用の部屋が15㎡の場合 → 15÷50=30%を経費計上(最も客観的で推奨される方式)。
- 時間比による按分:リビングの一角で作業する場合、1週間168時間のうち業務に使用する時間(例:1日8時間×週5日=40時間) → 40÷168=約23.8%を経費計上。
賃貸物件の家賃だけでなく、持ち家の場合は「建物の減価償却費」「固定資産税」「火災保険料」などを同様に按分して経費にできますが、住宅ローン控除を併用している場合は注意が必要です。事業割合が50%を超えると住宅ローン控除が一切使えなくなり、事業割合が10%超50%以下の場合は事業用部分が控除対象外となります。
一方、近年急速に拡大している副業の経費上限と落とし穴にも警戒しなければなりません。国税庁の通達改正により、副業収入が「事業所得」か「雑所得」かの判定において、帳簿書類の保存がない場合は原則として雑所得(年収300万円以下で主たる収入でない場合も含む)として扱われる運用が定着しています。
雑所得に該当する場合、副業のために直接かかった費用は経費計上できるものの、赤字が出たからといって本業の給与所得と相殺(損益通算)して所得税の還付を受けることは法律上できません。「副業で赤字を作って節税する」といった手口は国税当局の重点監視対象となっており、事業としての実態(営利性・継続性・独立性)が伴わない過大な経費計上は即座に否認されます。
【実態検証】税務調査で否認される経費の共通点と領収書・レシートの税務上の違い
国税局や税務署の現場で調査官が何を見ているのか。国税OBや税務調査の現場関係者の証言を総合すると、税務調査で否認される経費には明確な共通パターンが存在します。
最も典型的なのは「個人的な消費を事業経費に偽装する行為」です。休日に家族で行ったレストランの飲食代、個人的な旅行の交通費・宿泊費、自宅用の高級家具や家電製品などを「消耗品費」や「取材費」に紛れ込ませるケースです。税務調査では、支出された日付が「土日・祝日・年末年始」に集中していないか、クレジットカードの利用明細と突合して前後の足取りが私用と一致しないかが徹底的に洗われます。
ここで多くの事業者が誤解しているのが、領収書とレシートの税務上の違いです。
「宛名が『上様』の手書き領収書のほうが正式で信頼される」という思い込みは完全な誤りです。税務調査の現場では、品名が「お品代」としか書かれていない手書き領収書よりも、購入した商品ごとの具体的な内訳(文具、消耗品、書籍名など)が印字されたレジの明細レシートの方が圧倒的に証拠力が高く評価されます。
さらに、インボイス制度後の経費精算においては証憑の取り扱いが一段と厳格化しています。消費税の仕入税額控除を適用するためには、適格請求書発行事業者の登録番号(T+13桁)、適用税率、消費税額が正しく記載された適格請求書(または適格簡易請求書)の保存が必須です。
免税事業者からの仕入れに関する経過措置(2026年9月30日までは仕入税額相当額の80%控除、2026年10月1日以降は50%控除)を正しく帳簿に反映させているかどうかも、帳簿調査における重点確認事項となっています。
一般に知られていない盲点とネットの誤解|「経費で落とせばタダ」という危険な錯覚
SNS等で散見される「会社や事業の経費で落とせばタダになる」「経費を使いまくって税金をゼロにするのが賢い」という言説は、財務戦略として極めて危険な認知の歪みです。
行動経済学や心理学の観点から見ると、人間には「税金を取られるくらいなら何かに使ってしまいたい」という損失回避バイアスが働きます。しかし、冷静にキャッシュフローの計算式を見れば、その不合理さは一目瞭然です。
所得税・住民税の実効税率が合計30%の事業者を例に取りましょう。
- 10万円の利益をそのまま残した場合:税金として3万円を納付し、手元に残る現金は7万円。
- 節税のために不要な10万円の機材を購入した場合:経費計上により税金は3万円減るが、10万円の現金が流出するため、手元に残る現金は0円。
経費を使ったからといって商品がタダになるわけではなく、単に「税率分だけ安く買えた」に過ぎません。事業の将来的な利益に結びつかない無駄な支出を重ねることは、自らの手で事業の体力を削り、資金ショートのリスクを高める自傷行為に他なりません。
【プロの結論】経費を使うべき人・徹底して引き締めるべき人の判断基準
経費に対する向き合い方は、事業のステージと目的によって180度変える必要があります。
【経費を積極的に投資すべき人】
- その支出によって作業時間を短縮できる(ハイスペックPC、業務効率化ツール、外注化)。
- 新しいスキルの獲得や人脈形成により、翌期以降の売上単価アップが確実に見込める(専門書籍、セミナー、事業上のキーマンとの会食)。
- 自己資金に余裕があり、事業規模を拡大するための先行投資フェーズにある事業者。
【経費を厳格に削減すべき人】
- 「税金を払いたくない」という感情的な理由だけで、事業に直結しない備品や会食にお金を使おうとしている人。
- 手元の運転資金(キャッシュ)が月商の3ヶ月分未満しかない事業者。
- 将来的に銀行融資や住宅ローンの審査を控えており、決算書上の所得(利益)を厚く見せる必要がある人。

【経費とは】に関するよくある質問(FAQ)
Q1:クレジットカードの利用明細書だけで経費として認められますか?
A1:原則としてクレジットカードの利用明細(WEB明細含む)単体では、購入した具体的な品名や内容が確認できないため、税務上の正式な証憑としては不十分です。必ず購入時に発行される「レシート」「納品書」「購入完了画面の明細」を併せて保管してください。
Q2:10万円以上のパソコンを一括で経費にする方法はありますか?
A2:青色申告を行っている個人事業主または中小企業であれば、「少額減価償却資産の特例」を活用することで、取得価額30万円未満の資産について年合計300万円まで購入年度に一括で経費(損金)計上できます。白色申告の場合は、10万円以上の備品は原則として耐用年数に応じた減価償却(または20万円未満の一括償却資産)を行う必要があります。
Q3:開業前の準備費用はいつまで遡って経費にできますか?
A3:開業前に支払った店舗の内装費、市場調査費用、名刺作成代、パソコン購入代などは「開業費」(繰延資産)として計上可能です。法的に「〇年前まで」という厳密な期間制限はありませんが、一般的には開業前数ヶ月〜1年程度の実態が証明できる範囲が対象です。開業費は任意償却ができるため、初年度に一括計上することも、黒字化した年度にまとめて償却して節税することも可能です。
まとめ:2026年以降を生き抜くための正しい経費マネジメント
経費の本質とは、単なる「税金を減らすためのテクニック」ではなく、「投じた資金をいかにして将来の売上と利益に変換させるか」という事業投資のプロセスそのものです。
曖昧な解釈で私生活の支出を経費に混ぜ込む行為は、税務調査における追徴課税・重加算税という経済的損失を招くだけでなく、自社の正確な収益構造を見誤らせる最大の要因となります。領収書やレシートの適切な保管、按分比率の明確なエビデンス保持、そしてインボイス制度や電子帳簿保存法に対応したデジタル管理を徹底し、事業を力強く成長させるための戦略的な経費マネジメントを実践してください。 (出典: 経費 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
