貯金1000万円で人生の難易度は激変?達成割合と2026年最速蓄財術
物価高や金利の引き上げ局面が続く2026年において、「金融資産1000万円」という節目は、多くのビジネスパーソンにとって依然として大きな心理的マイルストーンであり続けています。日々のSNSやマネー情報では「1000万円を貯めると世界が変わる」「人生のイージーモードが始まる」といった声が散見される一方で、「1000万円程度では老後も不安だし生活は何も変わらない」というシビアな現実論も根強く存在します。
実際のところ、手元の金融資産が8桁(10,000,000円)の大台に乗ったとき、日々の生活実感や精神状態にはどのような変化が起きるのでしょうか。公的な家計調査データや現場取材で得られたリアルな証言をもとに、達成者の実態と2026年最新の効率的な資産形成アプローチを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身世帯で貯金1000万円を超える層は約13〜14%にとどまり、30代独身では明らかな「上位層」に位置する
- 要点2:日々の贅沢はできないものの「理不尽な労働を拒絶できる選択権」が生まれ、精神的な余裕という形で人生の難易度は確実に下がる
- 要点3:手取り20万円からでも、固定費の削減と新NISAを活用したハイブリッド運用を組み合わせれば誰でも現実的な到達ロードマップを描ける
【統計検証】貯金1000万円の割合はどれくらい?客観データで見る達成者のリアル
「貯金1000万円」と耳にすると、かつては一部の高給取りや中高年層だけの領域と受け止められがちでした。しかし、新NISAの普及や若年層の投資熱の高まりを受け、その保有層のグラデーションは変化しています。客観的な統計として、金融広報中央委員会が公表する「家計の金融行動に関する世論調査」のデータを紐解いてみましょう。
金融資産を保有していない層(いわゆる貯蓄ゼロ世帯)を含めた全体統計を見ると、単身世帯における金融資産1000万円以上の割合は約13.8%前後を推移しています。つまり、一人暮らしのビジネスパーソンの中で1000万円を突破している人は「およそ7人に1人」の狭き門です。二人以上世帯(ファミリー層)に目を向けても、1000万円以上の保有割合は約27〜28%程度であり、全体の3割に満たないのが現実の分布です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 単身世帯の1000万円以上割合 | 約13.8%(金融資産非保有含む) | 単身世帯の中央値は約100万〜130万円 | 平均値(約900万円台)に惑わされず中央値を見れば、1000万は紛れもない上位層 |
| 二人以上世帯の1000万円以上割合 | 約27.5% | ファミリー世帯の中央値は約350万〜400万円 | 教育費や住宅ローンを抱える家庭にとって1000万円の壁は依然として厚い |
| 30代単身世帯の達成率 | 約9.5〜11.0% | 30代単身の中央値は約70万〜100万円 | 30代独身で1000万円に達している場合、同年代の上位1割に堂々と位置する |
| 純預金のみでの達成割合 | 30代・40代達成者の3割以下 | 預金比率が過去最低水準へシフト | 現金貯蓄だけでなく株式・投信との複合型で突破した層が多数派を占める |
特に注目すべきは30代独身の貯金1000万円というポジションです。調査データにおいて、30代単身世帯で金融資産1000万円を超えているのは全体の約1割に過ぎません。中央値が100万円前後に留まっている実態を踏まえると、30代前半から半ばで8桁を築き上げた人は、堅実な支出コントロールや先駆的な資産形成を継続できた「突出した少数派」であると裏付けられます。

「人生の難易度が下がる」噂の真相|貯金1000万円で生活は変わるか
ネット上の掲示板やSNSでは、「貯金1000万円で生活は変わるか」「人生の難易度が下がる」という言説が定期的に議論を巻き起こします。「1000万あっても毎日の牛丼がステーキに変わるわけではない」という冷淡な意見がある一方で、実際に達成した当事者の手記やインタビューからは、日常の風景が別の次元に見え始める瞬間が語られています。
編集部が取材した30代後半のIT企業勤務男性(手取り月収26万円から8年で1000万円達成)は、その心境の変化を次のように明かしました。
「会社の理不尽な人事や、上司からの不条理な叱責に対して、胃を痛めることがなくなりました。頭の片隅に『最悪でも明日辞表を叩きつけて、2〜3年は何もしなくても生きていける』という絶対的な防壁があるからです。その余裕が皮肉にも、会議での自然体な発言や交渉力につながり、結果的に社内評価まで上がりました」
この証言が示す通り、生活の「派手さ」は変わりませんが、「精神的な耐衝撃性」が劇的に変貌します。心理学ではこれを「コントロール感の獲得」と呼びます。外部環境(会社や社会状況)に自分の命運を握られているという無力感から脱却し、自分の意志で人生を選べるという自己効力感が宿るのです。
一方で、生活が変わらない側面も冷静に認識しておく必要があります。月々の手取り給与が劇的に増えたわけではないため、外食の頻度をむやみに増やしたり高級車を購入したりすれば、瞬く間に資産は削り取られます。1000万円がもたらす最大の恩恵は、物質的な贅沢ではなく「嫌な労働や人間関係を拒絶できる心理的バウンダリー(境界線)」の獲得にあると整理できます。
噂の真偽を検証|貯金1000万はすごいのかネットの反応と二極化の背景
「貯金1000万はすごいのか」という問いに対し、ネットコミュニティの反応は真っ二つに割れる傾向が見られます。Yahoo!知恵袋や5ちゃんねる、X(旧Twitter)などの言説を分析すると、以下の2つの極端な言説が衝突しています。
肯定派の意見としては、「20代〜30代で1000万は普通に尊敬する」「自分の周囲では誰もそんなに持っていない」「冠婚葬祭や急な入院でもビクともしない安心感がある」といった、現実の家計感覚に基づいた評価が主流です。
対する否定派・懐疑派のロジックは、「東京で家を買えば頭金で一瞬で消える」「老後資金2000万円問題の半分にしかならない」「これからのインフレ時代に1000万ポッチでは安心できない」というマクロ視点の危機感に基づいています。
この議論が噛み合わない背景には、「フロー(日々の収支)とストック(蓄積された資本)の混同」が存在します。老後生活を完全に支え切るための「完結型ストック」として見れば、確かに1000万円は通過点に過ぎません。しかし、予期せぬ失職や病気、キャリアチェンジに伴うブランクを埋める「防衛用ストック」として捉えれば、1000万円は成人の生活費を数年間支え得る強大な武器です。ネット上の冷ややかな声に惑わされず、自身のライフステージにおける「防衛力」として評価することが肝要です。
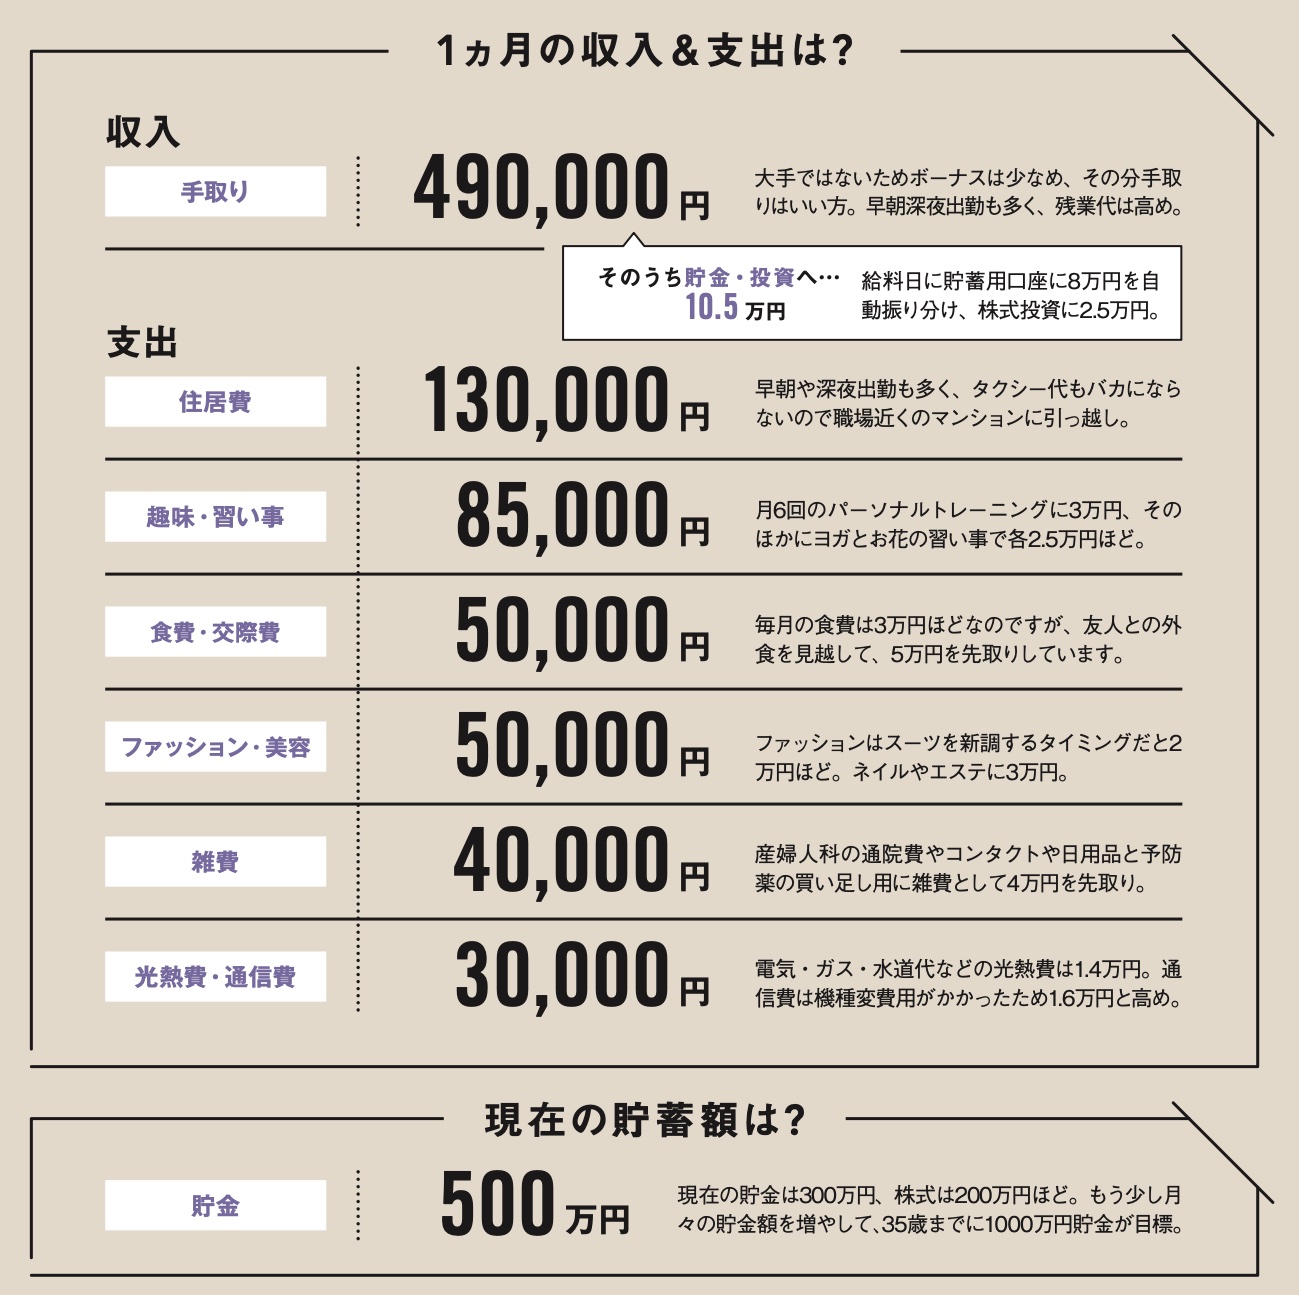
【現実解剖】貯金1000万円の利息と配当金生活の限界とインフレリスク
「1000万円貯まれば配当金生活ができるのではないか」という淡い期待を抱く人も少なくありません。しかし、現在の金融情勢と投資リターンの現実的な数値を当てはめると、その限界が浮き彫りになります。
まず銀行預金ですが、日本銀行の政策修正に伴い預金金利が引き上げられたとはいえ、普通預金や定期預金の金利は年0.2〜0.3%前後にとどまります。1000万円を普通預金に全額預けたとしても、得られる税引前の利息は年間わずか2万〜3万円程度。コンビニATMの手数料やインフレによる購買力低下を考慮すれば、預金利息だけで生活を潤すことは不可能です。
では、年利3.5〜4.0%を見込める高配当株ポートフォリオに1000万円を投じた場合はどうでしょうか。
| 運用手法 | 想定年間リターン(税引前) | 月額換算の手取り受取額 | 生活に与える現実的インパクト |
|---|---|---|---|
| メガバンク定期預金(0.3%想定) | 約30,000円 | 約2,000円(税引後) | サブスクリプション1〜2個分。資産保全にはなるが増加は期待できず |
| 国内高配当株(3.8%想定) | 約380,000円 | 約25,000円(税引後) | 光熱費+通信費を完全自動化できる水準。生活費の固定費削減に直結 |
| インデックス投資信託(年利5.0%想定) | 約500,000円(評価益) | 約33,000〜41,000円相当 | 取り崩さず複利運用することで「第2の給与口座」として資産加速が始まる |
高配当株で運用した場合、手元に入ってくる配当金は月額およそ2万5000円〜3万円です。これだけで仕事を辞めて遊んで暮らす「完全リタイア」は不可能であるものの、「毎月のスマホ代、電気代、水道ガス代が永久に無料になる」と換算すると、その破壊力は極めて大きいと言えます。日々の生活費の基礎部分を配当が肩代わりしてくれる安心感は、労働への依存度を一段引き下げる確かな効力を持っています。
手取り20万円から1000万円貯める方法と達成の決定的な秘訣
高所得者ではない平均的な給与所得者、例えば「手取り20万円」の若手や一人暮らし会社員が1000万円に到達することは可能なのでしょうか。結論から言えば、十分に現実的な射程に入ります。ただし、根性論による食費の切り詰めといった疲弊する節約では確実に途中で息切れを起こします。
多くの達成者が口を揃える貯金1000万円達成の決定的な秘訣は、以下の「三原則」に集約されます。
1. 「先取り貯蓄システム」の物理的遮断
給与が振り込まれた瞬間に、指定の割合(手取りの20〜25%=4万〜5万円)を生活用口座から別の金融機関口座や投資信託へ自動振替する仕組みを作ります。「余ったら貯金する」というアプローチでは、パーキンソンの法則(支出の額は収入の額に達するまで膨張する)によって100%失敗します。
2. 家賃・通信費・保険の聖域なきメス入れ
手取り20万円の場合、家賃は管理費込みで6万円以内に抑えるのが鉄則です。格安SIMへの移行で月額通信費を2000円前後に抑え、内容の重複した民間医療保険を解約して公的高額療養費制度をベースに設計し直すだけで、年間20万〜30万円の可処分所得が浮き上がります。
3. 初動300万円までの「ブースト期」を乗り越える自制心
資産形成における最大の難所は「0円から300万円」のフェーズです。この期間は複利運用の効果がほとんど目に見えず、努力と成果が比例しないように感じられます。しかし、300万円を突破したあたりから、運用の含み益や利息が自走し始め、資産が雪だるま式に増える手応えが得られるようになります。

【2026年最新の家計資産形成】新NISAで1000万円形成する資産運用おすすめモデル
現金の貯蓄力だけで1000万円を目指す場合、手取り20万円から毎月5万円を貯めても丸々16年8ヶ月(200ヶ月)の年月を要します。物価上昇局面において現金の価値が相対的に目減りする環境下では、預金だけに依存したアプローチはリスクを伴います。ここで不可欠となるのが、非課税保有期間が無期限化された新NISAを活用した資産形成モデルです。
2026年現在の資産形成セオリーとして最も堅実とされるのは、「生活防衛資金+全世界株式・全米株式インデックス」を中軸に据えたハイブリッド構成です。
まずは日常生活費の6ヶ月〜1年分にあたる150万〜200万円を普通預金や個人向け国債などの流動性資産として確保します。この「安全弁」があることで、市場の暴落時にも投資信託を取り崩さずに耐え抜くことができます。
残りの資金を、新NISAの「つみたて投資枠」および「成長投資枠」を活用して、全世界株式(オール・カントリー)やS&P500連動型のインデックスファンドへ毎月コツコツと積み立てていきます。仮に年利5%(長期運用の現実的な期待値)で運用できた場合の試算は以下の通りです。
| 毎月の積立額 | 想定利回り(年率) | 1000万円到達までの年数 | 元本と運用収益の内訳 |
|---|---|---|---|
| 月3万円(学生・新社会人向け) | 5.0% | 約17年 | 元本612万円 + 運用益約390万円 |
| 月5万円(手取り20万の標準枠) | 5.0% | 約12年 | 元本720万円 + 運用益約280万円 |
| 月10万円(共働き・副業展開) | 5.0% | 約7年 | 元本840万円 + 運用益約170万円 |
純粋な預金だけでは16年以上かかっていた蓄財期間が、新NISAの税制優遇と複利の力を組み合わせることで約12年まで圧縮され、運用益がおよそ280万円上乗せされます。ボーナス時の増額や昇給分を投資に回せば、20代後半からスタートして30代半ばで1000万円のステージへ到達することは極めて現実的なシナリオとなります。
一般に知られていない盲点とネットの誤解
資産1000万円を目指す過程や達成直後には、ネットの表面的なアドバイスでは見落とされがちな「3つの落とし穴」が存在します。
誤解1:「1000万円貯まれば、資産運用だけで一気に金持ちになれる」
運用資産が1000万円になったとしても、年利5%で得られる果実は年間50万円程度です。月換算では約4万円強であり、人生を一発逆転させるほどの破壊力はありません。富裕層(1億円以上)のような資本収益主導の生活に移行できるわけではなく、依然として「自らの本業による入金力」が家計の柱である事実に変わりはありません。
誤解2:「全額を投資に突っ込むのが最も効率的である」
「現金で持っているのは機会損失」という極論を信じ込み、手元現金を数十万円程度に絞って全額をリスク資産に投入するケースが見られます。しかし、相場の下落局面(例えば20〜30%の調整安)に直面した際、資産が700万円台に急減する恐怖に耐えきれず、底値で狼狽売りしてしまう初心者が後を絶ちません。強靭なメンタルを保つためには、少なくとも生活費の半年分以上の現金をキャッシュとして手元に残す「緩衝材」が絶対に必要です。
誤解3:「支出を極限まで削る人間が最も偉い」
蓄財の初期段階において、交際費を一切絶ち、友人との外食や趣味、資格取得などの自己投資をゼロにしてしまう人がいます。これは行動経済学で言う「ハイパーボリック・ディスカウンティング(極端な将来偏重)」に陥った状態です。20代・30代の貴重な経験や健康、人間関係を過剰に犠牲にして得た1000万円は、将来のキャリア伸長や人生の充実度を損なう代償になりかねません。
【プロの結論】資産形成が加速する人・挫折する人の判断基準
長期的な資産形成を完遂できる人と、途中で散財して振り出しに戻る人の間には、明確な心理的境界線が存在します。
おすすめできる人(達成しやすい人の特徴):
・「人と比べる見栄」のコストを自覚し、自分の価値基準にのみお金を使える人
・自動化された仕組みを作り、毎日の残高変動を過剰に気にせず放置できる人
・資産形成を「我慢の連続」ではなく「自分の自由を買い戻すゲーム」として楽しめる人
注意・改善が必要な人(挫折しやすい人の特徴):
・SNSで見かける他人のキラキラした消費やハイブランドに劣等感を抱きやすい人
・一度の飲み会や衝動買いで自己嫌悪に陥り、「もうどうでもいい」と極端に走る人
・短期的な株価の上下に一喜一憂し、頻繁に売買を繰り返してしまう人
資産1000万円とは、単なる通帳の印字ではなく「自分自身の欲望と不安をコントロールできた証明」です。お金そのものを目的にするのではなく、「理不尽な環境からいつでも立ち去れる権利」を手に入れるためのチケットとして蓄財を位置づけることが、息の長い成功を支えるメンタリティと言えます。
【貯金 1000 万】に関するよくある質問(FAQ)
Q1:貯金1000万円を達成したら、仕事を辞めてサイドFIREやセミリタイアは可能ですか?
A1:単身者であっても、1000万円単体での完全リタイアは極めて困難です。年間生活費が200万円と仮定すると、無収入ではわずか5年で資金が枯渇します。ただし、生活費の半分(月10万円程度)を週2〜3日のアルバイトやフリーランスの軽作業で稼ぎ、不足分を資産運用や貯蓄から補う「サイドFIRE」の助走期間としては現実的です。1000万円は完全引退の原資ではなく、働き方の自由度を高める「クッション」として機能します。
Q2:手取り20万円の一人暮らしですが、どんな支出配分を目指せば1000万円が近づきますか?
A2:手取り20万円の黄金比率として推奨されるのは、「固定費50%(10万円:家賃6万、水道光熱・通信2万、その他2万)」「変動費25%(5万円:食費3万、日用品・交際費2万)」「貯蓄・投資25%(5万円)」の配分です。毎月確実に5万円を新NISA等のインデックス投資へ回し、ボーナスから年20万〜30万円を生活防衛資金に充てることで、約10年前後での1000万円到達が視野に入ります。
Q3:1000万円が貯まったら、銀行に置いておく割合と投資に回す割合はどう決めるべきですか?
A3:個人のリスク許容度や雇用環境によりますが、標準的なモデルケースでは「生活防衛資金として200万〜300万円を普通預金・個人向け国債」に残し、「残りの700万〜800万円を世界分散投資(インデックスファンド等)」に配分するのが合理的です。まとまった現金を一括で投資へ回すことに抵抗がある場合は、数ヶ月から1〜2年かけて分割投資していくことで、高値掴みの心理的プレッシャーを軽減できます。
まとめ:今後の動向と失敗しないための判断基準
金融資産1000万円という節目は、達成した瞬間に豪遊ができるような魔法のランプではありません。しかし、病気や突然の退職といった人生の不測の事態に対して「数年間は生活を維持できる」という盤石の防壁をもたらし、嫌な人間関係や過酷な労働環境にノーを突きつける勇気を与えてくれます。
単身世帯のわずか1割強しか到達できないこの高みに達するためには、特別な才能や高額な年収は必須ではありません。必要なのは、手取り収入に見合った身の丈の支出コントロール、自動化された先取り積立、そして新NISAをはじめとする現代の資産形成インフラを淡々と使い倒す継続力です。
物価高が続く不透明な時代だからこそ、8桁の資産がもたらす「心の静寂」は何物にも代えがたい価値を持ちます。まずは月1万円、3万円の確実な自動積立からスタートし、自身の人生の主導権を取り戻すロードマップを着実に歩み進めてみてください。 (出典: 貯金 1000 万(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
