私立大学4年間の学費総額と文理格差!見落とす隠れ費用と無償化の全貌
子どもの大学進学を控えた保護者にとって、避けて通れない最大の関門が「教育費の工面」です。特に私立大学への進学は、国公立大学と比較して学費負担が大幅に重く、学部系統の選択や通学形態(自宅通学か一人暮らし生か)によって数百万から数千万円規模の差が生じます。
2026年現在、国の「高等教育の修学支援新制度」や多子世帯を対象とした大学無償化策の拡充が話題を集める一方、「私立大学は無償化でも全額無料にならない」「授業料以外にかかる想定外の費用で家計が逼迫した」という悲痛な声が現場から相次いでいます。文部科学省の最新調査データや家計の実情をもとに、私立大学4年間で本当に必要となる費用の実態と、賢い資金防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:私立大学4年間の学費総額は文系で約410万〜450万円、理系で約560万〜620万円、医歯薬系では1500万〜4000万円超と学部間格差が極めて大きい。
- 要点2:一人暮らしの場合は生活費込みで総額1000万〜1300万円規模に跳ね上がり、PC代・実習費・就活費用などの「隠れ費用」が家計を圧迫する。
- 要点3:2026年の多子世帯無償化制度にも減免上限額(私立大学授業料は約70万円/年まで)があり、奨学金や教育ローンの計画的な併用が不可欠である。
【2026年最新】私立大学4年間の学費平均と学部別の決定的な格差
文部科学省が公表している「私立大学入学者に係る初年度学生納付金等調査」の最新傾向を踏まえると、私立大学の初年度納入金平均は約135万〜140万円前後で推移しています。内訳としては、入学金が約24万〜26万円、授業料が約90万〜95万円、施設設備費が約18万〜20万円です。
2年目以降は入学金の支払いがなくなるものの、毎年100万円前後の授業料および諸会費が発生します。ここで注意すべきは、文系・理系・医歯薬系における圧倒的なコスト差です。実験や研究設備への投資が必要な理工系は文系よりも約150万円以上高額になり、6年制となる医学部では家が1軒買えるほどの金額に達します。
| 学部系統 | 初年度納入金平均(相場) | 卒業までの学費総額 | 編集部の見解・分析 |
|---|---|---|---|
| 私立文系学部 (法・経・文・商など) | 約118万〜128万円 | 約400万〜450万円 (4年間) | 私立の標準水準。ゼミや語学留学、資格取得の有無で追加費用が変動しやすい。 |
| 私立理系学部 (理工・情報・農学など) | 約155万〜170万円 | 約550万〜620万円 (4年間) | 実験実習費が上乗せされる。大学院進学(修士2年間で約200万円増)も視野に入れた試算が必要。 |
| 私立薬学部・看護医療系 (薬学科:6年制) | 約200万〜240万円 | 約1,200万〜1,500万円 (6年間) | 4年制ではなく6年制履修のため総額が跳ね上がる。病院実習費や国家試験対策費も加算。 |
| 私立医学部 (医学科:6年制) | 約450万〜900万円 | 約2,000万〜4,500万円 (6年間) | 大学ごとの学費格差が最も激しい。上位校と下位校で2,000万円以上の差が生じるケースも。 |
私立大学学費文系理系比較を行うと、4年間の学費だけで約150万〜170万円の差がつきます。さらに、情報系や理工系では高性能ノートパソコンの必携化や専門ソフトウェアのライセンス費用、薬学・医療系では実習用ユニフォームや保険代など、募集要項の授業料欄には記載されない支出が積み重なります。

授業料だけではない「隠れ費用」と一人暮らし生活費込み総額シミュレーション
保護者が最も見落としがちなのが、大学の納付書に記載されない「学外で発生する付帯費用」です。教育資金計画を立てる際、授業料の金額だけを工面して安心していると、入学直後の支払いで家計が立ち行かなくなるリスクがあります。
大学生活で実際に発生する代表的な隠れ費用には、以下の項目が挙げられます。
- 指定スペックのノートPC・周辺機器:文系でも12万〜18万円、理系やデザイン系では25万〜35万円前後の高性能機が指定される。
- 教科書・専門書代:半期で2万〜5万円、4年間で15万〜30万円(医学・薬学・法律系はさらに高額)。
- 定期代・通学交通費:自宅通学の場合、遠距離私鉄や新幹線利用で年間10万〜30万円。
- ゼミ合宿費・資格検定受験料・TOEIC対策:4年間で10万〜30万円。
- 就職活動関連費:リクルートスーツ、交通費、宿泊費、オンライン面接環境整備等で15万〜30万円。
- 成人式(振袖・写真)・卒業式(袴・謝恩会):20万〜40万円。
さらに、実家を離れて進学する場合の負担は跳ね上がります。全国大学生活協同組合連合会の家計調査データを基に算出した、通学形態別の4年間総支出シミュレーションは次の通りです。
【自宅通学 vs 一人暮らしの4年間総額シミュレーション】
- 私立文系×自宅通学:学費約420万円+通学・教材費約80万円=約500万円
- 私立文系×一人暮らし:学費約420万円+生活費(月12万円×48ヶ月=576万円)+初期費用約50万円=約1,046万円
- 私立理系×自宅通学:学費約580万円+実験教材・PC費約100万円=約680万円
- 私立理系×一人暮らし:学費約580万円+生活費・初期費用約630万円=約1,210万円
大学学費一人暮らし生活費込み総額は、私立文系で約1,000万円、私立理系では約1,200万円を超えるのが現実的なベースラインです。仕送りを月8万〜10万円程度に抑え、残りを学生本人のアルバイトで補填したとしても、親側のキャッシュアウトは4年間で800万〜900万円に達します。
【実態検証】利用者の生の声と現場目線で見えた支援制度のリアル
SNSや大手掲示板、保護者コミュニティでは、学費の捻出に苦しむリアルな叫びが日々投稿されています。現場の保護者や学生の取材・口コミから浮かび上がるのは、「制度の分かりにくさ」と「資金ショートの危機」です。
【現場から寄せられた保護者・学生の生の声】
- 「子ども2人を私立文系に通わせているが、ボーナスはすべて学費振込で消える。固定資産税や車の車検が重なる時期は口座残高が数万円になり、毎月胃が痛い。」(50代・会社員)
- 「理系の息子に入学祝いで買ったパソコンが大学の推奨スペックに満たず、買い直す羽目に。初年度納入金160万円を払った直後の25万円の出費は致命的だった。」(40代・主婦)
- 「給付型奨学金の対象外になる世帯年収ゾーンにいる。年収750万円世帯だが、税金と社会保険料が高く、手取りから大学費用を毎年120万円払うのは貯蓄を削るしかない。」(50代・自営業)
制度面での最大のトピックは、政府が進める多子世帯の大学無償化策です。しかし、ネット上では「子どもが3人いれば私立大学も完全タダになる」という誤解が蔓延しています。2026年時点における国の支援制度の正確な枠組みを把握しておく必要があります。
国の高等教育無償化における私立大学の減免額には法令上の上限が設けられています。私立大学の授業料減免上限額は年間約70万円(入学金は約26万円)です。私立大学の平均授業料(年額約95万〜140万円)から減免上限を差し引いた差額分は、多子世帯であっても自己負担として支払わなければなりません。
給付型奨学金対象年収に関しても、住民税非課税世帯およびそれに準ずる世帯(年収約380万円未満)から、理工農系や多子世帯を対象とした年収約600万円前後まで支援枠が段階的に拡大されていますが、中間所得層(年収700万〜1000万円世帯)は依然として手厚い支援の枠外に置かれています。制度を過信せず、不足分をどう手当てするかの事前準備が不可欠です。
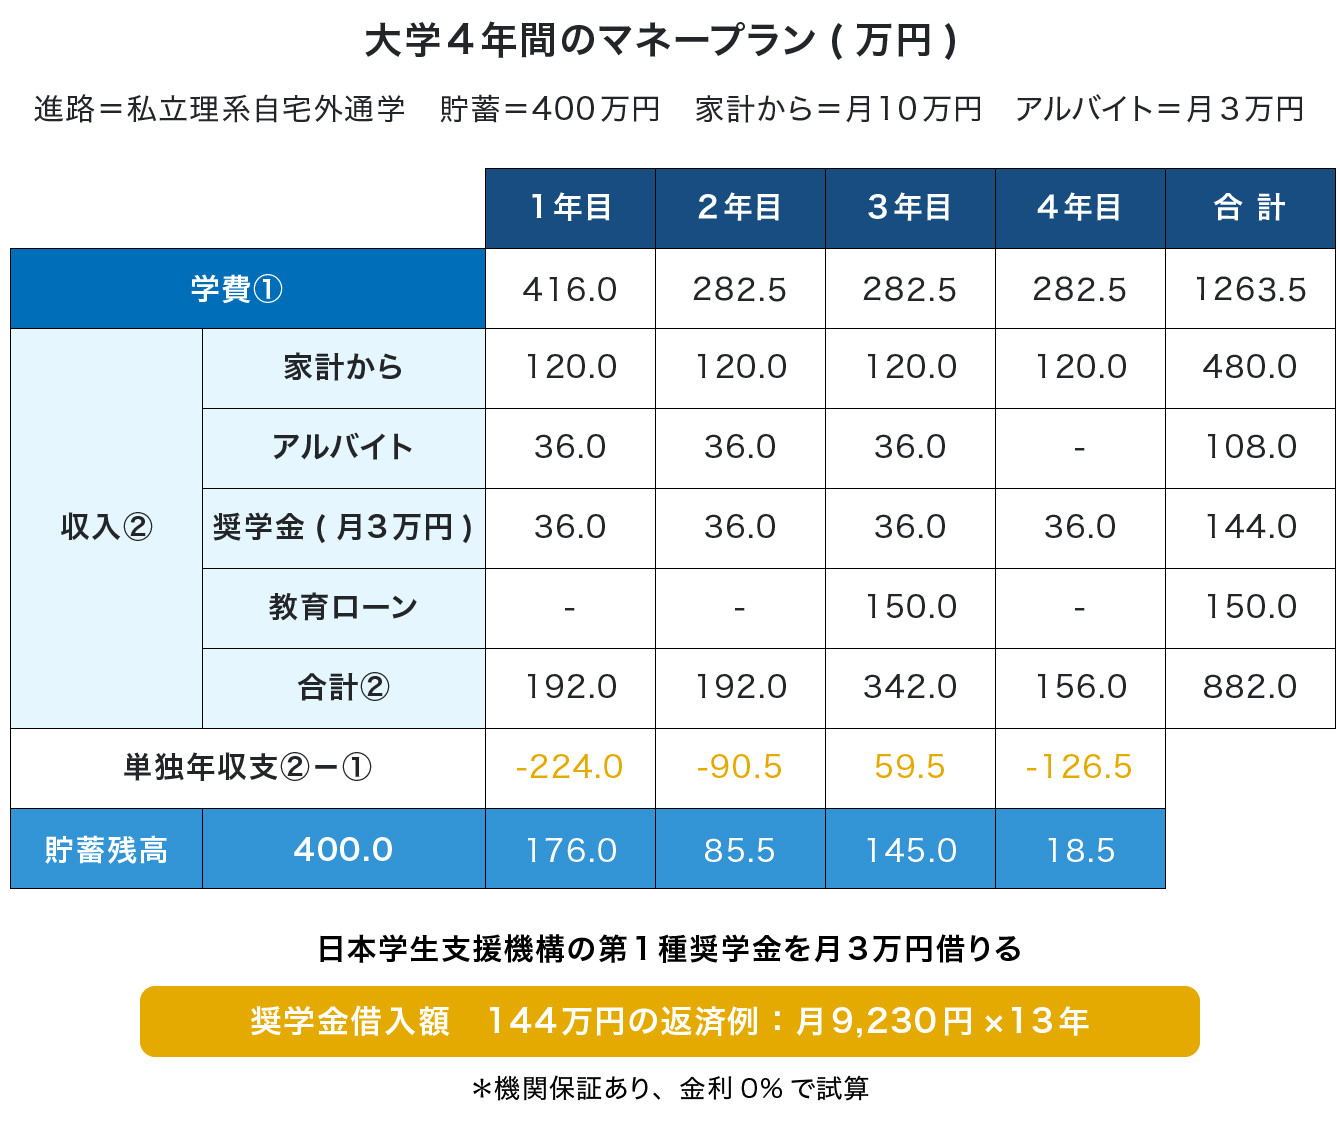
一般に知られていない盲点と大学費用が払えない時の現実的な防衛策
もし学費の納付期日までに資金が準備できない場合、絶対に避けるべきは「無断での滞納」です。多くの大学では納付期限を過ぎると督促が行われ、最終的には除籍・退学処分となってしまいます。しかし、所定の手続きを踏むことで回避できる救済措置が存在します。
大学費用払えない時の対処法・4つのステップ:
- 大学の学生課・財務課へ「延納・分納」を申請する:多くの私立大学には、学期ごとの学費納付期限を数ヶ月延長する「延納制度」や、2〜4回に分けて支払う「分納制度」が用意されています。申請書と理由書を提出することで、一時的な資金ショートを乗り切ることが可能です。
- 大学独自の緊急減免・奨学金を申請する:家計急変(主たる家計支持者の失業、倒産、病気、災害など)が生じた場合、大学独自の給付型奨学金や学費免除枠が適用されるケースがあります。
- JASSO(日本学生支援機構)の緊急・応急採用を活用する:定期採用の時期を過ぎていても、家計急変事由が発生した際は随時、無利子の第一種や有利子の第二種奨学金の申込みが受け付けられます。
- 公的・民間の教育ローンを比較・併用する:つなぎ資金として教育ローンを利用する際は、金利と返済条件の比較が極めて重要です。
【教育ローン金利比較と特徴の整理】
- 国の教育ローン(日本政策金融公庫):固定金利(年2%台半ば前後・優遇制度あり)、融資限度額最高350万円(一定条件で450万円)。世帯年収上限があるものの、固定金利で安心感が高く、母子・父子家庭や低所得世帯への金利・保証料優遇が手厚い。
- 民間銀行の教育ローン:変動金利(年1.8%〜3.5%前後)または固定金利(年3.0%〜5.0%前後)、融資限度額最高1,000万〜3,000万円。審査スピードが早く高額融資に対応するが、金利情勢による返済額増加リスクに留意が必要。
学費の振込用紙が届いてから慌てるのではなく、納付期日の2〜3ヶ月前には家計のキャッシュフローを総点検し、不足が見込まれる場合は即座に大学窓口へ相談することが身を守る鉄則です。
親の過干渉と子の自立|教育費をめぐる家族関係の深層分析
教育費の問題は、単なる金銭の多寡にとどまらず、家族関係や親子の心理的力学に深刻な影響を及ぼします。教育社会学や臨床心理学の現場では、高額な教育費負担が引き金となる「親子の共依存」や「心理的バウンダリー(境界線)の崩壊」が指摘されています。
「これだけ高額な学費を払っているのだから、親の望む大手企業に就職しなさい」「学費を出してやった恩を返せ」といった言動は、親の自己実現を子どもに投影する典型的な過干渉です。親側が過度な犠牲を払って学費を捻出していると、無意識のうちに子どもをコントロールしようとする心理的支配が生まれやすくなります。
一方、学生側も「親が学費を出してくれて当然」という感覚に陥ると、学業への当事者意識が希薄化し、自立の機会を失います。教育費を誰がどの程度負担し、将来どのように自立していくのか、親子間でオープンに対話する姿勢が健全な関係維持に不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の計画において、奨学金や教育ローンの活用をおすすめできる家庭と、借入を極力抑え慎重な進路選択を検討すべき家庭の条件を明確化しました。
【奨学金・ローンの活用をおすすめできる家庭】
- 進学先での明確な目的意識や取得したい国家資格(医師、薬剤師、看護師、教員、IT系エンジニアなど)が定まっている。
- 卒業後の想定年収と将来の返済額(月々の返済負担率が手取りの10%〜15%以内)のシミュレーションができている。
- 親子で学費の内訳や返済責任について共通認識を持ち、金銭リテラシーを共有できている。
【慎重な進路再考が求められる家庭】
- 「周囲が行くから」「大学名が欲しいから」という曖昧な理由で、上限いっぱいの有利子奨学金や高金利ローンを借り入れようとしている。
- 親の老後資金を完全に取り崩さなければ4年間の学費を賄えず、退職後の生活設計が破綻するリスクが高い。
- 卒業後に学生本人が背負う借入総額が500万円を超え、将来の結婚・住宅取得などのライフプランを著しく圧迫する恐れがある。
進路は私立大学への進学だけが正解ではありません。国公立大学の受験、実質学費の安い公立文系・理系大学への進学、給付型奨学金が充実している大学への特待生入学、あるいは専門職大学や就職など、視野を広げて家族全員が破綻しない選択肢を検討する勇気も必要です。

【私立 大学 4 年間 学費】に関するよくある質問(FAQ)
Q1:私立文系と私立理系で4年間の学費差はどれくらいありますか?
A1:4年間の学費納入金だけで約150万〜170万円の差があります。私立文系が約400万〜450万円であるのに対し、私立理系は約550万〜620万円が相場です。さらに理系は実験実習用の専門機材やハイスペックPCの購入、大学院進学率の高さ(進学した場合は追加で2年間約200万円)も考慮する必要があります。
Q2:2026年の多子世帯大学無償化を使えば私立大学の学費はタダになりますか?
A2:完全な無料にはなりません。国の支援制度における私立大学の減免上限額は年間約70万円(入学金は約26万円)に設定されています。私立大学の授業料は年間約90万〜140万円前後が多いため、上限を超えた差額(年間20万〜70万円程度)や施設設備費、教材費などは自己負担となります。
Q3:初年度納入金の支払いが期日までに間に合わない場合はどうすればいいですか?
A3:納付期限が過ぎる前に、直ちに大学の会計課や学生課窓口に連絡し、「延納(納付期限の延長)」または「分納(分割払い)」の申請手続きを行ってください。多くの私立大学で救済制度が用意されており、正当な理由書を提出することで除籍処分を回避して納付期日を延ばすことが可能です。
まとめ:今後の動向と失敗しないための判断基準
私立大学4年間の学費は、文系・理系の学部差や通学環境によって、500万円から1,300万円超まで大きく変動します。学費負担を考える際は、募集要項に記載された授業料だけでなく、一人暮らしの生活費や教材費・就活費といった「見落としがちな隠れ費用」を含めた総額で捉えることが肝要です。
国の支援制度や無償化枠組みが進化する2026年現在においても、私立大学の場合は一定の自己負担が残るケースが一般的です。「無償化があるから安心」と過信せず、早期から大学独自の減免制度、給付型奨学金、国の教育ローンなどの公的手段を正しく組み合わせた資金計画を立ててください。何よりも大切なのは、親子の人生が教育費によって共倒れにならないよう、適切な心理的距離と透明性を持ったマネープランを進めることです。 (出典: 私立 大学 4 年間 学費(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
