特養の費用が激減する介護保険負担限度額認定証の全貌【2026最新】
特別養護老人ホーム(特養)や介護老人保健施設(老健)への入所が決まった際、月々の請求書を見て「ここまで費用がかさむのか」と頭を抱える家族は少なくありません。介護保険サービスそのものの自己負担は原則1割(所得により2〜3割)ですが、重くのしかかるのは全額自己負担となる「食費」と「居住費(滞在費)」です。基準費用額のまま支払うと、毎月10万円から15万円を超える施設利用料が発生し、親の年金だけでは到底賄えないという介護破産の危機に直面します。
この経済的負担を劇的に軽減する公的セーフティネットが「介護保険負担限度額認定証」です。所得や資産が一定の基準を満たしていれば、自治体から交付されるこの認定証を提示するだけで、毎月の食費・居住費が数万円単位で減額され、手元に残る年金内で施設生活を維持することが可能になります。2026年の制度運用を踏まえ、認定の対象条件から資産審査のリアル、世帯分離の是非まで、現場の取材データを基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:負担限度額認定証を利用すると特養等の食費・居住費が大幅に減額され、月額負担を5万〜8万円以上抑えられるケースがある。
- 要点2:対象は「住民税非課税世帯」かつ「預貯金等の資産基準」をクリアした世帯に限定され、第1段階〜第3段階②に細かく区分される。
- 要点3:マイナンバーを通じた金融機関口座の徹底調査が行われるため、休眠口座の申告漏れや安易な世帯分離によるトラブルには厳格な注意が必要。
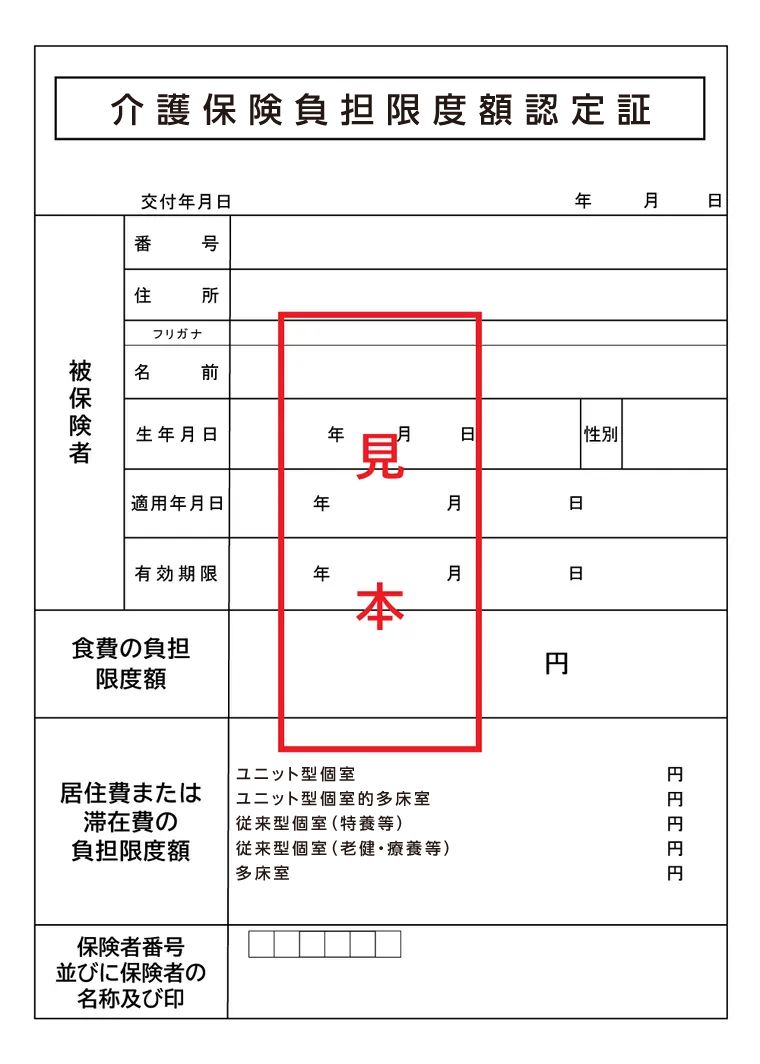
【2026年最新】施設費用が大幅に安くなる「介護保険負担限度額認定証」の仕組みと補足給付
施設入所の費用が大幅に安くなる「介護保険負担限度額認定証」の仕組みをご存じでしょうか。この制度は、介護保険制度における「特定入所者介護サービス費(補足給付)」を受けるために必要な証明書です。特別養護老人ホームや介護老人保健施設、介護医療院、ショートステイを利用する際、所得が低い世帯に対して食費と居住費の自己負担上限額(限度額)が設定され、超過分が介護保険から補足給付として施設側へ直接給付されます。
公的施設における食費・居住費は、法律上の「基準費用額」として設定されています。認定証がない第4段階(課税世帯・資産超過)の場合、例えば特養の多床室やユニット型個室では食費・居住費だけで月額約9万〜12万円前後、介護サービス自己負担分を合わせると総額14万〜17万円程度に達します。しかし、負担限度額認定証の交付を受けると、段階に応じて食費が1日数百円、居住費も1日数百円から千円程度に抑えられ、月々の総支払額が5万〜9万円程度まで圧縮されます。
対象となる介護保険サービスは以下の通りです。
- 特別養護老人ホーム(介護老人福祉施設)
- 介護老人保健施設(老健)
- 介護医療院
- 地域密着型介護老人福祉施設入所者生活介護
- 短期入所生活介護/短期入所療養介護(ショートステイ)
有料老人ホームやサービス付き高齢者向け住宅(サ高住)、グループホーム(認知症対応型共同生活介護)などは、原則として補足給付の対象外となる点に注意が必要です。自治体の介護保険窓口やケアマネジャーへの取材でも「民間施設に入居してから減額申請を出そうとして対象外だと知り、資金ショートを起こす事例が後を絶たない」という証言が寄せられています。
所得と資産で決まる「第1段階〜第3段階区分」と預貯金要件を徹底解説
介護保険負担限度額認定証の交付を受けるには、本人のみならず「世帯全員が住民税非課税」であることが大前提となります。さらに、別世帯にいる配偶者(事実婚含む)の所得および世帯の「預貯金・有価証券等の資産要件」が厳格に審査されます。所得水準と資産額に応じて第1段階から第3段階②までに区分され、それぞれ負担限度額が異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 第1段階 | 生活保護受給者、老齢福祉年金受給者 預貯金等:単身1,000万円以下/夫婦2,000万円以下 | 食費:300円/日 居住費(多床室):0円/日 居住費(ユニット個室):820円/日 | 自己負担が最も低く抑えられており、保護費や基礎年金の範囲内で入所生活を完結できる水準。 |
| 第2段階 | 世帯非課税+本人の年金等収入が年80万円以下 預貯金等:単身650万円以下/夫婦1,650万円以下 | 食費:390円/日 居住費(多床室):370円/日 居住費(ユニット個室):820円/日 | 国民年金(満額受給)のみの単身高齢者が多く該当。月々の支払額は6万〜7万円前後に抑制可能。 |
| 第3段階① | 世帯非課税+年金等収入が年80万円超〜120万円以下 預貯金等:単身550万円以下/夫婦1,550万円以下 | 食費:650円/日 居住費(多床室):370円/日 居住費(ユニット個室):1,310円/日 | 厚生年金の受給額が低めの世帯が対象。預貯金基準が550万円と厳しいため資産管理の確認が必須。 |
| 第3段階② | 世帯非課税+年金等収入が年120万円超 預貯金等:単身500万円以下/夫婦1,500万円以下 | 食費:1,360円/日(※特養等の平均設定) 居住費(多床室):370円/日 居住費(ユニット個室):1,310円/日 | 食費の自己負担割合がやや上がるものの、基準費用額(第4段階)に比べれば確実に軽減効果がある。 |
| 第4段階(対象外) | 住民税課税世帯、または預貯金基準超過 | 食費:全額実費(基準約1,445円〜/日) 居住費:全額実費(約850〜2,060円/日) | 全額自己負担となり、月額請求は15万円前後に達する。一定の特例減額措置がないか確認が必要。 |
判定時の「年金等収入」には、課税対象となる老齢年金だけでなく、非課税年金である遺族年金や障害年金も合算されます。「遺族年金だから非課税だと思っていたら、合計収入が120万円を超えて第3段階②になった」というケースは頻発しています。また、預貯金には普通預金・定期預金だけでなく、国債・投資信託・金銀などの有価証券や現金(タンス預金)も含まれます。
【実態検証】介護現場と利用者の生の声から見えた制度活用のリアル
特別養護老人ホームの生活相談員やケアマネジャーへの聞き取り調査によると、認定証の有無が利用者の生活満足度と家族の心理的安定に直結しています。都内の特養で相談員を務める関係者は次のように証言します。
「多床室に入所されたある女性(80代)は、国民年金のみで月額約6万5,000円の受給額でした。認定証が交付されて第2段階が適用された結果、月々の支払額は約5万8,000円に収まり、手元の年金だけで全額を賄えています。もし認定がなければ月額13万円以上となり、同居していた息子夫婦が毎月7万円近い持ち出しを強いられるところでした。制度を知っているかどうかが、家族の生活防衛の分かれ道になります」
一方で、SNSや介護コミュニティでは「認定基準の厳格化に対する当惑の声」も目立ちます。特に2021年の改定以降、預貯金要件が段階ごとに細分化され、第3段階②では単身500万円超で即座に対象外となる仕組みが定着しました。
「長年コツコツ貯めてきた550万円の預金があるせいで申請を却下された。認知症の母の将来のために残していたお金なのに、全額実費を払わされ続ければ数年で貯金が底をつく」(50代・長男の投稿)
現場のリアルな声が示すのは、真面目に小規模な資産を形成してきた高齢者層ほど「制度の境界線」に泣かされるという構造的ジレンマです。
【申請手順と必要書類】スムーズに認定を受けるための手続き完全ガイド
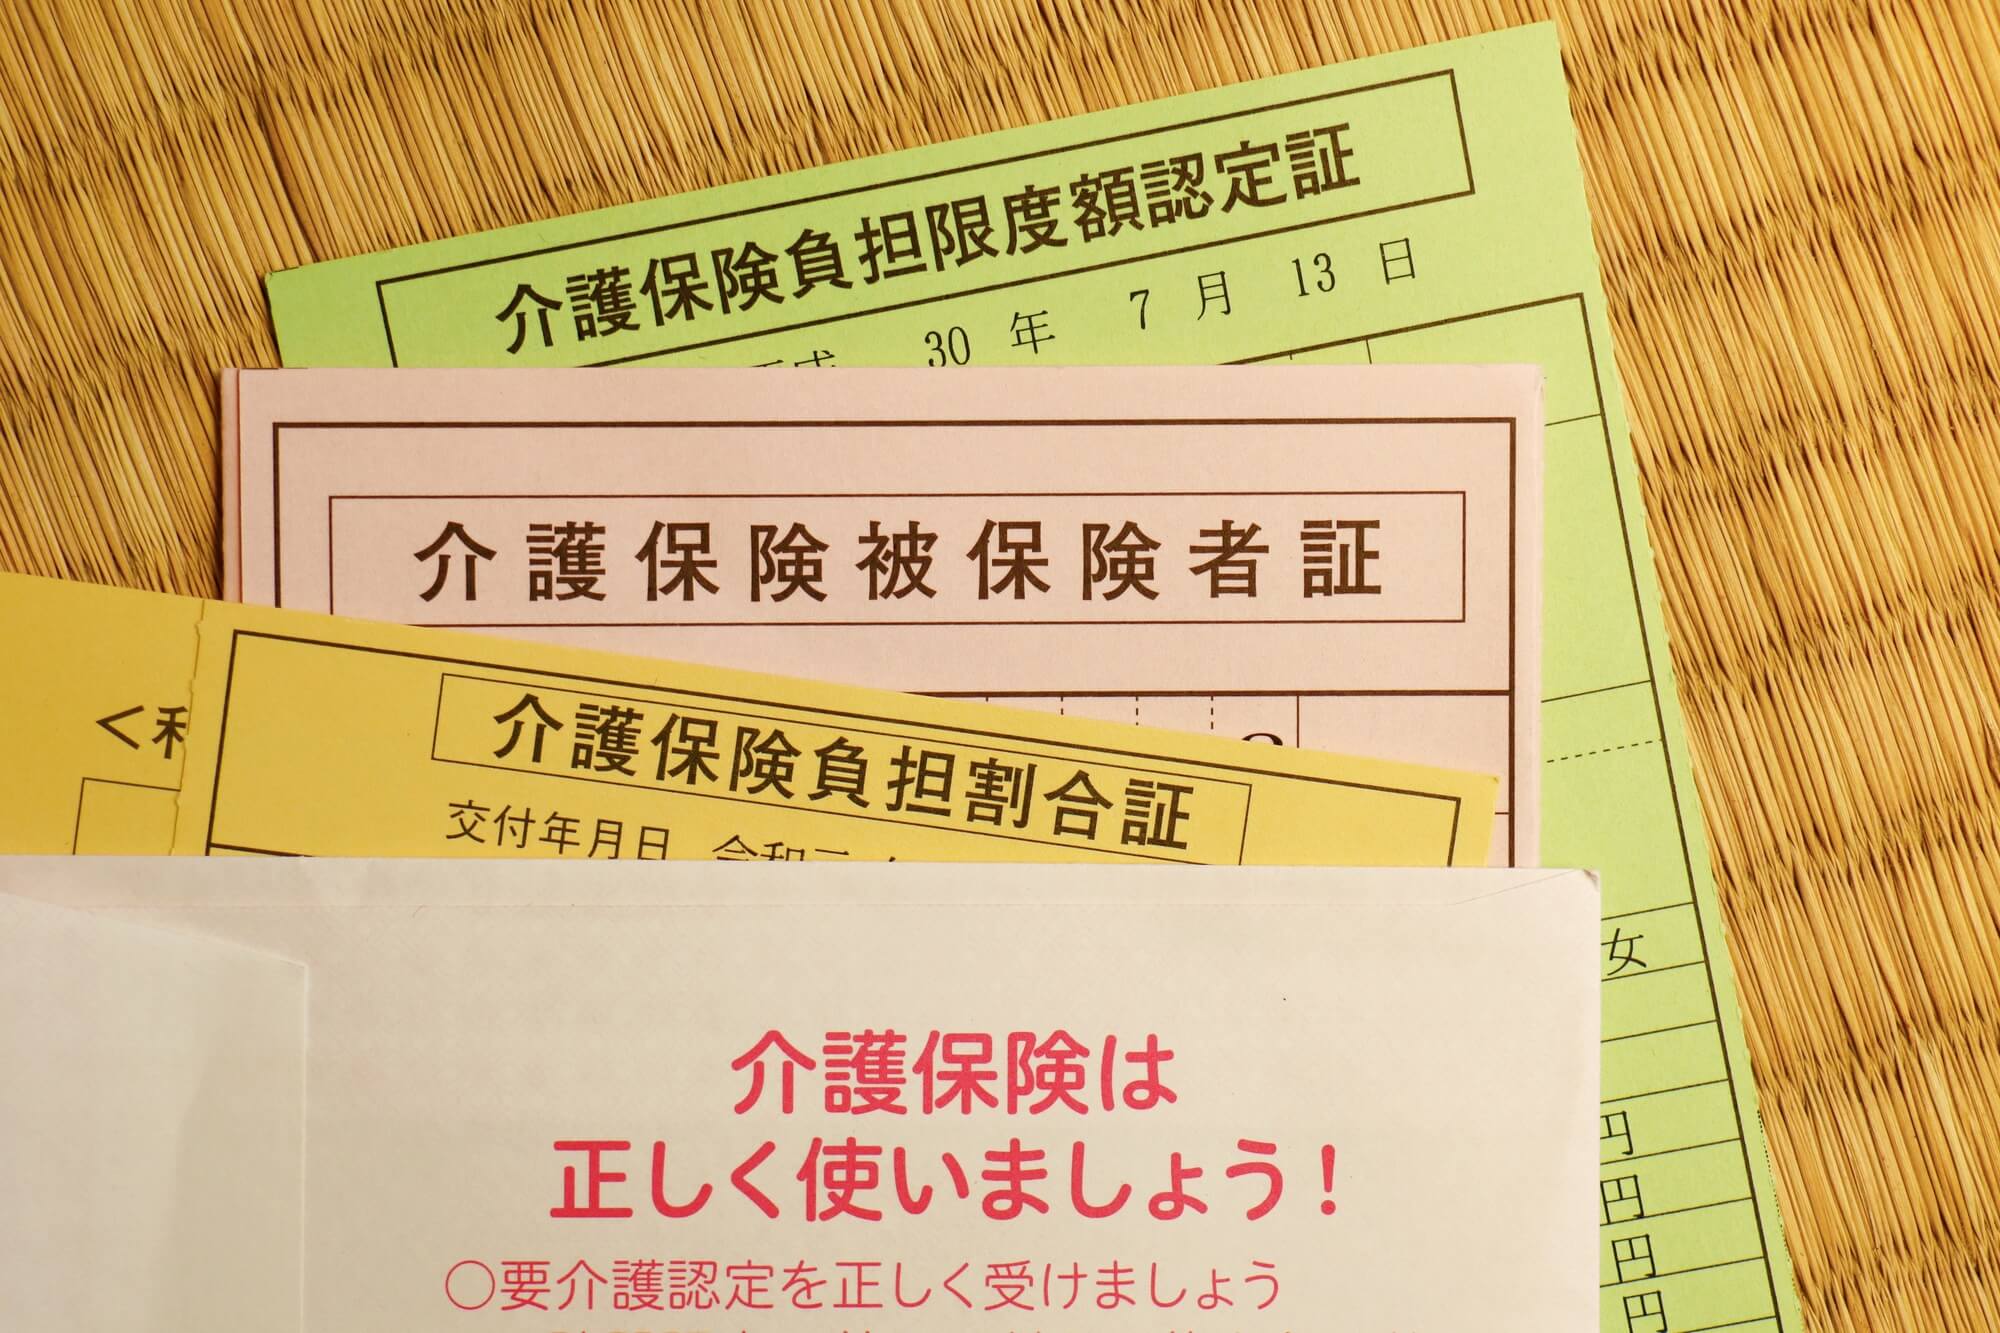
介護保険負担限度額認定証は、自動的に自治体から送られてくるものではありません。利用者が自ら市区町村の介護保険担当窓口へ申請書類を提出し、審査を経て交付を受ける能動的な手続き(申請主義)が求められます。
申請に必要な書類一式
- 介護保険負担限度額認定申請書(市区町村窓口または公式HPからダウンロード)
- 同意書(自治体がマイナンバー等を用いて金融機関に口座残高を照会することへの同意)
- 預貯金通帳等のコピー(本人および配偶者のすべての口座)
- 銀行名・支店名・口座番号・名義人がわかる見開きページ
- 申請直近2ヶ月前からの記帳内容がわかる最終残高ページ
- 定期預金のページ(残高ゼロであっても該当ページ全体のコピーが必要)
- 有価証券・投資信託等の残高証明書・取引明細のコピー(保有している場合)
- 本人および配偶者のマイナンバー確認書類と身元確認書類
申請から認定証交付までの流れ
申請書と添付書類を提出後、自治体による審査が行われ、通常2週間から1ヶ月程度で認定証が郵送されます。施設入所が決まっている場合やショートステイの利用日が迫っている場合は、申請書の控えを施設側に提示することで、認定証の原本が手元に届く前でも仮対応(後日精算)してくれる施設が多く見られます。
交付された認定証は、入所先施設やショートステイ利用先の事業所受付に必ず原本を提示してください。提示を忘れると基準費用額(満額)で請求され、後からの返還手続きが煩雑になる恐れがあります。
有効期限と毎年7月の「更新手続き」
介護保険負担限度額認定証の有効期間は、毎年8月1日から翌年7月31日までの最長1年間です。年度の途中で申請した場合は、「申請月の初日」から直近の7月31日までが有効期間となります。
毎年6月中旬から7月にかけて、現在認定を受けている受給者宛てに自治体から「更新申請書」が郵送されます。自動更新ではないため、同封された書類に最新の通帳コピー等を添付して期日までに再提出しなければなりません。手続きを怠ると8月1日以降の請求が突然第4段階(通常費用)に跳ね上がるため、書類が届き次第速やかに更新作業を行う必要があります。
一般に知られていない盲点と「世帯分離」の真相
インターネット上の掲示板や一部の解説記事において、「親と子の世帯を分ける世帯分離を行えば、住民税非課税世帯を作れて負担限度額認定証を確実に取得できる」といった情報が拡散されています。しかし、この手法には大きな誤解と隠されたリスクが存在します。
世帯分離の仕組みとメリット・デメリット
世帯分離とは、同居して同じ住所に住みながら、住民票上の世帯を「親世帯」と「子世帯」に分ける手続きです。子が働いていて住民税課税者であっても、親の年金収入が非課税水準であれば、親単独で「住民税非課税世帯」を構成することができます。これにより、介護保険の負担限度額認定や高額介護サービス費の自己負担上限引き下げといった恩恵を受けられるケースがあるのは事実です。
しかし、自治体側も意図的な負担逃れに対する審査を厳格化しています。さらに、世帯分離には以下のような決定的な落とし穴が潜んでいます。
- 配偶者の課税状況は分離できない:別居中であっても、法律上の配偶者が住民税課税者である場合、世帯分離をしても認定は一切受けられません。
- 健康保険料・扶養控除のデメリット:親を子の勤務先の健康保険(社会保険)の被扶養者から外して国民健康保険に切り替える場合、親自身の国民健康保険料の新たな支払いが発生し、子の所得税・住民税の扶養控除が消滅して世帯全体の手取りが減少するリスクがあります。
- 自治体窓口での正当な理由説明:実質的な生計同一関係にあるにもかかわらず、給付目的のみで世帯分離を行う行為は、自治体によって不受理とされる事例が増加しています。
「世帯分離をすればすべてが安くなる」という単純な裏ワザ信仰は極めて危険です。親の年金額、子の税負担、健康保険の種別を総合的に試算した上で、ケアマネジャーや社会保険労務士などの専門家に相談しながら判断することが不可欠です。

申請が却下される「4大原因」と審査落ちを防ぐ実践的対策
必要書類を揃えて申請したにもかかわらず、自治体から「却下通知書」が届くケースが後を絶ちません。主な却下理由と、それらを防ぐための実践的アプローチを整理しました。
1. 休眠口座・過去の解約口座の記載漏れ
最も多い却下・返戻の原因が「通帳の提出漏れ」です。自治体は同意書に基づき、マイナンバー連携および全銀協システム等を通じて地方銀行・ネット銀行・信託銀行・信用金庫の口座情報を網羅的に照会します。「何十年も使っていない残高数万円の口座」や「親自身が忘れていたネットバンク口座」が存在し、それを申告書に記載していなかった場合、虚偽申告とみなされて審査がストップします。過去に開設した可能性がある口座はすべて記帳し、不要な休眠口座は申請前に解約しておくのが鉄則です。
2. 別居配偶者の所得・資産要件オーバー
「父は特養に入所し、母は自宅で一人暮らしをしている」という別居状態であっても、夫婦の預貯金は合算して審査されます。母側の口座に残高が多く、夫婦合算の上限額(第2段階なら1,650万円、第3段階①なら1,550万円)を超えていれば認定は下りません。
3. 非課税年金を含めた収入超過
前述の通り、遺族年金や障害年金は税法上非課税ですが、介護保険の補足給付判定においては合算対象となります。「基礎年金70万円+遺族厚生年金60万円=合計130万円」となる場合、本人の認識が「非課税年金受給者」であっても、区分は第3段階②に引き上がります。
4. 預貯金基準を数百円〜数万円オーバーしている
単身で第2段階(上限650万円)を目指す際、通帳残高が652万円だった場合、わずか2万円の超過で第3段階①へ落とされます。このような場合、施設入所に伴い確実に発生する本人の医療費の清算、介護ベッドや補聴器の正当な購入、前払い可能な費用の支払いを適法に済ませ、資産基準内に適正に収まった段階で申請を行うことが有効な防衛策となります。ただし、直前の不自然な大口現金引き出し(タンス預金化)や親族への生前贈与偽装は、金融調査で即座に露見し、悪質な場合は介護保険法第22条に基づく不正利得返還(加算金付き)の対象となるため絶対に避けてください。
【プロの結論】超高齢社会の介護崩壊を防ぐ「制度との賢い付き合い方」
介護保険制度は、2026年に至るまで度重なる制度改定を経て「能力に応じた負担」の原則がより一層強化されてきました。かつてのように「申請すれば誰でも食費・居住費がタダ同然になる」時代は終わり、真に支援が必要な低所得層へと給付が絞り込まれています。
家族社会学および高齢者福祉の現場取材を通じて浮き彫りになるのは、「親の介護費用を子ども世代が全額肩代わりしようとして共倒れになる」という共依存の悲劇です。親の年金と資産の範囲内で施設費用を賄うことは、家族間の健全な経済的境界線を保ち、子世代の生活破綻(介護離職・教育資金枯渇)を防ぐための基本原則です。
申請を強く推奨する世帯
- 親の年金収入が単身で月額10万円以下(年120万円以下)であり、世帯全員が住民税非課税の家庭
- 親名義の預貯金総額が基準値(単身500万〜650万円以下)に収まっており、特養や老健の長期入所・ショートステイを頻繁に利用する家庭
- 年金受給額に対して施設費用の請求額が上回り、毎月貯金を取り崩して赤字が出ている世帯
申請に慎重になるべき・別のアプローチを検討すべき世帯
- 同一世帯に安定した給与所得のある現役世代の家族が同居しており、世帯分離による健康保険料や税制上の控除減額デメリットが大きい家庭
- 有価証券や不動産収入があり、資産の合算額が基準を明確に超過している世帯(無理な資産隠しは追徴リスク大)
- 民間有料老人ホームやグループホームなど、補足給付の対象外施設への入居を前提としている家庭
介護保険負担限度額認定証は、正当な権利として行使すべき強力な生活防衛手段です。基準に該当するかどうか迷った場合は、躊躇することなく地域包括支援センターや担当ケアマネジャーに相談し、最新の資産要件を確認してください。
【介護保険負担限度額認定証】に関するよくある質問(FAQ)
Q1:負担限度額認定証の有効期間はいつからいつまでですか?
A1:認定証の有効期限は、原則として「毎年8月1日から翌年7月31日まで」の1年間です。年の途中で申請した場合は、申請書の提出があった月の「1日」に遡って適用され、直近の7月31日が期限となります。毎年6月〜7月頃に更新案内が届くため、途切れさせないよう速やかな更新申請が必要です。
Q2:有料老人ホームやグループホームでも減額されますか?
A2:減額されません。負担限度額認定証(補足給付)の対象は、特別養護老人ホーム(特養)、介護老人保健施設(老健)、介護医療院、およびショートステイに限定されています。住宅型有料老人ホーム、介護付き有料老人ホーム、サービス付き高齢者向け住宅(サ高住)、グループホームの食費・居住費は全額施設ごとの独自設定(自由契約)となります。
Q3:タンス預金やネット銀行の口座は申告しなくてもバレませんか?
A3:確実に露見します。申請時に提出する「同意書」により、自治体は金融機関に対して口座照会を行う権限を持ちます。マイナンバー連携や過去の出金履歴、金融機関のデータ照合により、ネット銀行や地方銀行の口座、直前の不自然な大口出金は高精度で把握されます。申告漏れや虚偽記載が発覚した場合、認定取り消しに加え、過去に遡って差額の返還やペナルティ(最大3倍の加算金)が科される恐れがあります。
Q4:申請してから認定証が手元に届くまでどれくらいの日数がかかりますか?
A4:市区町村によって異なりますが、申請書類を提出してから概ね2週間〜1ヶ月程度で結果通知と認定証が届きます。すでに入所が決まっている場合や急ぎでショートステイを利用する場合は、申請時に窓口でその旨を伝え、「申請書の受理控え」を発行してもらい、利用先施設へ事前に提示・相談してください。
まとめ:今後の動向と失敗しないための判断基準
介護保険負担限度額認定証は、特養や老健といった公的施設を利用する上で、家計の負担を数十万円単位で左右する極めて重要なセーフティネットです。制度の利用可否は「住民税非課税世帯であること」「年金等収入額」「預貯金・有価証券等の保有額」の3つの要素によって厳格に判定されます。
不透明なネット情報に惑わされて安易な世帯分離に踏み切ったり、資産の過小申告を行ったりすることは厳禁です。まずは親の正確な年間年金受給額(非課税年金を含む)と、すべての金融機関における口座残高を正確に把握することから始めてください。公的制度の正しい知識を武器に、家族全員が無理なく持続可能な介護体制を整えていきましょう。 (出典: 介護 保険 負担 限度 額 認定 証(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
