手書き領収書の書き方完全図解|宛名や印紙の落とし穴を徹底解説
レジシステムのデジタル化や電子決済の普及が進んだ現在でも、催事販売、出張先での急な取引、冠婚葬祭、小規模店舗など、現場で「手書きの領収書」を発行・受領する場面は数多く存在します。しかし、慣習に頼った曖昧な書き方を続けていると、経費精算で社内から差し戻されたり、税務調査において証憑としての効力を否定されたりする重大なリスクを招きかねません。
特に宛名の「上様」表記や、但し書きにおける「品代(お品代)」の濫用は、インボイス制度(適格請求書等保存方式)が定着した環境下において、より厳格なチェック対象となっています。本稿では、手書き領収書の作成において絶対に押さえておくべき必須項目、改ざん防止の記号ルール、収入印紙の貼り方から訂正・再発行の法的手続きまで、実務に直結する正確な知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「品代」は取引実態の証明力が極めて弱く、税務調査での経費否認やインボイス要件落ちのリスクを直接引き起こす。
- 要点2:金額改ざん防止のため「¥」や「-」等の記号を隙間なく配置し、税抜5万円以上の受取には収入印紙の貼付と正しい消印(割り印)が必須。
- 要点3:金額の書き損じは二重線や訂正印での修正ではなく「破棄・新規再発行」が鉄則であり、インボイス登録番号と税率別内訳の明記が欠かせない。
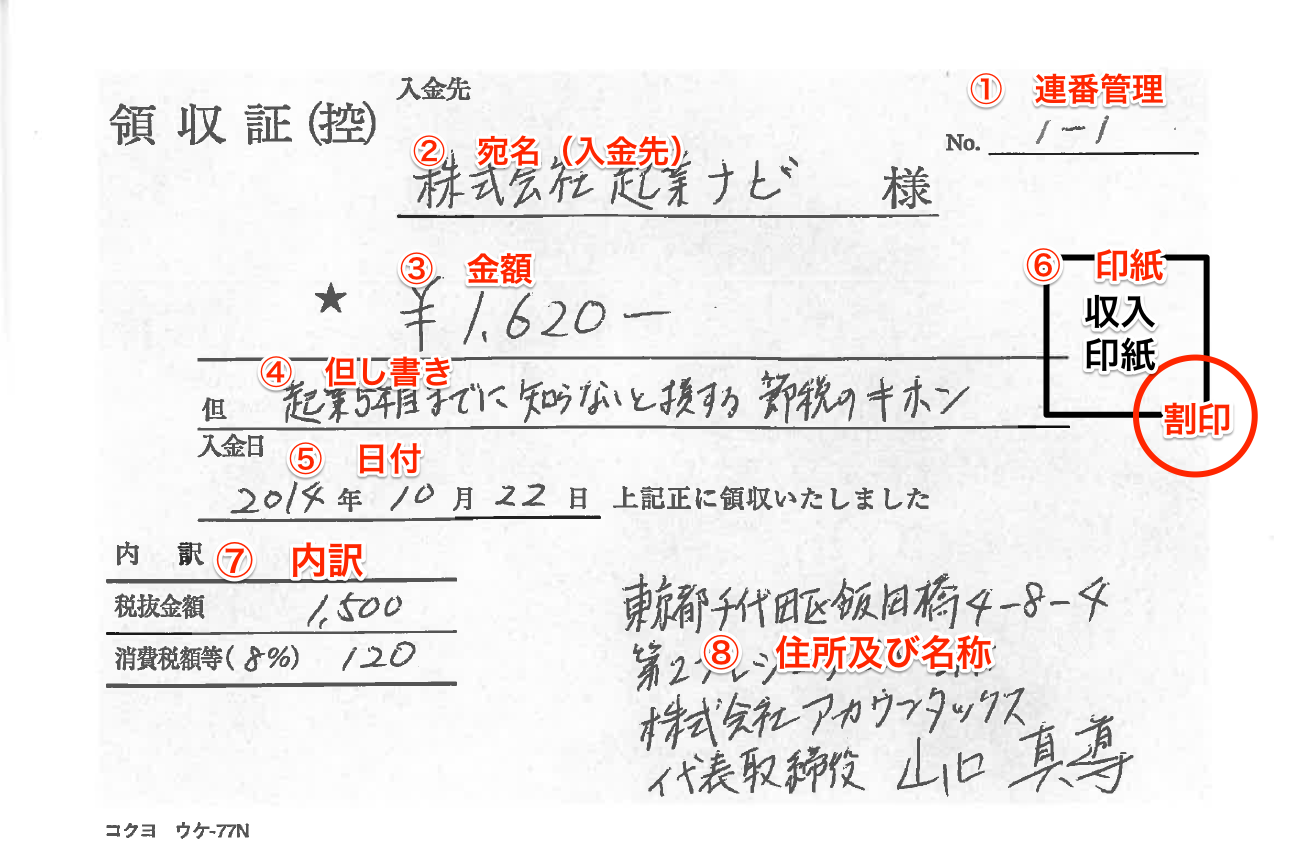
【見本あり】手書き領収書の基本項目と正しい作成手順
手書き領収書が法的な金銭授受の証憑として有効に機能するためには、法律上および実務上で求められる基本項目を過不足なく記載する必要があります。市販の領収証用紙(複写式または単票式)を用いる場合でも、記載漏れが1箇所あるだけで効力を失うケースがあるため注意が必要です。
まずは、領収書に記載すべき基本項目とレイアウトの全体像を確認しておきましょう。
| 記載項目 | 記載例・フォーマット | 記載時の重要ルール |
|---|---|---|
| ① 発行日(日付) | 2026年10月15日 / 令和8年10月15日 | 西暦・和暦のどちらでも可。金銭を実際に受領した「当日」を正確に記入(後日付や空欄は違法)。 |
| ② 宛名 | 株式会社〇〇御中 / 山田 太郎 様 | 会社名・屋号・氏名を略さず正式名称で記入。「(株)」などの省略表記や「上様」は極力避ける。 |
| ③ 金額 | ¥55,000- / 金55,000円也 | 頭に「¥」や「金」、末尾に「-」や「也」を付け、数字は3桁区切りカンマで改ざんの余白を塞ぐ。 |
| ④ 但し書き | 書籍代として(専門書3冊) | 購入した商品・サービスの具体的内容を明記。「品代」等の抽象的な記述は避ける。 |
| ⑤ 消費税額・内訳 | 10%対象:¥50,000(消費税¥5,000) | 適用税率ごとに区分した消費税額等の明記が必須(インボイス要件)。 |
| ⑥ 発行者情報 | 店名・社名、所在地、電話番号、登録番号 | ゴム印の押印で可。インボイス発行事業者は「T+13桁」の適格請求書発行事業者登録番号を併記。 |
| ⑦ 収入印紙・消印 | 200円印紙貼付+印鑑または自署で割り印 | 税抜金額が5万円以上の場合に貼付義務が発生。台紙と印紙をまたぐ形で消印を行う。 |
金額の改ざんを防ぐ記載記号の鉄則
手書きの領収書において最も不正が発生しやすいのが金額欄です。数字の前後に後から数字を書き足して水増し請求を行う不正を防ぐため、以下の記号配置が慣習かつ安全上の標準ルールとなっています。
アラビア数字で記載する場合、先頭に「¥」を隙間なく書き、3桁ごとに「,(カンマ)」を打ち、末尾には必ず「-」または「※」を記入します(例:¥123,456-)。また、漢数字で記載する場合は先頭に「金」、末尾に「也」を付け、改ざん防止用の大字(壱、弐、参、拾など)を用いるのが伝統的な作法です(例:金壱拾弐万参千四百伍拾六円也)。先頭や末尾に意図的な余白を残して発行してはなりません。
日付の表記における和暦と西暦の扱い
日付欄については、和暦(令和〇年)と西暦(202X年)のどちらを用いても税務上の効力に差はありません。ただし、略称(例:「R8.10.15」や「'26/10/15」)のような表記は、後からの誤認やトラブルの原因になるため避け、正式な年号表記を用います。金銭の引き渡しが完了した日付をその場で正確に記入し、受領日と異なる日付を書く行為(バックデートや先付日付)は、私文書偽造や脱税加担のリスクを負う違法行為となります。

「上様」「品代」はなぜ経費で落ちない?無効になる理由と現場の誤解
店頭で「宛名は上様で、但し書きはお品代でお願いします」と頼む光景は長年見られてきましたが、現在の税務実務およびインボイス制度下において、この運用は極めて危険なリスクを孕んでいます。なぜ経理で差し戻されたり、税務署から否認されたりするのか、その構造的な理由を解き明かします。
宛名の「上様」が抱える法的リスク
宛名に「上様」と書く慣習は、江戸時代に幕府や貴人を敬称した名残とも言われますが、現代の税務において「誰が支払ったのか」を特定できない致命的な欠陥を持ちます。
消費税法上、適格請求書(インボイス)の原則的な要件として「書類の交付を受ける当該事業者の氏名又は名称」の記載が義務付けられています。小売業、飲食店業、タクシー業、写真業、旅行業など、不特定多数と取引を行う特定の事業者に限り「適格簡易請求書(簡易インボイス)」として宛名の省略が認められていますが、それ以外の一般的なBtoB取引(卸売、コンサルティング、機材購入、修理代など)では、宛名のない領収書や「上様」表記の領収書は仕入税額控除の対象外となります。
法人税や所得税の税務調査においても、宛名が「上様」のままだと「私的な買い物を会社の経費に紛れ込ませたのではないか」という架空経費・私的流用の疑いを真っ先に持たれる原因になります。
但し書きの「品代」が否認される背景
但し書きに「品代」「お品代」「お食事代等」とだけ書かれた領収書は、具体的にどのような事業関連性のある支出だったのかを客観的に証明できません。税務署の調査官が確認するのは「その支出が事業運営に直接必要であったかどうか」です。
例えば、量販店で「品代」と書かれた10万円の領収書があった場合、業務用のパソコンを購入したのか、私用のゲーム機や生活家電を購入したのかが領収書単体では判別できません。そのため、現場の経理部門では但し書きが不鮮明な領収書を一律で受け付けない方針をとる企業が増加しています。
但し書きを書く際は、以下のように具体性を担保した記載を行う必要があります。
- 良好な記載例:「セミナー受講料として」「営業車両の燃料代(ガソリン)として」「取引先〇〇社との会食代(3名)として」「オフィスクリーニング消耗品代として」
- 避けるべき記載例:「品代」「お品代」「ご飲食代」「お代」「雑貨代」
インボイス制度下における手書き領収書の必須ルールと記載方法
2023年10月のインボイス制度導入以降、手書き領収書であっても「適格請求書」としての要件を満たさなければ、受け取った側が消費税の仕入税額控除を受けられなくなりました。手書きで領収書を発行する事業者が絶対に把握しておくべき項目は以下の通りです。
| インボイス項目 | 適格請求書(標準) | 適格簡易請求書(簡易インボイス) |
|---|---|---|
| ① 発行事業者の氏名・登録番号 | 必須(T+13桁の番号を明記) | 必須(T+13桁の番号を明記) |
| ② 取引年月日 | 必須 | 必須 |
| ③ 取引内容(軽減税率対象の明記) | 必須(※対象品目を指定) | 必須(※対象品目を指定) |
| ④ 税率ごとの対価の額・適用税率 | 必須(10%対象額、8%対象額を区分記載) | いずれか一方の記載で可 |
| ⑤ 消費税額等 | 必須(税率ごとの消費税額を算出記載) | 税率または税額のいずれかを記載 |
| ⑥ 書類の交付を受ける者の氏名・名称 | 必須(宛名の正式記載) | 省略可能(小売・飲食・タクシー等のみ) |
市販の手書き領収証をインボイス対応させる実務テクニック
古いフォーマットの手書き領収証綴りをそのまま使用する場合、インボイス登録番号や消費税内訳の専用欄が存在しないことがあります。この場合、以下の方法で追記すれば法的に完全な適格請求書として成立します。
まず、自社の事業者名スタンプの余白や備考欄に「登録番号:T1234567890123」とあらかじめゴム印を押すか、手書きで明確に付記します。次に、内訳欄などの空きスペースを活用して「10%対象:¥〇〇(消費税¥〇〇)」「8%対象:¥〇〇(消費税¥〇〇)」と手書きで区分記載を行います。既製品の伝票であっても、要件となる全項目がひとつの用紙内に明記されていれば、税務上問題なく有効なインボイスとして認められます。
収入印紙の貼り方と金額基準|5万円以上の判定と消印ルール
手書き領収書を発行する際、頻繁にトラブルとなるのが印紙税法に基づく「収入印紙の貼付義務」です。貼るべき金額の基準や正しい消印(割り印)の方法を誤ると、発行者側に過怠税が課されることになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 非課税基準額 | 税抜 50,000円未満 | 49,999円までは貼付不要 | 消費税額が明確に区分記載されている場合に限り税抜で判定可能。 |
| 5万以上〜100万円以下 | 200円の収入印紙 | 最も頻出する課税区分 | 日常業務で最も使用頻度が高い。手書き領収書を扱う店舗は常備必須。 |
| 100万超〜200万円以下 | 400円の収入印紙 | 高額取引・工事着手金等 | 200円印紙を2枚貼付しても法的に問題ない。 |
| 電子領収書・クレジット決済 | 貼付不要(0円) | 非課税対象 | クレジットカード利用の旨を明記すれば手書きでも印紙不要となる。 |
| 印紙未貼付の過怠税 | 本来の額面の3倍 | 自主申告時は1.1倍 | 印紙を貼り忘れても領収書自体の法的効力は消えないが、税務ペナルティを受ける。 |
「税込55,000円」で印紙が不要になる条件
印紙税の判定における重要なポイントは、「消費税額が区分記載されているか否か」です。例えば、受領総額が税込54,000円(本体価格49,091円+消費税4,909円)の場合、領収書に「税抜金額¥49,091、消費税額¥4,909」と明記されていれば、記載金額は5万円未満とみなされ収入印紙は不要となります。しかし、内訳を書かずに「¥54,000-」と総額のみを記載した場合、記載金額が5万円以上と判定されて200円の印紙貼付義務が生じます。
正しい消印(割り印)のやり方と注意点
収入印紙は、貼っただけでは納税したことになりません。再利用を防ぐために印紙と領収書用紙の境目にまたがるように「消印(割り印)」を行う必要があります。
消印には会社の角印や丸印はもちろん、担当者の認印やサイン(自署の氏名・屋号)を用いても法的に有効です。ただし、鉛筆や消せるボールペンでの署名、または誰でも簡単に消去・加工できる記号(「×」や「斜線」など)を単に入れただけの消印は、印紙税法上の適正な消印と認められないリスクがあります。
【実態検証】現場で見落としがちなミスと二重線・訂正印・再発行のマナー
経理現場や税務調査の現場では、手書き領収書にまつわるヒューマンエラーが後を絶ちません。現場で頻発するトラブル事例と、その適正な対処法を検証します。
金額を書き間違えたら「訂正印」はNG!破棄・書き直しが鉄則
宛名や但し書きの軽微な誤字であれば、誤った箇所に二重線を引き、その上に発行者の訂正印(またはサイン)を押して余白に正しい文字を追記することで、形式上は訂正が成立します。
しかし、「金額欄の訂正」だけは絶対に二重線や訂正印で行ってはなりません。金額が訂正された領収書は、金融機関や企業の経理部門で原則として受理を拒否されます。税務署からも改ざんの疑いを強く持たれるため、金額を1文字でも書き間違えた場合は、その領収書を破棄し、最初から新しい用紙に書き直すのがビジネスマナーであり鉄則です。
複写式の領収証用紙で書き損じが発生した場合は、破棄する用紙をバラバラに捨てず、元の帳票にホチキス等で留め戻した上で大きく「無効」「斜線」と朱書きし、連番(通し番号)の連続性を証明できるように保管しておくことが税務調査対策として有効です。
領収書の「再発行」を依頼された場合の厳格なルール
取引先から「領収書を紛失したため再発行してほしい」と要請されるケースがあります。領収書の安易な再発行は、経費の二重計上や不正利用に巻き込まれるリスクを伴うため、以下の手続きを厳守します。
- 「再発行」の旨を明記:領収書の上部などの目立つ位置に「再発行(〇年〇月〇日付発行分の再交付)」と赤字などで明確に記載します。
- 元領収書の回収:破損や汚損による再発行の場合は、手元に残っている元の領収書と引き換えに新しい領収書を交付します。
- 再発行履歴の記録:発行側の控え伝票に、いつ・誰の依頼で・どのような理由により再発行を行ったかをメモとして残します。

【プロの結論】手書き領収書を発行・受領する際の判断基準
現代のビジネス環境において、手書き領収書は「万能の決済証明」ではなく、「一定のリスクと管理コストを伴う代替手段」として位置付ける必要があります。どのような取引で手書き領収書を活用し、どのような場面で電子発行やレシートへ移行すべきかの判断基準を整理します。
手書き領収書の利用が推奨されるケース
- イベント会場、展示会、屋外催事など、POSレジや電子インボイス端末の設置が困難な現場
- 冠婚葬祭(香典返し、謝礼、御車代など)の支払いで、受け取り側の氏名や品目を個別に明記する必要がある場合
- 小規模店舗で、顧客から宛名指定の領収書交付を直接求められた場合
手書き領収書を避けるべき・注意すべきケース
- 品目数が多く軽減税率が混在する取引:手書きでの税率区分や消費税額の計算ミスが発生しやすく、インボイス不備のリスクが跳ね上がります。
- 高額取引(数百万円規模):印紙税額が高額化する上、改ざんや紛失時の企業間トラブルが深刻化するため、銀行振込の明細や電子請求書・電子領収書の利用が安全です。
- 宛名を正確に確認できない相手との取引:「上様」での発行を強要される場合、適格簡易請求書の対象事業者でない限り、交付側も受領側も税務リスクを抱えることになります。
【領収 書 書き方 手書き】に関するよくある質問(FAQ)
Q1:レシートと手書きの領収書はどちらのほうが税務上の証拠能力が高いですか?
A1:実態として、品目ごとの明細や日時、店舗情報、税率内訳が自動印字されるレシートのほうが、主観の入りやすい手書き領収書(特に但し書きが曖昧なもの)よりも証拠能力が高いと判断されるケースが多々あります。宛名が必要な高額取引を除き、詳細なレシートが発行されている場合はレシートをそのまま証憑として保管するのが最も確実です。
Q2:クレジットカードで支払われた場合の手書き領収書はどう書けばいいですか?
A2:但し書きまたは余白に「クレジットカード決済にて受領」と明記します。信用取引であるクレジットカード決済では、実際の金銭授受が発生していないため、受取金額が税抜5万円以上であっても収入印紙を貼る必要はありません。ただし「クレジット利用」の文言がないと印紙税の課税対象と判断されるため注意してください。
Q3:手書き領収書に印鑑(社印・角印)が押されていないと無効になりますか?
A3:法律上、領収書に押印がなくても、発行者の氏名・名称、金額、日付、取引内容等の必要事項が記載されていれば領収書としての効力は失われません。ただし、実務慣習上や改ざん防止の観点から、発行元の角印や担当者印を押印することが社会的信用を高める標準ルールとなっています。
Q4:インボイス登録番号の手書きは認められますか?ゴム印でなければダメですか?
A4:手書きで「T+13桁の登録番号」を記入しても法的に完全に有効です。ゴム印や専用の印字でなければならないという規定はありません。ただし、数字の書き間違いや読み間違いによる仕入税額控除のトラブルを防ぐため、頻繁に発行する場合は専用の登録番号ゴム印を用意することを推奨します。
まとめ:正確な手書き領収書で税務リスクとトラブルを完全回避
手書きの領収書は、正しく作成されて初めて法的な金銭受領の証拠として機能します。宛名における会社名の正確な記載、具体的な但し書きの記入、改ざん防止記号の徹底、そして税抜5万円以上の場合の収入印紙貼付と消印は、発行者・受領者双方を守るための基本原則です。
特にインボイス制度が定着した現在のビジネス現場では、登録番号の記載漏れや税率区分の不備が取引先との信頼関係を損ねる直接の引き金となります。本稿で紹介したルールと見本手順を日々の実務に落とし込み、税務リスクのないクリーンな会計処理を徹底してください。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
