手書き領収書の書き方完全ガイド!インボイス対応と注意点を徹底解説
日常の店舗会計や個人間取引、イベント出店などの現場において、今なお頻繁に用いられている手書きの領収書。しかし、デジタル化と税制改正が進んだ現在、昔ながらの感覚のまま作成を続けていると、思わぬ落とし穴に直面します。税務調査で経費計上を否認されたり、取引先の経理部門から再発行を求められてトラブルに発展するケースが後を絶ちません。
特にインボイス制度(適格請求書等保存方式)が完全に定着した事業環境下では、宛名や但し書き、消費税の内訳に関する記載基準が一段と厳格化されています。知らずに書いた1枚の不備が信用失墜を招かないよう、法的要件を押さえた正しい作成ルールと実務のポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「品代」は税務上のリスクが高く、原則として取引先正式名称と具体的品目の記載が必須。
- 要点2:手書き領収書もインボイスとして有効だが、登録番号(T+13桁)や税率ごとの消費税額・内訳の明記が義務付けられている。
- 要点3:受取金額が税抜5万円以上の場合は収入印紙の貼付と割印が必要であり、金額改ざんを防ぐ記号表記や訂正時のルール厳守が求められる。
【書き方見本】手書き領収書の基本項目と記載ルール一覧
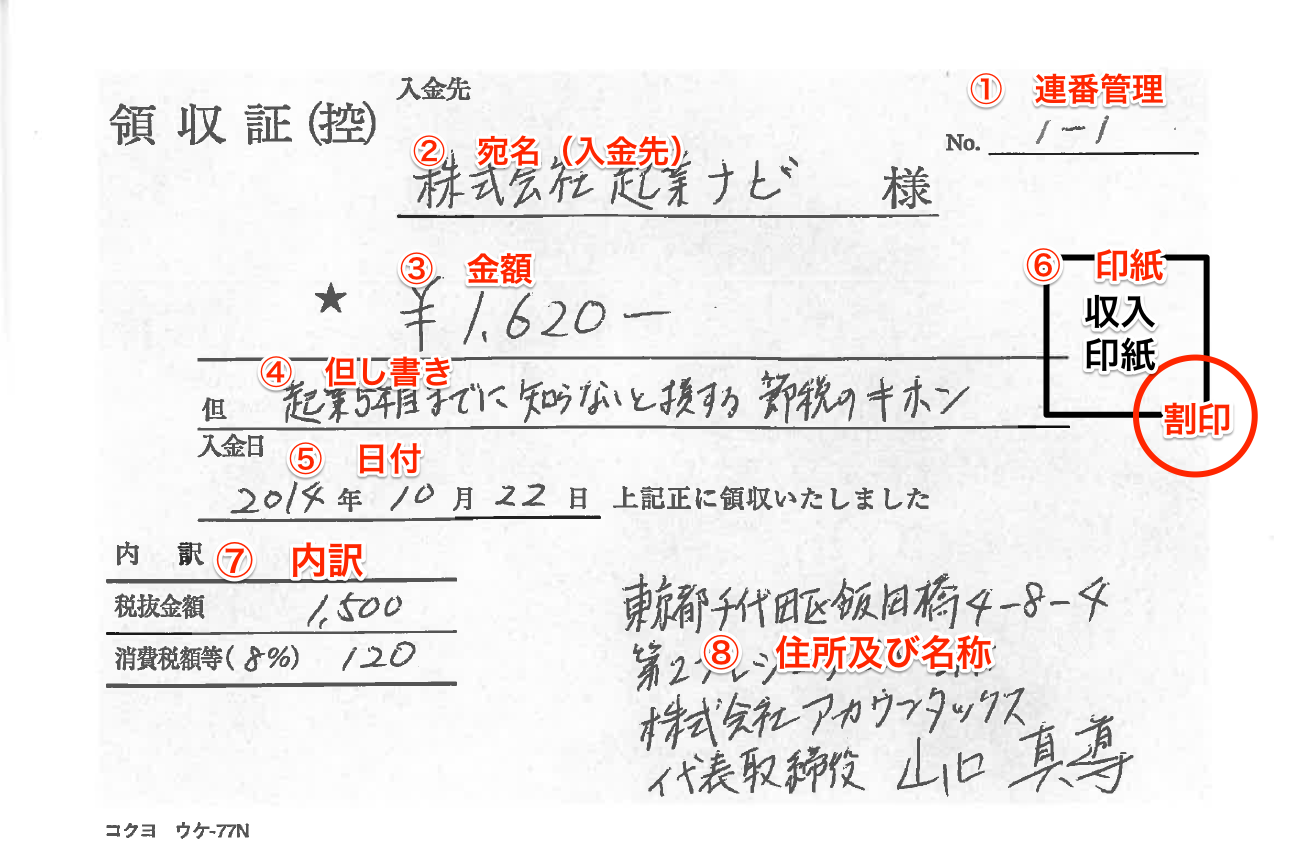
市販の領収証用紙や文具店で入手できる複写式伝票を使う際、記載すべき基本要素は法律上明確に定められています。まずは標準的な手書き領収書 見本 テンプレートの構成要素と、改ざん防止の作法を確認しておきましょう。
--------------------------------------------------
No. 2026-001 日付:2026年4月15日
〇〇商事株式会社 御中
金額 ¥55,000-(※税込)
但し オフィスクリーニング代として(10%対象:¥55,000、消費税:¥5,000)
上記正に領収いたしました
[5万円超:収入印紙200円貼付+消印]
(発行者)
東京都千代田区霞が関1-2-3
クリーンテック合同会社
適格請求書発行事業者登録番号:T1234567890123
TEL: 03-XXXX-XXXX [社印・担当者印 押印]
--------------------------------------------------
手書き領収書を作成する上で、絶対に外せない実務ルールは以下の5点です。
1. 日付の記載:取引が成立し、現金の授受が行われた正確な年月日を記入します。手書き領収書 日付 和暦 西暦の選択はいずれでも法的に有効ですが、「令和8年」または「2026年」のように年号を正確に記載し、年を省略した「4/15」などの簡易表記は避けるのが原則です。
2. 金額の記載と改ざん防止記号:数字の改ざんを防ぐため、領収書 金額 書き方 マークには厳格なルールが存在します。金額の頭に「¥」や「金」、末尾に「-」や「※」「也」を隙間なく書き添えます(例:「¥50,000-」や「金50,000円也」)。3桁ごとにカンマを入れることも基本マナーです。
3. 発行者の情報と押印:領収書の発行主体を明確にするため、領収書 発行者 住所 押印欄には事業者の正式名称、所在地、電話番号を記載します。実印である必要はなく、会社の角印や認印、担当者のサインでも法的な効力は成立しますが、改ざん防止と信憑性担保のために社判を押印するのが商習慣として定着しています。
4. 控えと本紙の割印:複写式ではなく単票の領収書を帳票から切り離して発行する場合、用紙の耳(控え部分)と本紙にまたがるように手書き領収書 割印を押すことで、後日の二重発行や改ざんトラブルを未然に防ぐことができます。

宛名「上様」や但し書き「品代」が無効になる理由|税務調査とインボイスの落とし穴
昭和から平成にかけて広く使われていた「上様」や「品代(しなだい)」という表記は、現代の税務実務において重大な否認リスクを抱えています。なぜこれらの曖昧な書き方が問題視されるのか、その法的根拠を掘り下げます。
まず、手書き領収書 宛名 上様のリスクについてです。消費税法上、仕入税額控除を適用するための帳簿及び請求書等には、原則として「書類の交付を受ける当該事業者の氏名又は名称」の記載が求められます。適格簡易請求書(簡易インボイス)の発行が認められている小売業、飲食店業、タクシー業などを除き、BtoB(企業間取引)で「上様」表記の領収書を発行・受領した場合、受取側の企業は仕入税額控除の要件を満たせない事態に陥ります。社内経理のチェックでも即座に差し戻しの対象となるため、必ず「株式会社〇〇」や「〇〇様」と正式な商号・氏名を確認して記入しなければなりません。
次に、手書き領収書 但し書き 品代の危険性です。税務調査官が領収書を精査する際、最も注視するのが「その支出が真に事業に関連するものかどうか」です。「品代」や「お品代等」という抽象的な記載では、業務に必要な消耗品を買ったのか、事業主の個人的な私物を購入したのかが客観的に判別できません。調査時に使途を証明できなければ、経費算入を否認されて追徴課税のリスクを負うことになります。「事務用デスク・椅子代として」「取引先接待飲食代(参加4名)として」「PC周辺機器(外付けSSD)代として」のように、第三者が見て取引内容を具体的に特定できる文言を記載するのが鉄則です。
さらに、手書き領収書 インボイス対応の観点からも、手書き書類には事業者の適格請求書 手書き 登録番号(「T」から始まる13桁の半角英数字)を正確に印字または手書き・ゴム印で明記する必要があります。番号の記載漏れや誤記があると、取引先が消費税の控除を受けられなくなるため、現場での確認が欠かせません。
【2026年最新基準】5万円以上の収入印紙と消費税率の内訳ルール
手書き領収書を発行・管理する現場において、金額計算と税率区分のミスは金銭的なペナルティに直結します。印紙税法に基づく非課税枠の判定と、複数税率の記載ルールについて整理した比較表が以下となります。
| 項目 | 詳細・数値データ | 一般的な基準・法的要件 | 現場でのチェックポイント |
|---|---|---|---|
| 収入印紙の貼付基準 | 受取金額 税抜50,000円以上(5万円未満は非課税) | 印紙税法第5条・別表第一 第17号文書(売上代金の金銭受取書) | 領収書 収入印紙 5万円の判定は税抜価格。税抜額の明記がないと税込総額で判定され印紙が必要になる。 |
| 印紙税額(基本枠) | 5万円以上〜100万円以下:200円 (100万円超は段階的に増額) | 印紙貼付後に受取人または発行者の印鑑・サインで消印 | 消印忘れは過怠税の対象。再利用防止のため本紙と印紙にまたがって鮮明に押印する。 |
| 消費税率と内訳表示 | 10%対象額/8%(軽減税率)対象額およびそれぞれの消費税額 | インボイス制度(適格請求書等保存方式)要件 | 領収書 消費税率 内訳を手書き伝票に枠外追記または専用複写伝票で網羅する必要あり。 |
| 電子領収書との差 | PDF発行やメール送信:印紙税0円 | 電子帳簿保存法・印紙税法上の非課税扱い | 高額決済時は紙の手書き発行からPDF送付へ切り替えることで印紙代コストを完全に削減可能。 |
印紙税の判定において見落としがちなのが、「税抜金額の記載有無」です。例えば「税込54,000円(うち消費税等4,909円、税抜49,091円)」と明記されていれば、税抜額が5万円未満となるため収入印紙の貼付は不要です。しかし、領収書に「54,000円」と総額のみを書いて消費税額を内訳表示しなかった場合、額面全体の54,000円が受取金額とみなされ、200円の収入印紙を貼らなければ印紙税法違反(過怠税の徴収対象)となるリスクが生じます。
ミスしたときの対処法|二重線と訂正印のルール&ネットの誤解を検証
手書き作業に書き損じや記入ミスはつきものです。しかし、領収書の修正方法は厳格に規定されており、間違った対処をすると書類自体の信用を失います。
修正液・修正テープの使用は完全NG:公的な金銭受領証において、修正液や修正テープ、消せるボールペン(フリクション等)の使用は一切認められません。これらが使用された領収書は、税務調査や社内監査で「改ざんされた疑いのある無効な証憑」と判定されます。
正しい訂正の作法:宛名や但し書きなどの軽微な誤字を直す場合、領収書 訂正 二重線 訂正印のルールに従います。誤記載の部分に定規を使って黒または赤の二重線を引き、その二重線に重なるように発行者印(領収書の発行印と同じ印鑑)を押印した上で、近接する余白に正しい文字を記入します。
金額欄を間違えた場合は「再発行」が絶対条件:金額の書き間違いについては、二重線と訂正印による修正であっても受け付けない企業が大半です。金額欄に手を入れた形跡がある領収書は、横領や二重計上などの不正を疑われる最大の要因となるためです。金額を書き損じた場合は、該当用紙に大きく「無効(VOID)」と斜線を引き、控えごと破棄せずに破棄台帳等へ残した上で、新しい用紙で一から書き直すのが会計実務の鉄則です。
「手書き領収書をもらわないと経費で落とせない」という言説が今も散見されますが、これは税法上の完全な誤解です。現在では、品目・単価・購入日時・店舗情報が自動印字されるレジのレシートの方が、手書きの「品代」領収書よりも客観的な証拠能力が高いと税務署から評価されます。手書きに無理にこだわる必要はなく、取引実態が明確に印字されたレシートをそのまま保管する方が実務上安全です。
【実態検証】利用者の生の声と2026年最新の保管期間ルール
現場の経理担当者や個人事業主の間で交わされるリアルな悩みと、法的書類としての保存義務について検証します。税制のアップデートに伴い、書類保管の運用基準も厳格さを増しています。
「小規模な展示即売会で手書き領収書を求められたが、インボイスの登録番号スタンプを用意していなくて焦った」「宛名を空欄のまま渡したら、後日『経理からNGが出た』と再発行を依頼されて二度手間になった」といった現場の声がSNSや相談窓口で多発しています。取引のその場で正しい要件を満たした書類を交付することが、双方の業務コスト削減につながります。
発行または受領した領収書には、法律で定められた保存義務期間が存在します。2026年最新 領収書 保管期間の基準は以下の通りです。
- 法人:確定申告書の提出期限の翌日から7年間保存(※欠損金が生じた事業年度は最長10年間)。
- 個人事業主(青色申告):原則7年間保存(前々年の事業所得等の金額が300万円以下の場合は5年間)。
- 個人事業主(白色申告):原則5年間保存。
紙の手書き領収書は経年劣化による文字の退色や紛失のリスクを伴います。電子帳簿保存法のスキャナ保存要件を活用し、受領後速やかにスマートフォンやスキャナでデジタルデータ化してタイムスタンプを付与・保存する運用への移行が、企業の規模を問わず強く推奨されています。

【プロの結論】手書き領収書を活用すべき場面と避けるべき場面の判断基準
デジタル決済や自動発行システムが普及した現代において、手書き領収書は「万能の決済ツール」ではなく、「特定の状況に限定して活用すべき非常用・小規模用ツール」へと位置づけが変化しています。発行・受領における明確な判断基準を整理しました。
【プロの結論】おすすめできる人・手書き運用が適している場面
- 屋外イベントや移動販売・臨時催事:POSレジやモバイルプリンターの導入が難しく、その場で少数の決済を完了させる事業者。
- 冠婚葬祭・謝礼金の支払い:レジスターが存在しない場での講師謝礼、お車代、慶弔関連の金銭授受。
- 設備故障時のバックアップ:レジシステムの通信障害や停電時、緊急代替手段として手書き伝票を常備しておく店舗。
【プロの結論】慎重になるべき人・手書きを避けて電子化すべき場面
- 月間の取引件数が多い法人・個人事業主:手書き作成・押印・印紙貼付の人的コストが膨大になり、記入ミスによる差し戻しリスクが高まるため、POSレシートや電子インボイス(PDF送付)への移行が推奨されます。
- 高額取引(5万円以上)が日常的に発生する取引:都度200円〜数千円の印紙税が発生するため、電子発行に切り替えて印紙代を完全にゼロ化するコスト戦略が合理的です。
- 複数税率が混在する物販・飲食業:8%と10%の按分計算や消費税額の手書き記入は計算ミスを誘発しやすいため、レジの適格簡易請求書出力を用いるべきです。
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:レジのレシートと手書き領収書を両方発行してほしいと頼まれたらどうすべきですか?
A1:二重発行となり架空経費の計上や不正経理につながるため、原則として両方の発行はできません。手書き領収書を発行する場合は、必ずレジレシートを回収するか、レシート側に「〇年〇月〇日 手書き領収書発行済」と明記して無効化する措置を講じてください。
Q2:発行者印はシャチハタ(浸透印)や手書きのサインでも有効ですか?
A2:税法上、領収書に押印がなくても発行者の氏名・住所が記載されていれば書類として成立するため、シャチハタやサインでも法的な無効にはなりません。ただし、偽造防止の観点やビジネスマナーとして、法人は角印(社印)、個人事業主は認印を押印するのが実務上望ましい対応です。
Q3:インボイス未登録(免税事業者)の場合、手書き領収書はどう書けばいいですか?
A3:免税事業者は「適格請求書発行事業者登録番号(T+13桁)」を記載できません。領収書自体は通常通り発行可能ですが、登録番号欄は空欄とし、消費税額を「消費税〇〇円」と確定的に区分表示せず、総額表示とするか「うち消費税相当額」などの表記に留める必要があります。
まとめ:正しい手書き領収書の運用で税務トラブルをゼロにする
手書きの領収書は、適切に作成すれば現在でも法的・税務的に十分な効力を持つ重要な証憑書類です。しかし、宛名「上様」や但し書き「品代」といった古い慣習をそのまま引き継ぐと、取引先に迷惑をかけるだけでなく、自社の信頼失墜や税務リスクを招きます。
正確な日付、改ざんを防ぐ金額記号、具体的な但し書き、インボイス登録番号、そして5万円以上の適正な印紙税処理。これら基本ルールを確実に押さえた運用を徹底し、健全で透明性の高い経理実務を確立していきましょう。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
