法定福利費の会社負担は何%?内訳と計算式・建設業の最新実務を解説
従業員を雇用する際に、毎月の給与とは別に企業が必ず負担しなければならないのが「法定福利費」です。給与明細に記載される社会保険料の控除額を見て「会社側は一体いくら支払っているのか」と疑問を持つ労働者もいれば、採用計画や人件費予算を組む中で「想定以上のコスト増」に直面する経営者や人事労務担当者も少なくありません。
法定福利費の全体像や正確な計算方法を把握していないと、知らず知らずのうちに資金繰りを圧迫したり、法令違反による追徴金や社会的信用の失墜といった重大なリスクを招きます。本稿では、会社負担割合の相場目安から具体的な計算式、法定外福利費との決定的な違い、さらには建設業における見積書作成の必須ルールまで、実務に直結する要点を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費の会社負担割合は給与総額の約15%〜16%が目安であり、企業にとって実質的な人件費は額面給与の約1.15倍に達する。
- 要点2:内訳は健康保険・介護保険・厚生年金・雇用保険・労災保険・子ども子育て拠出金の6種類で構成され、労使折半と会社全額負担の区分が存在する。
- 要点3:建設業の見積書における「法定福利費の内訳明示」は完全義務化されており、不当な値引き要求は法令違反の対象となる。
【2026年最新】法定福利費の会社負担は何%?内訳と相場目安を総点検
法定福利費とは、法律によって企業に支払いが義務付けられている社会保険料および労働保険料の会社負担分を指します。企業の財務計画を立てる上で最も重要な法定福利費の目安パーセンテージは、従業員の総支給額に対して「約15%〜16%」です。
例えば、月給30万円の正社員を1名雇用した場合、企業は給与とは別に毎月約4万5,000円〜4万8,000円前後の法定福利費を負担しています。年間に換算すると、従業員1人あたり50万円以上の追加コストが発生する計算です。
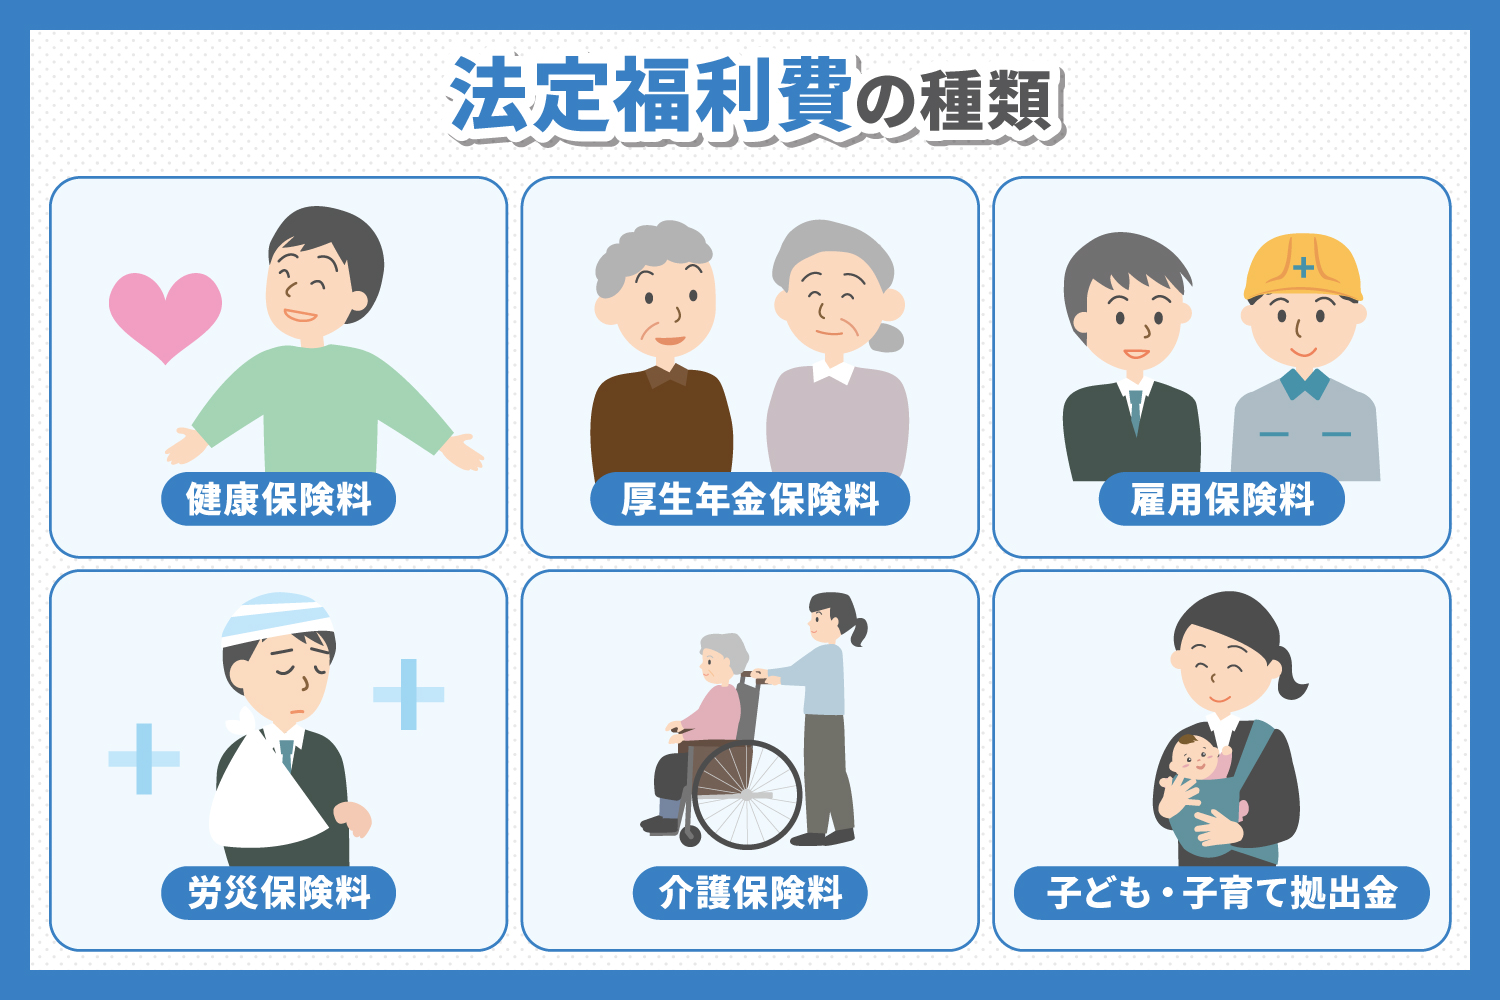
法定福利費の内訳は、法律で定められた以下の6つの公的保険制度で構成されています。
1. 健康保険料:従業員と扶養家族の医療費を保障する保険です。保険料率は都道府県ごとの協会けんぽや加入する健康保険組合によって異なりますが、概ね約10%前後で推移しており、企業と従業員で社会保険料を労使折半(会社負担は約5.0%)します。
2. 介護保険料:40歳以上65歳未満の従業員(介護保険第2号被保険者)が対象となります。全国一律で料率が定められ(約1.6%〜1.8%前後)、こちらも労使折半で会社負担は約0.8%〜0.9%です。
3. 厚生年金保険料:公的年金制度の上乗せ部分であり、料率は18.3%で固定されています。こちらも労使折半となるため、会社負担は9.15%と、法定福利費の中で最大のウエイトを占めます。
4. 子ども子育て拠出金:子育て支援事業の財源として企業が納付する拠出金です。料率は0.36%で、社会保険料と一括して徴収されますが、折半ではなく全額が会社負担となります。
5. 雇用保険料:失業給付や育児休業給付などの財源です。事業の種類(一般の事業、農林水産・清酒製造、建設業)によって料率が異なり、一般の事業では概ね会社負担が約0.95%、労働者負担が約0.6%といった比率で配分されます。
6. 労災保険料:業務中や通勤途中の事故・災害に対する補償です。業種ごとの事故リスクに応じて0.25%〜8.8%と幅広く設定されています。労災保険は全額が会社負担(労働者負担は0%)です。
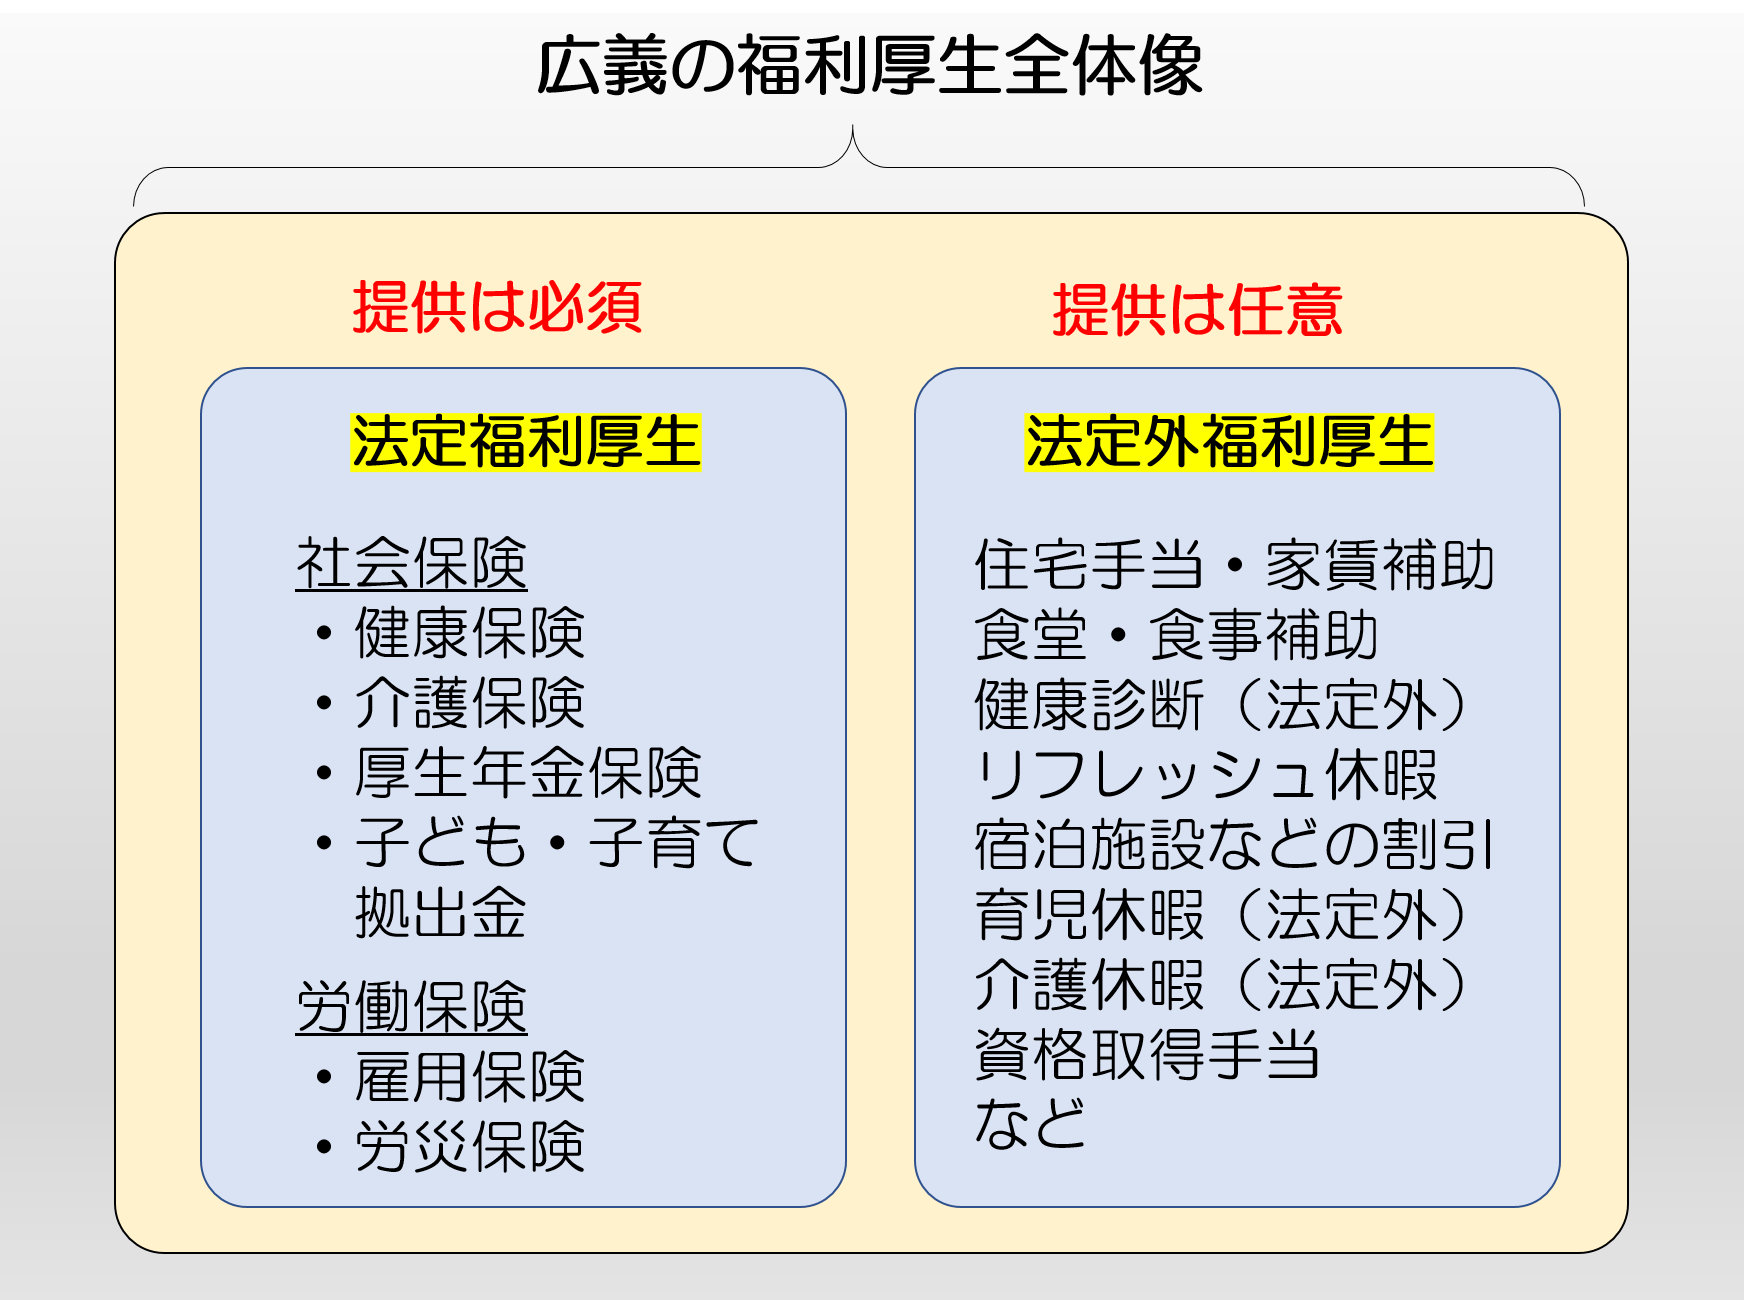
法定外福利費との決定的な違いと勘定科目・消費税の課税区分
実務現場で混同されやすい概念が「法定外福利費」との違いです。両者は法律上の義務付けの有無だけでなく、経理上の処理や税制上の扱いにおいても明確に区別されます。
法定外福利費とは、企業が独自に従業員待遇の向上や福利厚生を目的に任意で提供する制度や費用を指します。具体的には、住宅手当や社員寮の維持費、通勤手当の非課税限度額超過分、慶弔見舞金、健康診断のオプション受診費用、社員旅行やカフェテリアプランの補助金などが該当します。法的な義務がないため、企業の業績や財務状況に応じて支給額や制度内容を柔軟に見直せる点が特徴です。
会計実務における法定福利費の勘定科目は、販売管理部門や本社スタッフであれば「販売費及び一般管理費(販管費)」、工場や製造部門の作業員であれば「製造原価(労務費・経費)」として処理します。
さらに見落としやすいポイントが消費税の課税区分です。公的機関に納付する健康保険・厚生年金保険料や雇用保険・労災保険料は「不課税取引」に該当します。一方で、法定外福利費に属する社員食堂の運営委託費や社内レクリエーション費用などは、役務の提供を受ける対価として「課税仕入れ」になるケースが多いため、仕訳時の消費税区分には細心の注意を払う必要があります。
【徹底比較】法定福利費の内訳・負担割合と算出シミュレーション
各保険制度の負担割合や算出基準の全体像を把握するために、主要な内訳データを以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 健康保険料 | 標準報酬月額 × 約10.0%(都道府県別) | 労使折半(会社負担:約5.0%) | 地域差あり。健康保険組合の場合は独自料率を確認必須。 |
| 介護保険料(40〜64歳) | 標準報酬月額 × 約1.6%〜1.8% | 労使折半(会社負担:約0.8%〜0.9%) | 対象年齢に到達した月(誕生日前日の属する月)から徴収開始。 |
| 厚生年金保険料 | 標準報酬月額 × 18.3%(固定) | 労使折半(会社負担:9.15%) | 法定福利費の中で最大の負担額。賞与時も同率が適用される。 |
| 子ども子育て拠出金 | 標準報酬月額 × 0.36% | 会社全額負担(従業員負担なし) | 独身・子どもの有無に関わらず全被保険者分を企業が納付。 |
| 雇用保険料(一般事業) | 賃金総額 × 約1.55%(年度改定あり) | 会社負担:約0.95% / 労働者負担:約0.6% | 毎年の財政状況で改定。通勤手当や残業代を含む総支給額が対象。 |
| 労災保険料(一般事務等) | 賃金総額 × 0.3%(業種別:0.25〜8.8%) | 会社全額負担(従業員負担なし) | 危険度が高い建設・林業等は料率が跳ね上がる点に留意。 |
具体的な法定福利費の計算方法を確認するために、東京都のIT企業に勤務する42歳正社員(標準報酬月額30万円、一般事業、協会けんぽ東京支部加入)のモデルケースで試算します。
・健康保険料(会社負担5.0%):1万5,000円
・介護保険料(会社負担0.8%):2,400円
・厚生年金保険料(会社負担9.15%):2万7,450円
・子ども子育て拠出金(会社負担0.36%):1,080円
・雇用保険料(会社負担0.95%):2,850円
・労災保険料(会社負担0.3%):900円
この場合の会社負担合計額は「月額4万9,680円」(会社負担割合:約16.56%)となります。従業員の手取り計算だけでなく、企業側が毎月追加で拠出するキャッシュフローを正確に把握しておくことが不可欠です。
【実態検証】建設業の見積書における法定福利費「内訳明示」のリアルと現場の苦悩
法定福利費の取り扱いにおいて、極めて厳格な運用が進められているのが建設業界です。国土交通省の主導により、建設業の見積書における法定福利費の内訳明示(別枠計上)が完全に定着しています。
かつての建設業界では、重層下請構造の中で一次・二次下請業者が社会保険料の原資を確保できず、現場作業員の無保険状態が社会問題化していました。この構造を打破するため、現在では「標準見積書」を用い、直接工事費や労務費とは別に、法定福利費相当額を独立した項目として算出・明記することが義務付けられています。
建設業における法定福利費の計算式は、原則として「労務費総額 × 法定福利費率(各専門工事業団体が設定する指定料率)」によって算出されます。業界団体の調査や実務指針によると、工種によって異なるものの、労務費に対する法定福利費率は概ね15%〜16%台に設定されています。
しかし、実際の工事現場では依然として元請と下請の間で軋轢が生じる場面が見受けられます。下請業者の経営者への独自取材や業界ヒアリングでは、次のような生々しい声が寄せられています。
「標準見積書で法定福利費を別枠計上して提出しても、元請から『総額で〇〇万円に収めてくれ』と指値され、結果として労務費や法定福利費を削らざるを得ない局面が残っている」(都内とび・土工工事業者代表)
国土交通省および公正取引委員会は、こうした法定福利費を値引く行為を「建設業法および下請代金支払遅延等防止法(下請法)違反」と位置付け、指導・是正勧告を強化しています。元請企業にとっても、下請の法定福利費を適切に支払わない行為は重大なコンプライアンス違反リスクに直結します。
一般に知られていない盲点とネットの誤解|見落とすと経営リスクになる3つの罠
法定福利費の制度運用を巡っては、インターネット上の古い情報や誤った解釈が原因で、思わぬ追徴課税や労務トラブルに発展するケースが後を絶ちません。現場が陥りやすい代表的な3つの誤解を整理します。
罠1:「パート・アルバイトなら法定福利費は発生しない」という誤認
短時間労働者であっても、「週所定労働時間20時間以上」「月額賃金8.8万円以上」「2ヶ月を超える雇用の見込み」「学生でないこと」などの要件(特定適用事業所における社会保険適用拡大基準)を満たせば、健康保険・厚生年金への加入が法定義務となります。小規模企業であっても適用範囲の段階的拡大が進んでおり、「非正規雇用だから全額削減できる」という認識は極めて危険です。
罠2:「従業員の給料から引く額=会社が支払う額」という思い込み
労使折半という言葉が先行し、給与から控除した額と同額を会社が用意すれば足りると誤解されるケースがあります。前述の通り、「子ども子育て拠出金」および「労災保険料」は100%会社全額負担です。従業員の給与明細には一切記載されないため、給与台帳の控除額合計だけを見て資金準備を行うと、納付時に資金不足へ陥る原因になります。
罠3:「業務委託契約(外注費)にすれば法定福利費をゼロにできる」という偽装請負
社会保険料の負担を逃れる目的で、実態は労働者である人員を個人事業主として「外注(業務委託)」契約に切り替える行為が問題視されています。指揮命令権の有無や勤務場所・時間の拘束性から実質的な「労働者性」が認められた場合、年金事務所や労働基準監督署の調査によって過去2年間に遡って法定福利費全額の追徴納付を命じられる事例が多発しています。

【プロの結論】法定福利費を「コスト」ではなく「組織防衛の投資」と捉える基準
雇用主と労働者の関係性は、単なる金銭の授受にとどまらず、社会的なセーフティネットを共有する「心理的契約」の上に成り立っています。法定福利費を単なる削るべき「間接コスト」として捉える組織と、従業員を保護し事業継続性を担保する「インフラ投資」として捉える組織では、中長期的な企業体力に決定的な差が生まれます。
激しい人手不足と労働流動化が進む現在、法定福利費を巡るコンプライアンスへの向き合い方は、企業の存続を左右するリトマス試験紙です。
健全な事業成長を遂げる組織と淘汰される組織の判断基準
▼ 適切な法定福利費管理ができている企業の特徴:
・採用計画時に法定福利費(給与の約1.15倍)を織り込んだ総人件費予算を組んでいる。
・社会保険の加入基準を満たすパート・アルバイトを即座に加入させ、求人時の安心材料としてアピールしている。
・建設業等の取引において標準見積書を用い、法定福利費を削らない適正価格での受注・発注を徹底している。
▼ 経営危機・労務倒産のリスクを抱える企業の特徴:
・額面給与のみで採用判断を行い、毎月の社会保険料納付期日に資金ショート寸前になる。
・労働時間を意図的に基準直前でカットし、加入逃れを画策することで現場のエンゲージメントを破壊している。
・下請企業に対して法定福利費分の値引きを強要し、行政処分や企業名公表の対象リスクを軽視している。
社会保険料の支払いは、万が一の労災事故や病気休業、将来の生活保障を担保する企業の義務です。法令遵守を前提としたコスト構造を設計することこそが、優秀な人材の定着と社会的信用を守る唯一の道道筋となります。
【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費の会社負担額は、人件費予算を組む際に何%で見積もるのが安全ですか?
A1:一般企業の事務系・サービス業であれば給与総額の約15%〜16%、製造業や建設業など労災保険料率が高い業種であれば約16%〜17%を見込んでおくのが安全な実務基準です。賞与に対しても健康保険・厚生年金保険料が同等に発生するため、年間賞与支給額に対しても同様の掛率で予算化する必要があります。
Q2:役員報酬に対しても法定福利費は全額発生しますか?
A2:役員であっても健康保険・厚生年金保険料および子ども子育て拠出金は従業員と同様に発生し、会社負担分を納付する必要があります。ただし、役員は原則として「労働者」ではないため、雇用保険料および労災保険料は発生しません(使用人兼務役員で労働者性が認められる給与分を除く)。
Q3:建設業の下請として見積書を出す際、元請から法定福利費の減額を迫られたらどう対処すべきですか?
A3:国土交通省作成の「法定福利費を内訳明示する標準見積書」に準拠して算出根拠を示し、法定福利費は削減できない法定義務費用であることを伝えてください。それでも一方的な指値や減額を強要された場合は、建設業法第19条の3(不当に低い請負代金の禁止)等に抵触するため、国土交通省の「駆け込みホットライン」や建設業取引適正化センターへの相談が有効な対抗策となります。
まとめ:適正な法定福利費の把握が企業価値と労働者を守る
法定福利費は、単に従業員の給与から天引きされる金額の裏返しではなく、企業が法律に基づき従業員の生活と安全を支えるために拠出している重要な資金です。その実質的な負担割合は給与の15%〜16%に及び、人件費計画の根幹を成しています。
法定外福利費との明確な区分、正しい勘定科目と消費税処理、そして短時間労働者への適切な適用拡大を進めることは、企業の財務防衛のみならず、法令違反リスクを完全に排除するために不可欠です。とりわけ建設業をはじめとする現場実務においては、見積書への内訳明示と適正な原資確保がサプライチェーン全体の健全性を担保します。
目先のコスト削減に囚われて法定福利費の適正処理を怠るのではなく、透明性の高い労務管理と適正価格の取引を徹底することが、結果として企業のブランド価値向上と持続可能な成長につながります。 (出典: 法定 福利 費(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
