手書き領収書の正しい書き方2026|上様NG理由とインボイス必須要件
取引先との会食や店頭での備品購入、イベント会場での急な支払いなど、ビジネスの現場において「手書きの領収書」を発行・受領する場面は依然として多く存在します。しかし、記載事項が一つでも欠けていたり、慣習的な曖昧な表現を使ったりしていると、税務調査で経費として認められなかったり、受け取った側が仕入税額控除を受けられなくなったりする深刻なリスクを背負うことになります。
特にインボイス制度(適格請求書等保存方式)が完全に定着した2026年現在、手書き領収書に求められる記載要件はかつてないほど厳格化しています。金額の改ざん防止処理、収入印紙の正しい貼付基準、そして税率ごとの内訳表記まで、正しい知識を持たずに発行することは企業コンプライアンスの観点からも許されません。現場でトラブルを招かないための手書き領収書の作成手順と実務上の鉄則を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では「Tから始まる13桁の登録番号」と「税率ごとの対価・消費税額の内訳」の記載がない手書き領収書は仕入税額控除の対象外となる。
- 要点2:宛名の「上様」や但し書きの「お品代」は税務調査で弾かれるリスクが高く、受取側の正式名称と具体的な品名の記載が原則必須である。
- 要点3:金額欄は「¥」「,」「-」で改ざんを防止し、税抜5万円以上は収入印紙を貼付した上で、複写控えを原則7年間(法人)保管する義務がある。
【2026年最新】手書き領収書で知っておくべき決定的な注意点とインボイス必須要件
手書き領収書を発行する際、最も留意すべきはインボイス(適格請求書・適格簡易請求書)としての要件を充足しているかどうかです。国税庁のガイドラインに基づき、手書きであっても以下の項目を漏れなく記載しなければ、受け取った取引先は消費税の仕入税額控除を適用できません。
手書き領収書で適格請求書を満たすために必須となる記載項目は以下の6点です。
- 書類の発行者の氏名または名称および「登録番号(T+13桁)」
- 取引年月日(西暦または元号を明確に記載)
- 取引内容(軽減税率対象である場合はその旨を明記)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称(※簡易インボイスを除く)
小売業、飲食業、タクシー業、駐車場業など、不特定多数を顧客とする事業者の場合は「適格簡易請求書(簡易インボイス)」の発行が認められており、宛名の記載を省略することが法的に可能です。しかし、一般的なBtoB取引においては書類の交付を受ける事業者の正式名称が必須であり、記載漏れは書類自体の不備とみなされます。
現在市販されている手書き領収書 テンプレート 2026年最新版(コクヨをはじめとする複写式伝票)では、あらかじめ「10%対象」「8%(軽減)対象」「消費税額」「登録番号記入欄」が印刷されたフォーマットが標準となっています。旧型の「内消費税等」の記載欄しかない古い単票を使用している場合、手書きで登録番号や税率内訳を追記しなければならず、記入ミスによる法的リスクが跳ね上がるため注意が必要です。

宛名と但し書きの落とし穴|「上様」「お品代」が税務上NGとなる理由
長年の商習慣として使われてきた「上様(うえさま)」という宛名表記や、「お品代として」という但し書きは、現在の実務現場においては大きな税務リスクを孕んでいます。
宛名は「正式名称」で記載するのが鉄則
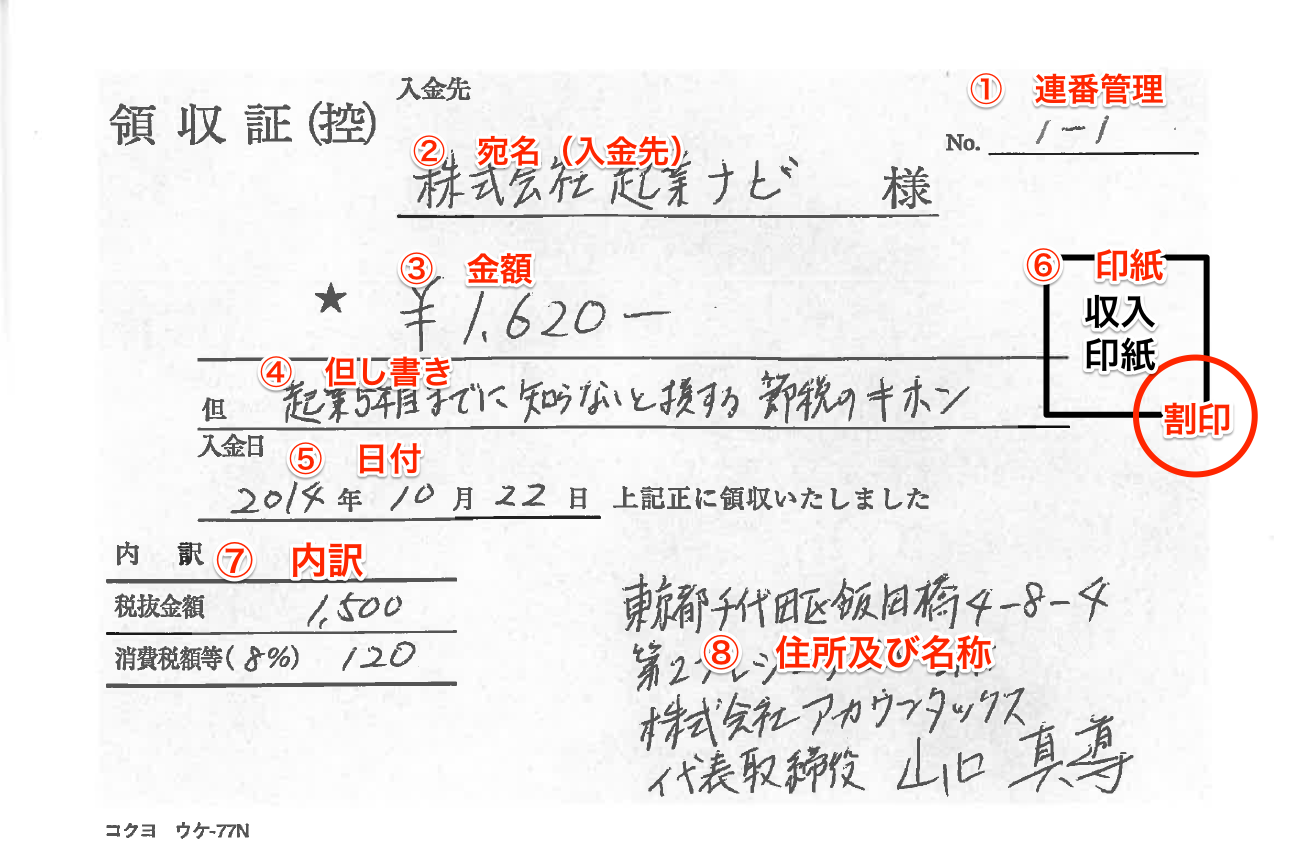
領収書の宛名欄には、代金を支払った相手の手書き領収書 宛名 正式名称を正確に記入します。会社名であれば「(株)」などの略称を使わず「株式会社〇〇」「合同会社〇〇」と明記し、個人事業主やフリーランスであれば屋号だけでなく個人名をフルネームで記載するのが原則です。
領収書 上様 NG 理由の核心は、税務調査において「実際に誰が事業資金を支出し、誰が経費として計上したのか」の客観的証拠能力が著しく低下することにあります。簡易インボイスの適用対象外となる一般的な事業者間で「上様」や「宛名ブランク(空欄)」の手書き領収書を交付・受領した場合、仕入税額控除が否認されるだけでなく、経費の架空計上や二重計上を疑われる引き金になります。「急いでいるから宛名は空欄で」と頼まれた場合でも、不正使用防止のため発行側は絶対に空欄で渡してはなりません。
具体性を欠く但し書きは経費否認のリスク要因
手書き領収書 但し書き 書き方においても、「お品代等」「代金として」といった曖昧な文言は避けるべきです。税務調査官が確認したいのは「その支出が真に事業に関連するものか」という点です。
- NG例:「お品代として」「お食事代として」「品代」
- OK例(飲食):「ご飲食代(取引先3名様との会食費用として)」
- OK例(文具):「事務用品代(コピー用紙・筆記具代として)」
- OK例(書籍):「書籍代(業務関連参考書籍3冊代として)」
- OK例(手土産):「菓子折り代(取引先への贈答用手土産として)」
品数が複数にわたる場合でも「文房具・PC周辺機器代として」のように主要な内訳を具体的に記すことで、経費計上の正当性を第三者に証明できます。
改ざんを許さない金額欄の記載ルールと収入印紙の「税抜5万円」判定基準
金額の記載は、領収書の法的効力を担保する最も重要なセクションです。数字の前後に隙間を空けると、受領者が後から数字を書き足して水増し請求を行う「金額改ざん」の温床になりかねません。
金額欄における「記号」の厳格な配置
手書き領収書における領収書 金額 記号 ¥マークの配置には、改ざんを物理的に防ぐための厳格な決まりがあります。
- 先頭記号:数字の直前に「¥」または「金」を隙間なく記入(例:¥50,000 / 金50,000)
- 桁区切り:3桁ごとに「,(カンマ)」を正確に打つ(例:¥1,000,000)
- 末尾記号:数字の直後に「-」または「※」「也」を隙間なく記入(例:¥50,000- / 金50,000円也)
「¥ 5 0 0 0 0」のように文字間を空けて書くことは絶対に避けなければなりません。空いたスペースに「1」を書き足して「¥150,000-」に改ざんされるリスクを遮断するため、前後の記号は数字に密着させて書くのが会計現場の共通規律です。
収入印紙の貼付義務と「5万円以上」の税抜判定
金銭または有価証券の受取書には、印紙税法に基づき収入印紙の貼付が必要です。非課税限度額は「記載金額が5万円未満」と定められており、領収書 収入印紙 5万円以上(50,000円以上)の場合は原則として200円の収入印紙を貼付し、消印を押す必要があります。
ここで実務上極めて重要なのが「消費税の取り扱い」です。領収書上に領収書 消費税率 内訳表記(税抜価格と消費税額)が明確に区分記載されている場合に限り、印紙税の判定基準は「税抜金額」で判定されます。
- 記載例A(区分記載あり):合計金額 53,900円(税抜 49,000円、消費税等 4,900円)
👉 税抜金額が5万円未満であるため、収入印紙は不要(非課税)。 - 記載例B(税込一括記載):合計金額 53,900円(「消費税込み」とのみ記載)
👉 税抜金額が判別できないため、53,900円全体が判定対象となり、200円の収入印紙が必要。
消費税の内訳を正しく明記するだけで、無駄な印紙税コストを合法的に削減できます。印紙を貼付した際は、再利用を防止するために受取書と印紙の彩紋にまたがるように消印(印鑑の押印またはボールペン等による自署名)を行います。
【一覧比較】手書き領収書と電子領収書・POSレシートの法規対応データ
手書き領収書、POSレジが発行する感熱紙レシート、およびPDF等の電子領収書における法的効力や事務処理コストを比較すると、それぞれの特性と現場の負担が見えてきます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手書き領収書(複写式) | ・印紙税:5万円以上で200円〜 ・登録番号・税率内訳の手書き必須 ・控えの保管期間:7年(法人は最大10年) | 出先や個人の対面取引で利用率約28% | 柔軟性は高いが、記入ミス・印紙貼り忘れのリスクが最も高く業務負担大 |
| POSレシート(適格簡易請求書) | ・印紙税:紙発行時は5万円以上課税 ・品名・税率区分が自動印字 ・宛名不要(飲食・小売等対象) | 店舗・飲食チェーンで導入率90%超 | 税務上の証憑能力は手書き「お品代」より遥かに高く、経理処理上も推奨 |
| 電子領収書(Web/PDF) | ・印紙税:非課税(0円) ・電帳法スキャナ保存/電子取引要件適合 ・改ざん防止タイムスタンプ等 | BtoB取引での電子化率70%超 | 印紙代が完全不要で保管コストも最小化。長期的な業務効率化に最適 |
現場では「レシートではなく手書き領収書をください」と求める顧客が今も散見されます。しかし税法上、品目が明細として印字されているPOSレシートの方が但し書きの曖昧な手書き領収書よりも圧倒的に高い証拠力を持ちます。この税務上の事実を理解しておくことが、無用なトラブルを防ぐ鍵となります。
【実態検証】現場で多発する書き損じ・訂正トラブルと割り印・保管のリアル
会計現場の聞き取り調査や税務相談の現場では、手書き領収書の作成ミスに起因するトラブルが後を絶ちません。特に「訂正方法」「控えの管理」「押印ルール」の不備は、税務調査における指摘事項の定番です。
書き損じの訂正ルール|修正テープは絶対NG
手書き領収書で文字や数字を書き間違えた場合、修正液や修正テープ、砂消しゴム等を使用して修正することは絶対に禁止されています。修正箇所がある領収書は、税務署や相手企業の経理部から「改ざんされた書類」とみなされ、無効扱いとなる可能性が極めて高いためです。
領収書 訂正 二重線 訂正印のルールとして、やむを得ず手書きで訂正する場合は、誤字の上に「二重線」を引き、その二重線に重なるように発行者の印鑑(訂正印または社印)を押印し、余白に正しい内容を記載します。ただし、「金額欄」の書き損じに関しては二重線による訂正も認められないのが会計慣行の鉄則です。金額を間違えた場合は、その領収書を破棄(または「無効」と朱書きして控えと一緒に保管)し、最初から新しい用紙に書き直す必要があります。
割り印・社印の押印と発行者情報
手書き領収書には、領収書 発行者 住所 氏名を正確に記載します。具体的には「事業者名(会社名・屋号)」「所在地」「電話番号」をゴム印または手書きで記載し、その横に社印(角印)や個人事業主の認印を押印するのが一般的です。
なお、法律上は発行者の印鑑が押されていなくても、必要な記載要件を満たしていれば領収書としての法的効力は発生します。しかし、偽造防止や企業としての信用証明の観点から、角印の押印は事実上の標準手順となっています。また、複写式伝票の場合は、改ざんや不正発行を防ぐために控えと本紙の綴り目に領収書 割り印 印鑑ルールに則って割印を押す運用を行う企業も存在します。
手書き領収書 控えの法定保管期間
領収書を発行した側にも、複写した控えを一定期間保管する法的義務が課されています。手書き領収書 控え 保管期間は、税法によって以下のように厳格に定められています。
- 法人の場合:原則として確定申告書の提出期限の翌日から7年間(青色申告で欠損金が生じた事業年度は10年間)。
- 個人事業主の場合:青色申告事業者は7年間、白色申告事業者は5年間。
「紙の控えが大量に溜まり、保管場所に困る」という場合は、電子帳簿保存法のスキャナ保存要件を満たすことで、スキャン・撮影した画像データとして保管し、原本の紙控えを廃棄することも可能です。

一般に知られていない盲点とネットの誤解|修正テープ使用やペン種別のリスク
ネット上のQ&AサイトやSNSでは、領収書の取り扱いに関する誤った認識が散見されます。実務で致命的なミスを犯さないために、よくある誤解を是正します。
消せるボールペン(フリクション等)の使用リスク
日常の事務作業で広く使われている「温度変化で消えるボールペン」で領収書を作成することは論外です。熱や経年劣化によって文字が消えてしまう危険があるばかりか、意図的な改ざんが容易であるため、領収書・請求書・契約書などの法定書類への使用は無効と判断されます。手書きの際は、必ず黒または青の油性ボールペン、水性顔料ゲルインクペン、または万年筆を使用してください。
「クレジットカード決済」における印紙税の免除
顧客がクレジットカードで決済した際にも領収書を求められるケースがあります。この場合、但し書き欄等に「クレジットカード決済(信用取引)」である旨を明記していれば、受領金額が5万円以上であっても収入印紙の貼付は法的に不要となります。これは、現金の授受がその場で発生しておらず、印紙税法上の「金銭の受取書」に該当しないためです。ただし、「クレジット利用」の明記を怠ると、現金受取と区別がつかず印紙税の過怠税対象となるため注意してください。
【プロの結論】手書き発行を継続すべき事業者・デジタル移行すべき事業者の判断基準
手書き領収書は、電源やシステム設備を必要とせず、その場ですぐに発行できる利便性がある反面、インボイス制度下の厳格な記載義務、印紙税のコスト、手書きミスによる再発行リスクなど、管理コストが年々増大しています。
手書き領収書の運用が適している事業者
- イベント出店、移動販売、出張修理など、オフライン環境で突発的な代金回収が発生する事業体
- 月間の発行件数が数件程度と極めて少なく、POSレジや請求書発行システムの導入コストが見合わない個人事業主
- 寺社仏閣の御布施や冠婚葬祭関連など、慣習的に手書きの金銭受取書が重宝される現場
速やかにデジタル(POSレシート・電子領収書)へ移行すべき事業者
- 月間の領収書発行が数十件を超え、レジ締めや売上集計、インボイス登録番号の確認に時間を取られている店舗・事業者
- 1回あたりの決済金額が5万円を超える取引が多く、多額の収入印紙代(200円〜数千円)がランニングコストとなっている企業
- 経理担当者の記帳作業や紙伝票のファイリング・7年保管に追われ、バックオフィスの生産性が低下している中小企業
手書き領収書を継続する場合でも、2026年の現行税法に完全適合したインボイス対応の複写式テンプレート伝票を必ず配備し、現場スタッフ全員に対して「正式な宛名」「具体的な品名」「記号付き金額」「内訳税率」の記入ルールを徹底することが、企業の防衛策として不可欠です。
【領収 書 書き方 手書き】に関するよくある質問(FAQ)
Q1:手書き領収書にインボイス登録番号の印鑑(ゴム印)を押しても有効ですか?
A1:完全に有効です。手書き領収書のフォーマットに登録番号欄がない場合や、手書きでの記入ミスを防ぎたい場合、「T+13桁」の番号を彫ったゴム印を作成して余白や発行者情報欄の付近に押印する方法は、国税庁のガイドラインでも広く認められている実務的な対応です。
Q2:宛名を「上様」で書いてほしいとお客様に強く頼まれた場合はどう対応すべきですか?
A2:発行側が飲食業や小売業などの「適格簡易請求書」発行事業者であれば、宛名なしまたは上様でも法的な交付義務は果たせます。ただし、一般的な事業取引の場合は「仕入税額控除が認められない可能性がある旨」を説明した上で、極力正式な会社名や屋号を記載してもらうよう促すのが親切です。どうしても指定された場合は「上様」と記入しますが、空欄(ブランク)で渡すことだけは絶対に拒否してください。
Q3:手書きの領収書を紛失したと取引先から言われました。再発行しても大丈夫ですか?
A3:再発行自体は可能ですが、二重請求や架空計上のトラブルを防ぐため、領収書の上部に赤字で「再発行」と明確に記載して発行してください。また、いつ発行したものの再発行かを控え伝票にも記録し、過去の控えと紐付けておくことが税務上のリスク管理において重要です。
まとめ:2026年基準の手書き領収書で税務リスクを完全回避する
手書き領収書は単なる代金受領のメモではなく、企業の税務申告と取引先の仕入税額控除を支える極めて重要な「法定証憑書類」です。インボイス制度が完全に定着した2026年のビジネス環境においては、かつて通用していた「上様」「お品代」といった曖昧な記述は通用しません。
「宛名の正式名称記載」「品名の具体化」「¥や-による金額改ざん防止」「税抜5万円基準による印紙税判定」「税率ごとの内訳とT番号の明記」という基本原則を愚直に遵守することが、自社と取引先の双方を税務リスクから守る唯一の道です。日々のオペレーションを見直し、適正な手書き領収書の発行体制を整えてください。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
