東食国保の保険料と加入条件を徹底検証|市町村国保との損得と評判
東京都内で青果店、精肉店、鮮魚店、総菜販売や各種食料品小売業を営む個人事業主や経営者にとって、毎月の固定費として重くのしかかるのが国民健康保険料です。売上が伸びて所得が増加するほど保険料が跳ね上がる市区町村の国民健康保険に対し、業界特化型の「東京食品販売国民健康保険組合(通称:東食国保)」は、定額制を基本とした独自の保険料体系と充実した福利厚生で長年注目を集めています。
2026年現在、原材料価格の高騰や人件費上昇といった厳しい経営環境が続くなか、固定費削減の切り札として加入を検討する事業者が増えています。本稿では、東京食品販売国民健康保険組合の加入条件や保険料の算定根拠、市区町村国保や協会けんぽとの比較、傷病手当金や人間ドック補助といった給付の実態まで、取材データと公的資料をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東食国保は所得に関わらず定額の保険料体系を採用しており、一定以上の課税所得がある単身・少人数の食品販売事業者にとって大幅な固定費削減につながる。
- 要点2:一般的な市区町村国保には存在しない「傷病手当金」や手厚い「人間ドック補助」が用意されており、個人事業主のセーフティネットとして極めて強固。
- 要点3:家族を扶養に入れる概念がなく人数分の定額保険料が発生するため、所得水準と扶養家族数によって損益分岐点を慎重に見極める必要がある。
【2026年最新】東京食品販売国民健康保険組合の加入条件と資格取得の全容
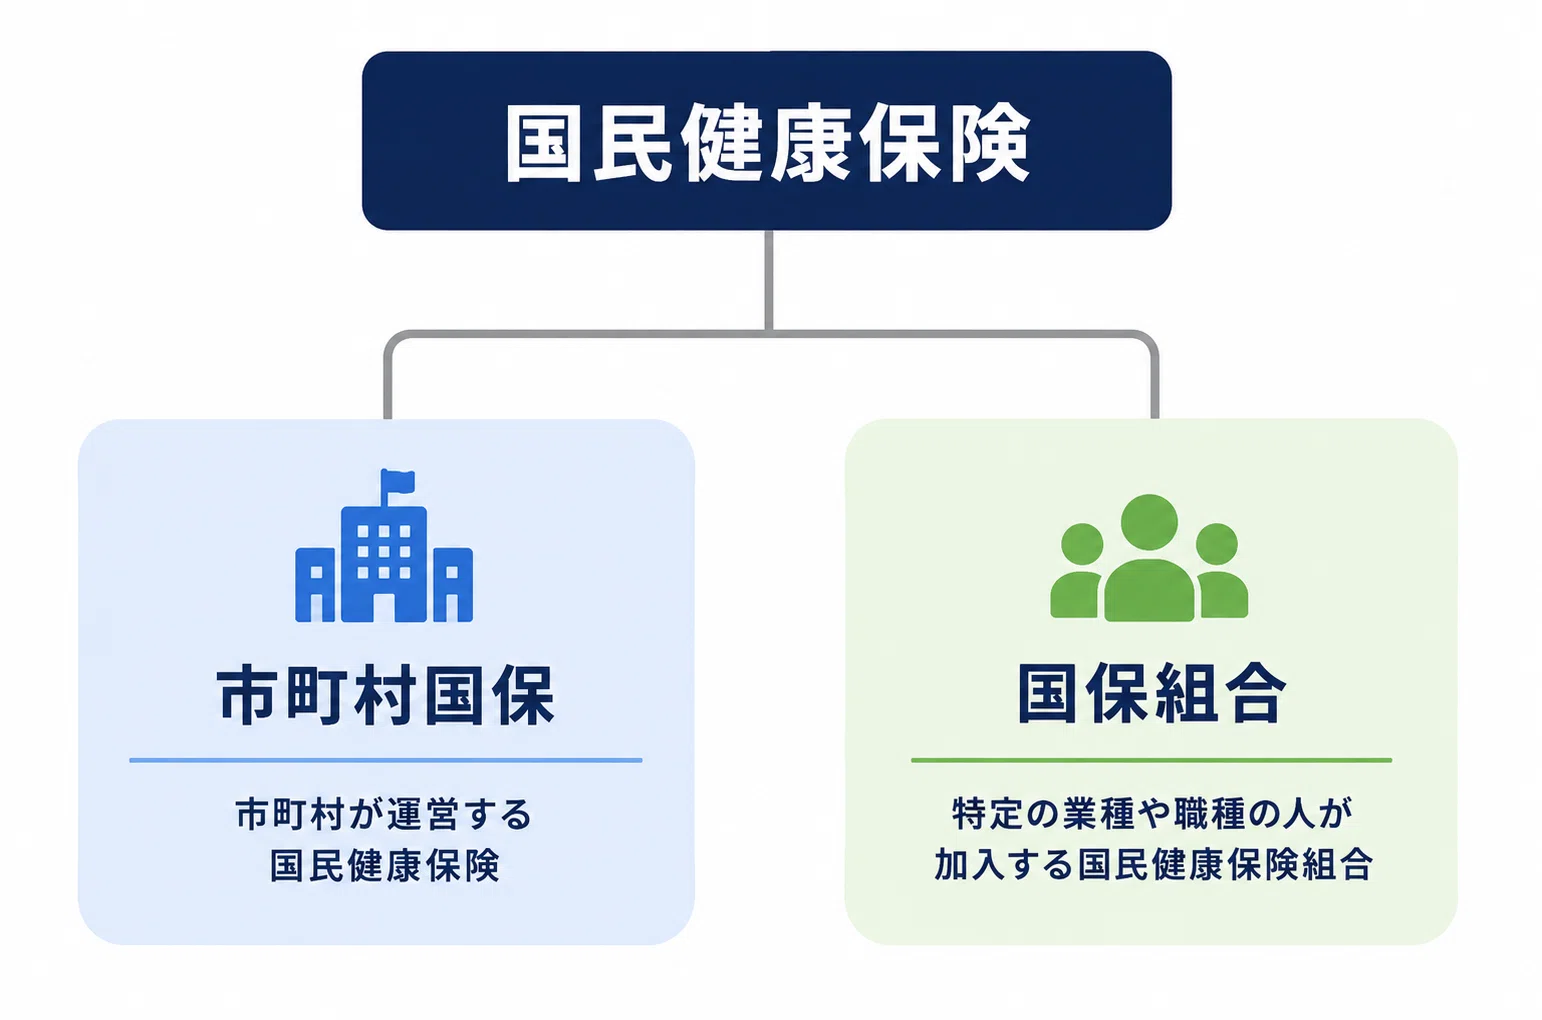
東京食品販売国民健康保険組合に加入するためには、単に食品を扱っていれば誰でも入れるわけではありません。国民健康保険法に基づく同業種組合であるため、明確な地域要件と業種要件が定められています。
まず対象となる地域は、東京都全域を中心とし、組合が指定する隣接地域(神奈川県、埼玉県、千葉県などの一部指定区域)に事業所または住所を有していることが基本要件です。その上で、東京都食品販売国民健康保険組合が指定する「母体団体(同業組合・協同組合)」への加盟が必要不可欠となります。例えば、東京都青果物商業協同組合、東京都鮮魚商防犯協力会などの関連団体に加入している事業主およびその従業員が、資格取得の申請対象となります。
東京都食品販売国民健康保険組合の資格取得にあたっては、以下の書類と要件審査が厳格に行われます。
- 事業実態の証明:確定申告書控(営業等所得)、開業届、または食品衛生法に基づく営業許可証の写し
- 所属団体の証明:指定協同組合や同業組合への加入証明書・組合員証
- 住民票・身元確認:住民票謄本(世帯全員分)およびマイナンバー確認書類
食品業界における国保の2026年最新基準においても、実質的な事業実態のないペーパーカンパニーや、単なる食品関連コンサルティング等の非販売業態は加入が認められません。実店舗や正規の流通ルートを持つ「食品販売業」に限定される点が、制度の健全性を維持する防波堤となっています。
【徹底比較】保険料の仕組みと試算|市区町村国保・協会けんぽとの決定的格差
事業主が最も関心を寄せるのが「保険料の総支払額がいくら変わるのか」という点です。市区町村が運営する国民健康保険は、前年の所得に応じて保険料が決まる「所得割」の比率が高く、利益が出た翌年は年間上限額(2026年基準で100万円超)まで一気に跳ね上がります。
対して、東京食品販売国民健康保険組合の保険料は、年齢区分や組合員・家族ごとの完全定額制(均等割)を軸に構成されています。事業所得が500万円であっても1,000万円であっても、組合員本人に課される基本保険料は同一です。
| 比較項目 | 東京食品販売国保(東食国保) | 市区町村国民健康保険 | 協会けんぽ(社会保険) |
|---|---|---|---|
| 保険料の算定基準 | 定額制(年齢・組合員区分別) | 所得割+均等割(所得連動型) | 標準報酬月額連動(労使折半) |
| 月額保険料目安(40歳以上事業主) | 約25,000円〜30,000円(固定水準) | 約15,000円〜85,000円超(所得依存) | 報酬月額の約10〜11%(会社折半後) |
| 扶養家族の保険料 | 1人ごとに定額加算(約10,000円〜) | 1人ごとに均等割が加算 | 無料(被扶養者要件を満たす場合) |
| 傷病手当金 | 支給あり(入院日額制など独自規定) | 原則として支給なし | 支給あり(直近給与の3分の2相当) |
| 人間ドック等補助 | 手厚い補助枠あり(指定医療機関) | 自治体ごとの特定健診(限定的補助) | 生活習慣病予防健診の補助あり |
このデータ比較から明らかなように、食品販売業における国保と協会けんぽの比較において、個人事業主で一定以上の利益(課税所得400万円以上)を計上している場合、市町村国保に比べて東食国保の方が年間数十万円単位で手取りが増える構造が存在します。
東食国保のメリット・デメリット総括|手厚い傷病手当金と人間ドック補助の真価
東食国保のメリット・デメリットを整理すると、単なる金額の多寡だけでなく、自営業者の生活防衛に直結する重要な特徴が浮かび上がります。
最大の強み:自営業の死角を補う「傷病手当金」と「人間ドック補助」
一般の市町村国保に加入している自営業者が病気や怪我で倒れた場合、公的な休業補償は一切支給されません。しかし、東京食品販売国保の傷病手当金は、組合員が入院や療養を余儀なくされた際、規約に基づく一定額(日額給付)が支給されます。一人親方や家族経営の店舗において、店主の離脱は即座に収入途絶を意味するため、この手当金の存在は計り知れない安心材料となります。
さらに、東京食品販売国保の人間ドック補助も加入者から高く評価されています。指定契約医療機関での人間ドック受診時に費用の大部分を組合が負担し、自己負担数千円から1万円程度で高度な健診を受けられる体制が整っています。健康維持を経営課題と位置付ける事業者にとって、利用価値の極めて高い福利厚生です。
注意すべき盲点:家族扶養の壁と所属組合費のコスト
一方で見落としてはならないデメリットが「東食国保における家族の扶養」問題です。協会けんぽ(健康保険)と異なり、国保組合には「被扶養者は保険料ゼロ」という制度がありません。妻や子どもを追加加入させる場合、家族1人につき定額保険料(月額約1万円前後)が加算されます。
また、東食国保に加入するためには、前提として業界の協同組合や同業組合への加盟が必須です。これにより、健康保険料とは別に毎月の同業組合費(支部会費等で月額数千円〜1万円程度)の支払いが発生します。トータルの年間支出を計算する際は、この母体団体の会費も含めて試算しなければなりません。

【実態検証】利用者の口コミ・評判と現場取材で見えたリアルな損益分岐点
実際に東京都内の青果店および食品セレクトショップを経営する事業者への取材、および業界関係者の口コミや評判から、加入の実態を検証しました。
都内城東地区で鮮魚小売店を営む50代の男性店主は、取材に対して次のように語っています。
「先代から引き継いだ当初は区役所の国保に加入していましたが、年末の売上が伸びて所得が上がった翌年、毎月の保険料が上限近くまで跳ね上がり資金繰りを圧迫しました。同業仲間の勧めで東食国保に切り替えたところ、月額の支払いが定額になり、年間の保険料支出が約45万円も圧縮できました。毎年受けている人間ドックの補助も手厚く、自営業仲間には必ず勧めています」
東京食品販売国民健康保険組合の評判や口コミを総合分析すると、以下のような損益分岐点のパターンが浮き彫りになります。
- 大幅に得をするケース:単身の個人事業主、または配偶者のみの2人世帯で、事業所得が450万円〜500万円を超えている世帯。所得が上がれば上がるほど削減メリットが拡大する。
- トントン、または割高になるケース:子どもが3人以上いる多子世帯で、事業所得が300万円未満の世帯。家族全員分の定額保険料と組合費が合算され、市町村国保の軽減措置(低所得者向け均等割減額)を受けた方が安くなる場合がある。
一般に知られていない盲点とネットの誤解|脱退手続きや保険証の再交付まで
ネット上の情報やSNSのコミュニティでは、一部で誤った認識が散見されます。実務上でトラブルになりやすいポイントを整理します。
法人化(法人成り)しても東食国保を継続できるのか?
「法人化したら強制的に協会けんぽへ移行しなければならない」という噂がありますが、これは半分正しく、半分誤りです。原則として法人の役員・従業員は協会けんぽの強制適用となりますが、所轄の年金事務所へ「健康保険被保険者適用除外承認申請書」を提出し、承認を受けることで、法人成り後も東食国保を継続して利用することが可能です。高額報酬を受け取る役員にとって、協会けんぽの上限保険料よりも東食国保の定額制の方が圧倒的に有利になるケースが多いため、税理士と連携した綿密な事前申請が行われています。
資格喪失時の脱退手続きとマイナ保険証移行後の対応
事業の廃業、他地域への移転、あるいは通常の協会けんぽへの完全移行に伴う東京食品販売国民健康保険組合の脱退手続きでは、事由発生から14日以内の届出が義務付けられています。所属支部の組合窓口を通じて、資格喪失届および関連証明書類の提出が必要です。
また、2026年現在の医療現場におけるマイナ保険証(マイナンバーカードの一体化)環境下において、カードの紛失や更新未了が生じた際の東京食品販売国保の保険証再交付(資格確認書の交付申請)についても、組合窓口または郵送での迅速な再交付ルートが確立されています。万が一の紛失時にも速やかに組合支部へ連絡することで、無保険状態を防ぐ暫定措置が講じられます。
【プロの結論】食品業界の経営リスクと保険選択|加入すべき人と慎重になるべき人
食品販売業界は、天候不順による仕入れ値の乱高下、電気代や物流費の高騰など、外部環境の変化に常に晒されています。このような業界構造において、公的支出のコントロールは経営の持続可能性を左右する生命線です。
東食国保への加入を強く推奨する事業者
- 所得が安定して400万円以上ある単身・小規模の食品小売事業者:定額制のスケールメリットを最大限に享受し、手元資金を厚くできる。
- 病気や怪我による休業リスクを警戒する事業主:傷病手当金の給付により、万が一の入院時にも事業固定費の補填が可能となる。
- 健康管理を重視する40歳以上の経営者:人間ドック補助を活用し、予防医療コストを劇的に圧縮できる。
慎重な試算と検討が必要な事業者
- 扶養家族(子ども)の人数が多い世帯:家族1人ごとに定額保険料が積み上がるため、市町村国保の所得割試算と比較が必須。
- 開業初年度や赤字転落時など所得が極めて低い時期:市町村国保の法定減額(7割・5割・2割軽減)が適用される場合、定額制の東食国保の方が割高になるリスクがある。
【東京食品販売国民健康保険組合】に関するよくある質問(FAQ)
Q1:家族を東食国保に追加加入させる場合、保険料はどうなりますか?
A1:社会保険のような「無料の扶養」枠はなく、家族(配偶者や子ども)1名につき、年齢区分に応じた所定の均等割保険料が加算されます。そのため、家族の人数が多い場合は市町村国保との総額比較が必要です。
Q2:青果や鮮魚以外のネット通販専門の食品販売でも加入できますか?
A2:実態として食品販売業を行っていれば対象になり得ますが、指定の母体組合(協同組合等)への加入要件を満たす必要があります。事業形態や実店舗の有無によって取り扱いが異なるため、管轄支部への事前確認が推奨されます。
Q3:法人化(会社設立)を予定していますが、継続して加入できますか?
A3:可能です。ただし、法人設立と同時に年金事務所へ「健康保険適用除外承認申請」を提出し、認可を受ける必要があります。手続きを怠ると自動的に協会けんぽへ切り替わるため注意してください。
Q4:保険証を紛失した場合やマイナ保険証が読み込めない時はどうすればよいですか?
A4:組合窓口または所属支部へ「資格確認書再交付申請」を行うことで、マイナ保険証が利用できない環境でも有効な資格確認書が速やかに発行されます。
まとめ:2026年の食品業界を生き抜くための賢明な健康保険選び
東京食品販売国民健康保険組合(東食国保)は、所得に応じた保険料の急騰に悩む食品販売事業者にとって、極めて有効な財務防衛策です。定額制による保険料削減効果に加え、一般の国保にはない傷病手当金や充実した人間ドック補助は、自営業者のセーフティネットとして確固たる価値を持っています。
一方で、世帯人数や所得水準、母体組合費を含めたトータルコストの精査を怠ると、思わぬ負担増を招くリスクも潜んでいます。自身の事業規模と家族構成を冷静に見極め、市区町村国保との損益分岐点を正確に計算した上で、最適な選択を下すことが強固な事業基盤の構築につながります。 (出典: 東京 食品 販売 国民 健康 保険 組合(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
