日本の免税ルールが激変!2026年最新改正の真相と空港還付の全貌
日本を訪れる訪日外国人観光客や一時帰国する海外在住者にとって、買い物の大きなメリットだった免税ショッピングの現場がいま、歴史的な大転換を迎えています。長年親しまれてきた「レジで消費税分をその場で差し引く」方式から、出国時に税金を払い戻す欧米型の仕組みへの抜本的な移行が進められており、店頭や空港のオペレーションは急速に再編されつつあります。
なぜ日本政府は長年続いた免税手続きを根本から見直す決断を下したのでしょうか。背景にある巨額の不正転売問題から、免税対象者の新条件、購入上限額、そして出国時の還付手続きの具体的なやり方まで、制度の深層と現場の実態を総力取材で解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:従来の「店頭値引き方式」から、出国時に税金が戻る「リファンド方式(空港還付)」への抜本的転換が進行。
- 要点2:数千億円規模に達した不正転売や消費税の徴収漏れを遮断するため、国税庁と税関が連携した厳格な審査体制が確立。
- 要点3:海外在住日本人の免税利用条件やVisit Japan WebのQRコード活用法など、旅行者・一時帰国者が把握すべき必須知識を整理。
【2026年最新】日本の免税制度が激変した根本理由と転売防止への大転換
日本の免税ショッピング環境は、かつてない大きな構造改革の渦中にあります。これまで観光立国推進の切り札として「購入時に消費税を免除する簡便さ」を売りにしてきた日本ですが、その利便性を悪用した組織的な不正転売が後を絶ちませんでした。
国税庁や税関関係者の調査データによると、一部の心ない買い子や転売グループが高級ブランド品や最新スマートフォンを大量に免税購入し、日本国内で横流しして消費税分の利ざやを稼ぐ手口が横行。税関での出国確認時に現物を持っておらず、多額の追徴課税が決定しても出国されてしまえば徴収不能に陥る事例が積み重なり、その被害額は年間数百億円規模に上っていました。
こうした事態を重く見た政府は、消費税免税の2026年最新ガイドラインにおいて、不正の抜け穴を物理的に塞ぐ方針を決定しました。店頭では一度消費税込みの金額で決済を行い、空港や港湾の出国審査エリアで現物と購入記録を照合した後に税額を払い戻す「リファンド方式(空港還付)」への移行は、国の税収を守り、健全なインバウンド市場を再構築するための不可避な選択だったと言えます。
免税対象者の厳格な条件|海外在住日本人と短期滞在外国人の分岐点
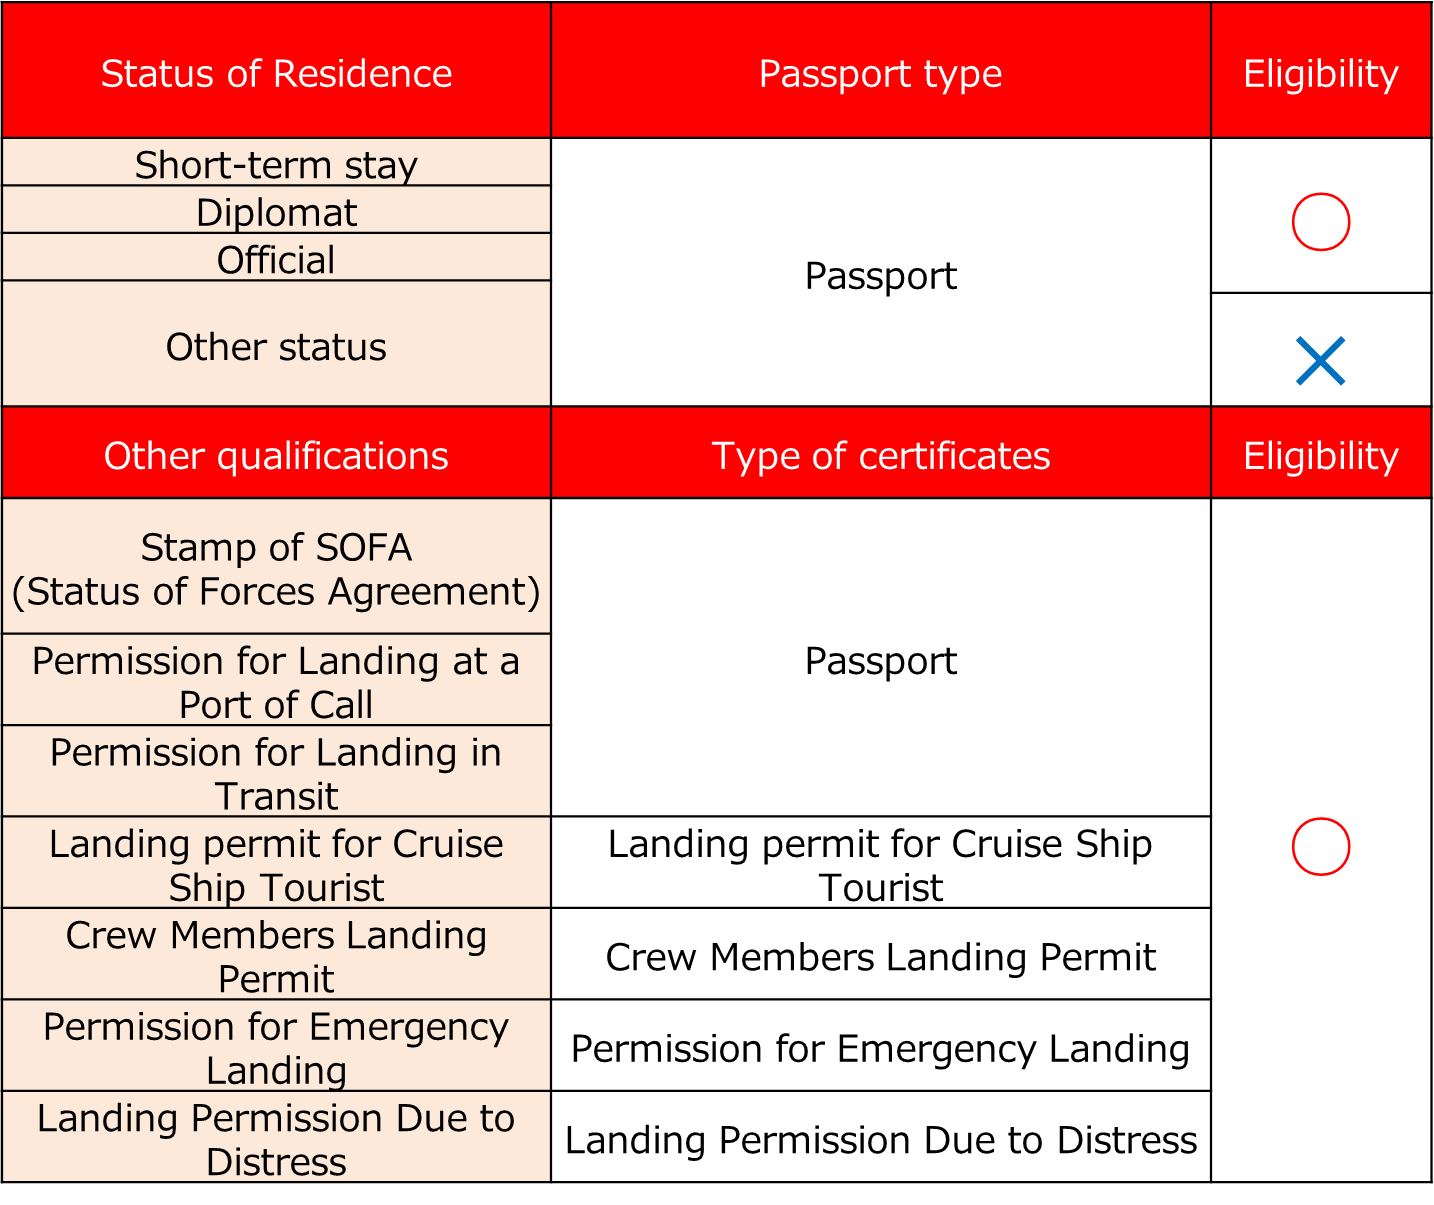
制度改定に伴い、誰が免税を受けられるのかという免税対象者の条件も改めて厳格に運用されています。観光客であれば誰でも無条件に免税されるわけではなく、法令で定められた明確な法的ステータスが必要です。
免税の対象となる主な基本枠組みは以下の通りです。
- 外国籍の旅行者:入国時の在留資格が「短期滞在」「外交」「公用」などに限られ、日本入国後6か月未満であること(就労ビザや留学ビザでの滞在者は対象外)。
- 海外在住の日本国籍保持者:海外に2年以上継続して居住していることを公的に証明できる書類を保持し、一時帰国期間が6か月未満であること。
特に問い合わせが殺到しているのが海外在住日本人の免税手続きです。パスポートの帰国スタンプだけでは免税を受けられず、出国前または帰国直後に取得した「在留証明」あるいは「戸籍の附票の写し」(いずれも直近6か月以内に作成された原本)の提示が必須となります。書類に記載された在留期間が2年に満たない場合や、自動化ゲート通過時にパスポートへ証印(スタンプ)をもらい忘れた場合は、いかなる理由があっても免税手続きが認められません。
また、店舗でのスムーズな確認のため、デジタル庁が提供する「Visit Japan Web」の免税用QRコードを活用したペーパーレスなパスポート情報読み取りが標準化されており、事前の登録準備が必須のステップとなっています。
【徹底比較】従来の店頭免税と新「リファンド方式(空港還付)」の違い
買い物客にとって最大の関心事は、実際の購入ステップと返金フローがどう変わるのかという点です。旧来の「店頭引き方式」と、順次導入が進む「リファンド方式」の違いを客観的データとともに比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 決済時の支払額 | 税込金額を一度全額支払い(10%または8%の税額を含む) | 従来は税抜価格のみを店頭で決済 | 一時的な資金負担は生じるが転売抑止効果は極めて高い |
| 還付を受ける場所 | 主要国際空港(羽田・成田・関空・福岡等)の専用キオスク/カウンター | 各免税店舗のレジ・免税一括カウンター | 出国前の時間に余裕を持った空港到着が必須となる |
| 現物確認の厳格度 | 税関端末での電子的照合+高額品・指定品の目視ランダム検査 | 空港税関での抜き打ち検査(実効性に課題あり) | 未所持の場合は還付が却下されるため不正の温床を根本排除 |
| 返金手段の多様性 | クレジットカード・電子マネー・海外決済アプリ・現金 | 店頭での現金返還またはカード値引き | キャッシュレス還付の手数料や為替レートの事前確認が肝要 |
国税庁が公表する最新の免税店向けガイドラインに基づき、百貨店や家電量販店などの大手商業施設から先行してシステム改修が進められています。利用者は店頭で専用の電子レシートを受け取り、出国時に空港の自動化キオスクにパスポートとレシートをかざすだけで還付申請が完了する設計が採用されています。

一般物品と消耗品の合算ルールと購入上限額の正しい把握法
買い物をする際に混乱しやすいのが、購入する商品の種類による区分けと、それぞれの計算ルールです。日本の免税対象品は大きく「一般物品」と「消耗品」の2つに分類されます。
それぞれの特性と下限・上限額の基準は以下の通り整理されています。
- 一般物品(家電、時計、衣料品、靴、バッグ、民芸品など):同一店舗での1日の購入合計額が5,000円(税抜)以上。使用しても日本国外へ持ち出すことが前提であり、購入上限額の制限はありません。
- 消耗品(化粧品、食品、飲料、医薬品、たばこなど):同一店舗での1日の購入合計額が5,000円〜500,000円(税抜)の範囲内。日本国内で消費されないよう指定のプラスチック製特殊包装袋で密閉されます。
- 一般物品・消耗品の合算ルール:両方の品目を合わせて5,000円以上にする場合、すべて「消耗品」扱いとなり、合計上限額が50万円(税抜)に制限され、出国まで開封が禁止されます。
消耗品や合算ルールを適用した商品は、日本国内で開封・消費した時点で免税の対象外となり、出国時に消費税が課税されます。お土産として配る目的で買ったお菓子や化粧品を滞在中のホテルで誤って開けてしまうケースが多発しているため、パッキングの際には十分な注意が必要です。
【実態検証】利用者の生の声と現場目線で見えた空港還付のリアルな混乱
リファンド方式への移行は不正抑止の観点で大きな成果を上げている一方、旅行現場や主要空港のカウンターでは新たな摩擦も浮き彫りになっています。SNSや旅行者コミュニティに寄せられたリアルな声と、羽田・成田などの現場取材で見えてきた実情を検証します。
実際に国際線を利用した旅行者からは、以下のような戸惑いの声が上がっています。
「保安検査場を通過する前の混雑と、免税手荷物の預け入れ手続きで予想以上に時間がかかった」(東南アジアからの訪日客)
「スーツケースの中に高額な免税品を入れて受託手荷物として預けようとしたら、税関での現物確認を求められてカウンター間を往復することになった」(北米在住の日本人一時帰国者)
免税品をスーツケースに入れて預ける場合、航空会社のチェックインカウンターで荷札(バゲージタグ)を付けた後、荷物を預ける前に税関検査場へ持ち込んで確認印をもらう必要があります。この手順を知らずに先に荷物を預けてしまうと、税関で現物の確認ができず、税金の還付を受けられないというトラブルが多発しています。

一般に知られていない盲点とネットの誤解|失敗しやすい5つの落とし穴
制度改定に伴い、インターネット上には古い情報や誤解に基づいた噂が散見されます。トラブルを防ぐために知っておくべき決定的な盲点を整理しました。
- 誤解1:「自動化ゲートを顔認証で通過しても免税を受けられる」
→ 真相:パスポートに入国証印(スタンプ)がない場合、非居住者であることを店頭や税関で証明できません。自動化ゲート通過直後に必ず税関・入国審査官に申し出てスタンプを押してもらう必要があります。 - 誤解2:「日本で買った免税品を日本国内の友人に郵送でプレゼントできる」
→ 真相:免税購入した物品は、購入者本人が携帯して国外へ持ち出すことが法律上の絶対条件です。国内での譲渡や転売、別送は違反行為となり、消費税相当額が即座に徴収されます。 - 誤解3:「二重国籍なら日本のパスポートで入国しても外国人扱いで免税になる」
→ 真相:日本のパスポートで入国した場合、日本国籍者としての滞在要件(海外2年以上の在留証明等)を満たさない限り免税は受けられません。 - 誤解4:「免税品の包装袋が破れても中身が揃っていればセーフ」
→ 真相:消耗品の指定包装袋が開封・破損されている場合、国内で開封されたとみなされ、還付対象から除外されるリスクがあります。 - 誤解5:「空港に着いたらチェックイン後にいつでも還付カウンターへ行けば良い」
→ 真相:税関手続きと還付申請には受付締め切り時間があり、フライト直前では処理が間に合わず権利を放棄せざるを得ないケースがあります。
【プロの結論】トラブルを未然に防ぐ行動基準と制度との向き合い方
劇変する日本の免税ルールにおいて、損をせずスマートに買い物を楽しむための判断基準は極めてシンプルです。
まず、高額な免税品(高級時計、カメラ、貴金属など)を購入する場合は、空港で手荷物として機内に持ち込むことを原則とすること。これにより、受託手荷物の預け入れ前に税関へ立ち寄る二度手間を回避し、出国審査後の制限エリア内キオスクでスムーズに還付手続きを完了できます。
また、一時帰国する海外在住者においては、出発前の公的書類(在留証明等)の取得とVisit Japan Webの事前登録をルーティン化することが不可欠です。制度の厳格化は善良な旅行者を排除するためではなく、公正な市場環境を守るためのアップデートであると理解し、時間と準備にゆとりを持った行動を心がけることが最善のリスクヘッジとなります。
【japan tax free rules】に関するよくある質問(FAQ)
Q1:日本の免税制度はいつから完全に空港還付方式に切り替わりますか?
A1:政府方針に基づき、空港の端末整備や免税店舗のシステム改修が完了した拠点・業態から順次移行が進められています。最新の実施スケジュールおよび対応店舗の状況は、国税庁や観光庁の公式発表をご確認ください。
Q2:免税手続きのやり方はスマホアプリだけで完結しますか?
A2:Visit Japan Webを活用することでパスポート情報の提示や事前登録はデジタル化されていますが、出国時の税関端末での読み取りや現物確認、還付金の受け取り手続きは指定の空港キオスクや窓口で行う必要があります。
Q3:免税購入した商品を日本国内で使ってしまった場合はどうなりますか?
A3:消耗品(または合算ルールを適用した一般物品)を国内で開封・消費した場合、免税要件を満たさなくなるため、出国時に消費税が課税・追徴されます。一般物品単体として購入した衣類などは滞在中に着用可能ですが、出国時に日本国外へ持ち出す必要があります。
Q4:出国時に免税品の現物をスーツケースに入れたまま預けてしまったら還付は受けられませんか?
A4:原則として税関で現物の確認が取れない場合、還付は認められません。預け入れ荷物に免税品を入れる場合は、航空会社のカウンターでチェックイン時に「免税品が入っている」旨を伝え、荷札を付けた状態で税関検査場へ持ち込み、確認を受けてから荷物を預ける必要があります。
まとめ:制度改正を見据えた賢い準備と今後の展望
日本の免税制度の抜本的な見直しは、従来の「性善説」に依存した運用から、国際標準に即した「透明性と実効性の高いシステム」への健全な進化を意味しています。
旅行者や一時帰国者にとっては、空港での手続き時間を見越したスケジューリングや書類の準備など、新たなリテラシーが求められる時代となりました。正しい知識を身につけ、事前準備を整えることで、変化するルールに惑わされることなく、安心で快適なショッピング体験を享受してください。 (出典: japan tax free rules(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
