クレジットカード署名なしは補償対象外?裏面サインの正解と対処法
手元に新しいクレジットカードが届いた際、カード裏面のサイン欄を空白のまま財布へ収めていないだろうか。スマートフォンでのタッチ決済やICチップによる暗証番号入力が標準化した2026年現在、店頭で手書きのサインを求められる機会は激減した。そのため、「裏面にわざわざ署名しなくても問題なく使える」と誤認している利用者が後を絶たない。
しかし、このわずか数秒の手間を怠ることが、万が一の不正利用時に「全額自己負担」という壊滅的な金銭被害を招く引き金となる。本稿では、カード裏面の署名が持つ法的な拘束力、漢字やローマ字などの正しい記入法、書き間違えた際の確実なリカバー手順まで、現場の取材データとカード会社の公式規約を基に徹底解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:裏面へのサインがないカードは会員規約違反となり、紛失・盗難による不正利用被害に遭っても補償が原則として一切適用されない。
- 要点2:署名は偽造リスクが最も低い「漢字」が推奨され、海外利用でもパスポートと同一筆跡であれば日本語のままで何ら問題ない。
- 要点3:書き間違い時の二重線訂正や修正液は「変造」とみなされるため不可。間違えた際はカード会社へ連絡して再発行を依頼するのが唯一の正解。
【最大の落とし穴】クレジットカード署名なしはなぜ危険?不正利用で補償が無効になる決定的な理由
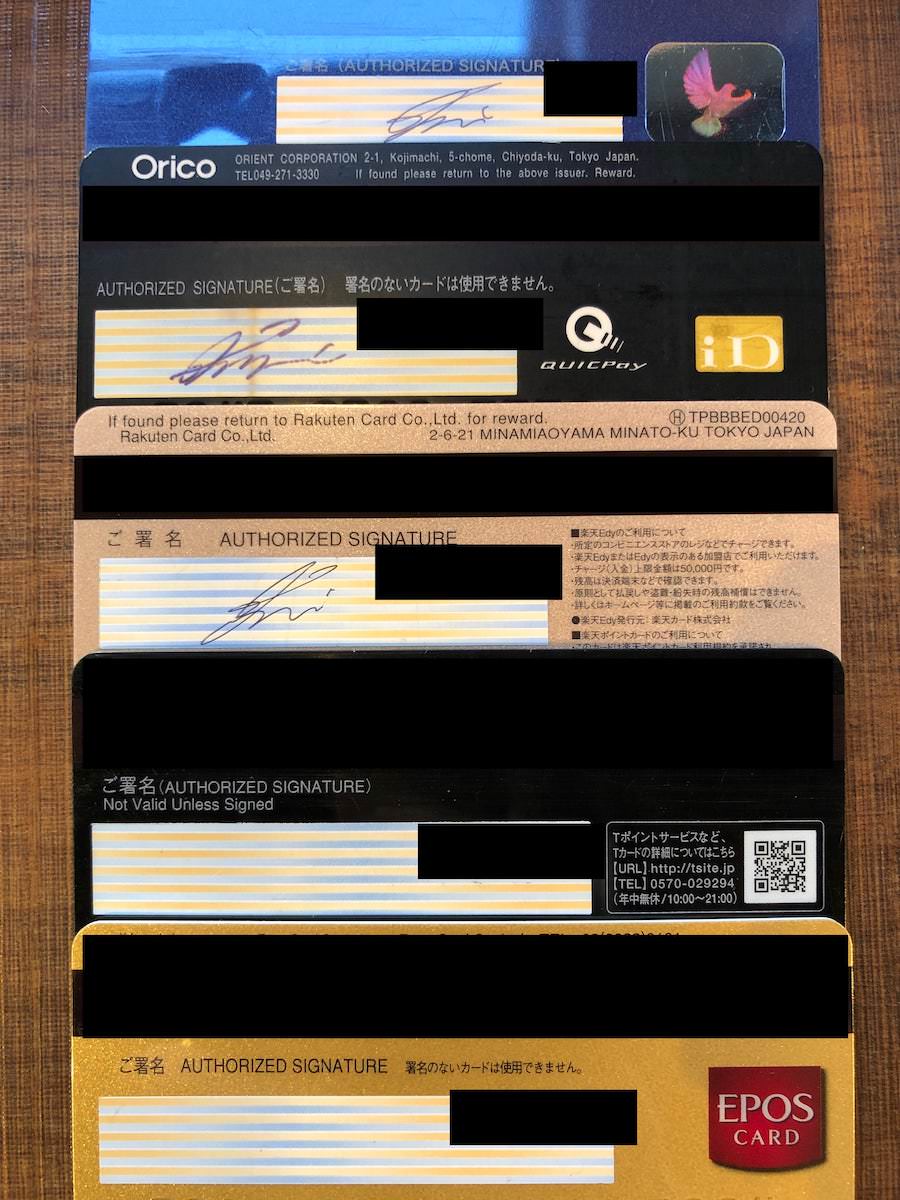
クレジットカードの裏面に署名をしない行為は、単なるマナー違反ではなく、カード会社との間で締結した契約そのものに対する重大な違反行為である。大手カード各社の会員規約には、「カード受領後、直ちにカード裏面の署名欄に本人の署名を行わなければならない」旨が明確に義務付けられている。
最も深刻な事態は、紛失や盗難によって不正利用被害に遭った瞬間に訪れる。通常、カード会社各社は不正利用に対して「届出から60日前まで遡って被害額を全額補償する」という手厚い補償規定を設けている。しかし、この制度の適用には会員が「善良なる管理者の注意義務(善管注意義務)」を果たしていることが絶対条件となる。カード会社各社の調査部門関係者によると、現場で紛失盗難補償の適用可否を判定する際、クレジットカード署名なしの状態は「重大な過失」として直ちに処理され、補償申請が却下される運用が厳格に徹底されている。
未署名カードがどれほど危険であるかは、犯罪者の手口をシミュレーションすれば明白だ。署名欄が空白のカードを拾得した第三者は、自らの筆跡で勝手な名前を裏面に書き込む。その状態で店頭決済を行えば、提示されたレシートのサインとカード裏面の筆跡が完全に一致するため、販売員は本人確認が取れたものとして決済を通過させてしまう。つまり、未署名でカードを所持することは、不正利用者に「自由に使って構わない」と署名権限を譲渡しているのと法的に同義とみなされる。
日本クレジット協会の公開資料や報道各社の統計によれば、番号盗用を中心とするクレジットカード不正利用被害額は年間500億円を優に超える高水準で推移している。手口が巧妙化する中、対面決済における基本的なクレジットカード不正利用の署名義務を怠ることは、自らセーフティネットを破棄する極めて軽率な行為といえる。
【実態検証】利用者の生の声と現場目線で見えたリアル
デジタル決済の利便性が向上した裏側で、カード利用者の危機管理意識には顕著な緩みが生じている。SNSや大手Q&Aサイトに寄せられる相談事例を精査すると、署名を軽視したことによる痛ましいトラブルの実態が浮かび上がってくる。
「財布を落としてしまい、数時間後に利用停止手続きをしたが、すでに家電量販店で20万円分使われていた。カード会社に補償を申請したところ、『裏面に署名していたか』を厳しく問われ、未署名だったと正直に話したところ補償を全額拒否された。自己責任とはいえショックが大きすぎる」(30代男性・SNS投稿より要約)
都内大手百貨店の元レジ責任者は、決済現場の実情について次のように証言する。
「加盟店規約上、裏面に署名のないカードが提示された場合、店員はその場での署名を求めるか、決済をお断りするよう指導されています。しかし、混雑時のレジでは店員が裏面まで目視確認せず端末に通してしまうケースが日常的に散見されます。店側が気づかずに決済を通してしまう環境があるからこそ、お客様自身が『サインがなくても問題なく買い物できる』と誤認してしまう悪循環が生まれています」(元百貨店サービスカウンター担当者)
「サインレスで決済が通ったから安全」なのではない。認証の簡略化と、事故発生時の「責任の所在」は完全に切り離されて設計されている。このギャップを認識していない利用者ほど、被害に直面した際の損失が大きくなる。
【決定版比較】暗証番号・サイン・タッチ決済の役割と2026年最新セキュリティ基準
現代のクレジットカード取引には、対面サイン、暗証番号入力、サインレス決済、タッチ決済など多様な認証手段が混在している。それぞれの法的位置づけとセキュリティ上の役割の違いを正確に把握しておくことが不可欠だ。
| 認証方式・項目 | 詳細・数値データ | 一般的な基準・条件 | 編集部の見解・評価 |
|---|---|---|---|
| カード裏面署名 | 契約効力の発生根拠 紛失補償の前提条件 | 全カードで署名必須 (券面レスを除く) | 利便性の高低に関わらず、自己防衛のために避けて通れない最重要基盤。 |
| 暗証番号(PIN) | 4桁のIC暗号認証 連続誤入力3回でロック | IC端末での原則認証 サインより優先処理 | クレジットカードの暗証番号と署名の違いは認証強度。PIN漏洩は過失責任を問われやすい。 |
| サインレス決済 | スーパー・コンビニ等 1回あたり約1万円〜3万円上限 | 加盟店とカード会社間の特約 少額決済の混雑緩和 | クレジットカードサインレス決済の理由は店舗のレジ回転率向上。未署名免除ではない。 |
| タッチ決済(EMV Contactless) | 国際標準規格NFC 原則1万円〜1.5万円以下 | タッチ決済でサイン不要となる条件は各カード会社規定の上限額内取引 | 2026年現在の主流。上限を超えるとIC挿入+暗証番号またはサインが要求される。 |
経済産業省の主導および2026年最新のクレジットカードセキュリティ基準においては、対面加盟店におけるICチップ読取端末の100%設置とPIN入力の義務化が定着している。しかし、どれほど端末技術が進化しようとも、物理カード自体の「所有権と契約責任」を裏付ける法的アンカーは、裏面に刻まれた名義人本人の署名に他ならない。

漢字?ローマ字?ニックネーム?クレジットカード裏面サインの正しい書き方と海外利用の真実
カード裏面の署名欄にペンを入れる際、表記形式についての疑問を抱く人は多い。結論から述べると、日本国内および海外での防犯性を最大限に高める観点から、最も推奨されるのは「漢字(フルネーム・普段の書き慣れた筆跡)」である。
防犯性能で圧倒的に優位な「漢字署名」
クレジットカード裏面サインにおける漢字とローマ字の比較において、セキュリティ面で軍配が上がるのは漢字だ。英数字のブロック体や単純な筆記体は、アルファベット文化圏の人間やスキマーにとって模倣(トレース)が極めて容易である。一方、複雑なトメ・ハネ・ハライを含み、独特の筆圧や癖が出る漢字署名は、第三者が瞬時に真似てレシートに再現することが著しく困難である。
海外利用時における「英語サイン」の誤解
「海外旅行や出張の際、現地の店員が読めない漢字サインではトラブルになるのではないか」という懸念は根強い。しかし、クレジットカードのサインを海外利用する際でも英語に変更する必要は全くない。店頭でのサイン照合は「文字の意味を理解すること」ではなく、「カード裏面の筆跡と売上票に書かれた筆跡が一致しているか(画像パターンの一致)」を目視確認する作業だからである。むしろ、パスポートの署名欄を漢字で記入している場合は、カード裏面も同一の漢字表記にしておかなければ、海外ホテルや高級店でパスポート提示を求められた際に本人確認が一致しないと判定されるリスクがある。
ニックネームや記号表記のリスク
一部で「記号やニックネームでも効力はある」との俗説が語られることがある。法的には「本人が自署した印」であればニックネームでも成立し得るが、実務上、クレジットカード名義人署名にニックネームを用いるのは百害あって一利なしだ。表面にエンボス加工(または印字)されたローマ字氏名と裏面のニックネームに乖離があれば、海外の厳格な加盟店では偽造カードを疑われ、決済拒否(デクライン)やカード没収の対象になりかねない。
署名に適した筆記具の選び方
署名欄の素材は特殊コーティングが施されているため、ペンの選定を誤ると文字が擦れて消えてしまう。クレジットカード署名には油性ペン(極細タイプの油性マジック)が最もおすすめである。水性ボールペンは弾かれて文字が乗らず、ゲルインクは乾燥に数時間を要してカードケース内で色移りする危険がある。また、温度変化で無色化するフリクション等の消せるボールペンは絶対に使用してはならない。
【書き間違い・かすれ】一般に知られていない盲点とネットの誤解|修正液は即アウト?
細い署名欄に名前を書き込む際、手が滑って字が歪んだり、書き損じたりすることは珍しくない。ここで多くの利用者が犯してしまう致命的なミスが、「修正液や修正テープを使う」「二重線を引いて隣に書き直す」「除光液でインクを拭き取る」といった自己流の修正行為である。
断言するが、署名欄に手を加えたカードは、その瞬間に決済用カードとしての生命を失う。カード裏面の署名パネルには、改ざんを防止するための特殊な地紋印刷やセキュリティ加工が施されている。修正液が塗布されていたり、二重線で訂正されたりしているカードは、加盟店側のマニュアルにおいて「不正に変造された疑いのあるカード」と定義されている。店頭で提示すれば不審カードとして通報される恐れすらある。
クレジットカードの署名書き間違いに対する正しい対処法は、いかなる小細工もせず、即座にカード裏面に記載されたカスタマーサポートへ連絡し、クレジットカード署名欄の書き直しに伴う再発行を申請することである。
利用者の自己都合による再発行となるため、カード会社によっては550円〜1,100円(税込)程度の再発行手数料が発生する場合があるが、近年はWEB会員ページからの申請で無料対応する発行会社も増えている。新しいカードが手元に届くまで通常1週間前後を要するが、不正利用時に補償が無効化されるリスクを考えれば、微小なコストと手間を惜しむべきではない。

【プロの結論】キャッシュレス時代における「自己防衛」と判断基準
スマートフォンをかざすだけで支払いが完結する現代社会において、物理的な「サイン」という行為は前時代の遺物のように感じられるかもしれない。しかし、法的な契約関係の本質は何一つ変わっていない。決済の迅速化という「利便性」を享受する一方で、カード所持者には相応の「管理責任」が課されている。
利用者が今すぐ実行すべき自己防衛の判断基準は極めてシンプルである。
【今すぐ署名・再発行を検討すべきチェック基準】
- 即座に油性ペンで署名すべき人:カード裏面が白紙のまま財布に入っている人、最近新しいカードへ更新した人。
- カードの再発行を申請すべき人:署名欄の文字が摩擦でかすれて判読できない人、二重線や修正液で書き直した跡がある人、表面の名義と全く異なるイニシャルや落書きのようなサインをしている人。
- 海外渡航を控過している人:パスポートの署名(漢字またはローマ字)とクレジットカード裏面の表記が一致しているかを必ず事前に照合すること。
契約社会において、署名とは「このカードで行われた取引の責任を負い、同時に正当な権利者として保護を受ける」という意思表示そのものである。カードが手元に届いた最初の1分間でしっかりと名前を刻むことこそが、最大のセキュリティ対策となる。
【クレジット カード 署名】に関するよくある質問(FAQ)
Q1:ナンバーレスカード(券面に番号や名前がないカード)でも裏面署名は必要ですか?
A1:裏面にサインパネル(署名欄)が存在するナンバーレスカードであれば、従来通り直ちに自署する必要があります。ただし、完全なサインパネルレス仕様のカード(裏面にも署名欄そのものが印刷されていない最新型カード)の場合は署名不要です。この場合、カードの管理責任はアプリやICチップの暗証番号等で一元管理されます。
Q2:Apple PayやGoogle ウォレットに登録して使う場合でも、元のプラスチックカードに署名は必要ですか?
A2:絶対に必要です。スマートフォン上で利用する場合でも、元となる物理カードの契約条件は同一です。物理カードを自宅に保管している場合であっても、空き巣被害や万が一の不正利用時に「未署名」であることが発覚すれば、補償の対象外とされるリスクが残ります。
Q3:家族カードが届いた場合、署名欄には本会員と家族会員のどちらの名前を書けばいいですか?
A3:実際にその家族カードを利用する「家族会員本人」の名前を署名してください。本会員の名前を書いてしまうと、家族会員が店頭で利用した際に名義人相違として決済を断られる原因になります。
Q4:旧姓のまま使っているカードの署名欄は、旧姓と新姓のどちらで書くべきですか?
A4:カード表面に印字されているローマ字名義と一致する「旧姓」で署名する必要があります。ただし、名義変更を行わずにカードを使い続けること自体が規約違反となるため、速やかにカード会社へ改姓届を提出し、新名義でのカード再発行手続きを行ってください。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、キャッシュレスインフラのさらなる高度化に伴い、生体認証やサインパネルレスカードの普及が一段と加速することは確実視されている。しかし、過渡期にある現在において、手元にある署名欄付きのクレジットカードを適切に管理することは、自己資産を守るための基本原則である。
「たかがサイン、されどサイン」。裏面が白紙のまま放置されたカードは、不正利用補償という強固な防壁に自ら穴を開けている状態に等しい。今一度財布を開き、手持ちのすべてのカード裏面を確認していただきたい。そこに明確な自署が刻まれているかどうかが、不測の事態における命運を分けることになる。 (出典: クレジット カード 署名(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
