大学学費の平均は4年でいくら?私立国公立の格差と2026年支援策
子どもの大学進学を控えた家庭にとって、避けて通れない最大の関門が「学費の工面」です。長引く物価高に加えて国立大学の授業料引き上げの動きが加速し、私立大学を含めた高等教育の教育費負担は過去類を見ない水準に達しています。「国公立なら安心」「私立でも文系なら何とかなる」というかつての常識は、もはや通用しなくなっているのが現場の偽らざる実態です。
教育費のリアルな金額を知らないまま受験期を迎えると、合格通知を手にした直後に入学金納付のタイムリミットに追われ、家計が破綻の危機に瀕することも珍しくありません。本稿では、国公立・私立文系・理系、さらには医歯薬系までを網羅した最新の学費相場、一人暮らしに伴う生活費の実態、そして2026年度から本格稼働する新たな大学支援制度まで、膨大な公式統計と当事者への取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学4年間の学費総額は国公立で約243万〜280万円、私立文系で約410万円、私立理系で約560万円が標準値となり、学校種・系統による格差は最大3,000万円以上に広がる。
- 要点2:国立大学では運営費交付金の削減やインフラ高騰を背景に標準額の上限(約64万円)まで授業料を改定する動きが本格化し、かつての「国公立=格安」神話が揺らいでいる。
- 要点3:2026年の多子世帯向け支援制度拡充により負担軽減の道は開けたものの、対象外となる世帯や生活費の持ち出しを考慮した長期的な資金シミュレーションが不可欠である。
【4年間の総額比較】国公立と私立文系・理系で広がる圧倒的学費格差
大学進学で最初に直面する現実が、進路による学費総額の著しい開きです。文部科学省の省令基準および私立大学入学者選抜実態調査の統計データを照らし合わせると、進学先ごとに明確な価格帯が浮き彫りになります。
まず押さえておきたいのが、合格直後に納める大学初年度納付金平均相場です。国公立大学の場合、入学金約28万2,000円に前期授業料を足した約82万円前後が初年度の目安となります。対して私立大学は、入学金(約20万〜25万円)に加え、授業料、施設設備費などが初年度から一括または分納で請求されます。初年度納付金だけで私立文系は約118万円、私立理系は約157万円に達し、春の段階で用意すべき資金のハードルは私立理系が国公立の2倍近い規模に膨らみます。
これを卒業までの年数で積み上げると、格差はさらに拡大します。国公立大学学費4年間総額は、標準的な授業料を維持している大学で約242万5,000円。対して私立大学文系理系学費比較では、文系学部が4年間で約400万〜420万円、実験・実習費や高額な設備維持費が加算される理系学部では約550万〜600万円が中央値です。文系と理系で約150万〜180万円の差があり、国公立と私立理系を比較すれば実に300万円以上の開きが生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国立大学(標準額) | 初年度:約82万円 4年総額:約242万5,000円 | 文科省の標準額(入学金28.2万円/年額授業料53.58万円) | 最も経済的だが、上位校での授業料引き上げドミノに警戒が必要。 |
| 公立大学 | 初年度:約90万〜100万円 4年総額:約250万〜260万円 | 地域内進学者は入学金が減免され、地域外出身者は割高になる設定が通例 | 地元出身者への優遇措置が手厚い一方、県外受験生は国立より初年度費用が嵩む。 |
| 私立大学(文系学部) | 初年度:約115万〜125万円 4年総額:約400万〜430万円 | 授業料(年約80万〜90万円)+施設設備費(年約15万〜20万円) | 文系でも伝統校・都心キャンパスを中心に微増傾向が続いており油断禁物。 |
| 私立大学(理系学部) | 初年度:約150万〜170万円 4年総額:約540万〜620万円 | 実験実習料や最新PC・情報通信設備利用料が恒常的に上乗せされる | 理系は大学院進学(修士2年で+200万〜250万円)を視野に入れた予算配分が必須。 |
| 私立大学(医歯薬系・6年制) | 初年度:約350万〜900万円 6年総額:約1,200万〜4,500万円 | 薬学部約1,200万〜1,500万円、医学部は2,000万〜4,000万円超級 | 一般サラリーマン世帯の単独負担は極めて困難。特待生枠や地域枠の活用が鍵。 |

なぜ今相次ぐのか?国立大学の授業料値上げと標準額改定の深層
これまで「学費を抑えるための最後の砦」とされてきた国立大学の足元が大きく揺らいでいます。発端となったのは、東京大学が授業料を従来の年額53万5,800円から文科省が定める上限額の約64万2,960円へと引き上げる方針を決定・適用したことです。この決断は瞬く間に全国の国立大学へと波及し、複数大学が追随する構えを見せています。
なぜ今、授業料の引き上げが避けられないのか。その国立大学授業料値上げ理由の核心には、2004年の国立大学法人化以降、毎年削減され続けてきた「運営費交付金(国からの基盤的予算)」の存在があります。各大学の決算資料および文部科学省の公表データによれば、基盤的経費は法人化当初から約1割以上削られた状態が固定化しています。そこに追い打ちをかけたのが、記録的な円安と国際的エネルギー危機による光熱水費や海外製学術ジャーナル購読料・最先端研究機器の価格高騰です。
国立大学授業料標準額改定の経緯を振り返ると、文部科学省が省令で示す「標準額(53万5,800円)」に対し、大学側の裁量で最大20%まで増額できる規定自体は2004年から存在していました。しかし、長らく「国立大は安価で門戸を開くべき」という社会的信認がストッパーとなり、引き上げに踏み切ったのは東京工業大学(現・東京科学大学)や東京医科歯科大学、千葉大学など極めて限定的でした。大手報道機関の取材に応じたある国立大学幹部は「これ以上人件費や施設費を削れば、ノーベル賞級の研究どころか学生の安全な実験環境すら維持できない。授業料値上げは苦渋の選択であり、もはや限界を超えていた」と漏らしています。国立大学進学を選んだからといって、将来にわたる授業料据え置きが約束される時代は終わりを告げました。
桁違いの負担|私立医学部・薬学部など6年制学部の学費内訳
学費の議論において、一般的な文系・理系の枠組みとは完全に別次元に位置するのが、医師や薬剤師を養成する6年制の医療系学部です。
特に私立医学部学費総額と内訳は、家計に文字通りの天文学的負担を強います。6年間の総費用は、最も学費が抑えられている国際医療福祉大学(約1,850万円)や順天堂大学、慶應義塾大学(約2,200万円前後)であっても2,000万円の大台を超えます。中堅から下位クラスの私立医学部に至っては、6年間総額で3,500万〜4,500万円以上に跳ね上がる大学も少なくありません。その内訳は、毎年の授業料(約250万〜500万円)に加え、施設設備費(約100万〜200万円)、教育充実費、さらには解剖実習や臨床実習に係る莫大な費用、そして後援会費や同窓会費といった諸会費が初年度から数百万単位で加算されます。
一方、薬剤師国家試験の受験資格が6年制へと移行して久しい私立薬学部6年間学費総額は、約1,200万〜1,500万円が相場です。初年度だけで約220万〜250万円、2年目以降も年間200万円前後の納付金が卒業まで続きます。有機化学や薬理学の高額な試薬費、病院・薬局での長期実務実習費が上乗せされるため、理系学部の4年間総額(約550万円)と比較しても倍以上の資金を要します。奨学金や教育ローンを活用するにしても、親の年収や担保能力が極めて厳しく問われる領域です。
【実態検証】利用者の生の声と現場目線で見えたリアル
教育費のシミュレーションで見落とされがちな最大の落とし穴が、「大学に納める学費以外の生活実費」です。特に地方から都市部、あるいは実家を離れて大学へ通う場合、授業料と同等かそれ以上のキャッシュアウトが発生します。
全国大学生活協同組合連合会(大学生協)が発表した「学生生活実態調査」の推移データを分析すると、大学生一人暮らし生活費仕送り平均の実態が如実に現れています。下宿生・一人暮らしの学生における1カ月の生活費支出は約12万5,000円〜13万円。そのうち住居費(家賃)が平均約5万5,000円〜6万円を占め、食費、光熱費、通信費がこれに続きます。一方で、保護者からの月々の仕送り額平均は約7万円〜8万円前後にとどまっており、リーマンショック以降の家計圧迫を反映して過去最低水準に近い横ばいが続いています。
仕送りだけで足りない月額4万〜5万円のギャップは、学生本人のアルバイトや奨学金によって埋められています。SNSや質問掲示板(知恵袋・5ちゃんねる等)で現役学生や保護者の手記を定点観測すると、次のような現場の悲鳴が日常茶飯事となっています。
「国立大学に受かって喜んだのも束の間、都内のアパート敷金・礼金・家電一式で初期費用70万円が吹き飛んだ。毎月の仕送りを工面するために親が深夜バイトを掛け持ちしている」(地方から都内国立大へ進学させた保護者の手記より)
「文系だから楽だと思っていたら、必須のゼミ合宿代や高額な専門テキスト代で月々のバイト代が消える。結局週4日深夜まで働いてしまい、単位を落として留年危機という本末転倒に陥っている」(私立文系2年・男子学生の投稿)
学費の振込用紙に書かれた金額だけを見て進路を決めると、日々のランニングコストによって親子の生活基盤そのものが破綻へ追い込まれる危険性を物語っています。
一般に知られていない盲点とネットの誤解
高等教育の負担軽減策を巡っては、インターネットやSNS上で数多くのデマや誤認が拡散されています。その最たるものが「2026年からは子どもが3人いれば、誰でも無償で大学に通える」という言説です。この誤解を解かないまま進学計画を立てることは極めて危険です。
国が主導する大学無償化制度2026最新条件(高等教育の修学支援新制度の拡充)において、確かに「扶養する子どもが3人以上いる多子世帯」を対象に所得制限を撤廃する方針が固まり、授業料減免の恩恵を受けられる間口は劇的に広がりました。しかし、ここには制度設計上の「厳格な縛り」と「上限額」という見落としてはならない罠が存在します。
第一に、文部科学省の定める減免額には上限があります。全額無償化と銘打たれてはいるものの、国公立大学の授業料(年額約54万円)はカバーされる一方、私立大学の場合は年額約70万円前後までしか国からの支援が出ません。私立理系や医歯薬系のように年間授業料が100万〜300万円を超える学部では、差額分数十万〜数百万円は自己負担として持ち出しになります。
第二に、最も致命的なのが「扶養する子どものカウント条件」です。この制度でいう多子世帯とは、「保護者が現時点で同時に3人以上の子どもを扶養していること」が絶対要件となります。たとえば第1子が大学4年生、第2子が大学2年生、第3子が高校1年生の期間は3人とも扶養内であるため対象となりますが、第1子が大学を卒業して就職し、親の扶養から外れた瞬間、残された第2子・第3子は「子ども2人の世帯」と判定され、支援対象から完全に外れます。4年間の途中で給付が打ち切られ、急遽年間数十万円の学費を捻出しなければならなくなるケースが多発すると専門家は警鐘を鳴らしています。

支援制度の活用法|給付型奨学金と授業料免除のリアルな基準
多子世帯の要件に該当しない一般的な家庭であっても、経済的困窮を救うための公的セーフティネットは用意されています。中心となるのが、日本学生支援機構(JASSO)が運営する「給付型奨学金」と大学独自の授業料減免制度です。
まずチェックすべきは、大学授業料免除世帯年収基準です。現行の国の修学支援新制度では、世帯年収に応じて第I区分(住民税非課税世帯=年収目安約270万円未満)、第II区分(年収目安約270万〜300万円)、第III区分(年収目安約300万〜380万円)、そして理工農系や中堅所得層の多子世帯向けに新設された第IV区分(年収目安約380万〜600万円)へと段階的に支援割合(満額・3分の2・3分の1・4分の1)が分かれています。両親の共働き状況や家族構成、障がいの有無などによって算定基準となる「課税標準額」は細かく変動するため、日本学生支援機構がウェブ上で公開している「進学資金シミュレーター」での事前試算が必須です。
さらに、将来の返済義務が一切発生しない奨学金返済不要給付型条件を獲得するためには、家計の年収基準に加えて「本人の学習意欲・学業成績」の要件をクリアし続けなければなりません。高校時の評定平均が3.5以上であること、または進学後に明確な学修意欲をレポートや面談で示すことが求められます。注意すべきは、進学後も取得単位数が著しく不足していたり、GPA(成績評価値)が下位2割に沈み続けたりすると、支援の打ち切りだけでなく、最悪の場合は交付済み奨学金の全額返還を命じられるペナルティが存在する点です。「受給が決まったから後は安心」という甘い認識は通用しません。
学費が払えない危機の対処法と後悔しないための防衛策
保護者の病気、失業、会社の倒産、離婚など、大学生活の途中で予期せぬ家計急変に見舞われるリスクは誰にでもあります。万が一、手元資金が枯渇して期日までに学費を納められない事態に陥った場合、絶対にやってはならないのが「大学からの督促状を無視して放置すること」です。無断で納付期限を過ぎると、多くの大学では学則に基づき「除籍(在籍記録そのものを抹消され、再入学が極めて困難になる処分)」扱いとなります。
確実な大学学費払えない対処法と救済策の第1ステップは、納付期限の少なくとも1カ月前までに大学の「学生課」「教務課」「奨学金窓口」へ本人が直接出向き、所定の事情を説明することです。すべての大学には以下のような救済規定が備わっています。
・延納・分納の申請:納付期限を数カ月先まで延長する「延納」、あるいは年間納付金を3回〜4回に小分けして支払う「分納」の手続き。申請書類が受理されれば、期限内の一時的な除籍処分を確実に回避できます。
・家計急変枠の減免申請:主たる生計維持者の死亡や失職、天災被災から1年以内であれば、随時受け付けている国の給付型奨学金・授業料減免の「緊急採用」に申請可能です。
・大学独自の緊急給付金・同窓会奨学金:大学OB・OG組織が積み立てた基金から、1回あたり10万〜30万円程度の返済不要な緊急援助金が即時支給される仕組みを持つ大学も少なくありません。
・国の教育ローン(日本政策金融公庫):固定金利で最大350万円(一定の要件で450万円)まで融資を受けられる公的制度であり、信販会社系の高利な学資ローンを組む前に最優先で検討すべき手段です。
【プロの結論】家族社会学と心理的境界線から導く教育資金の判断基準
長年、教育と家計の現場を取材してきたジャーナリストの視点から見ると、学費問題は単なるマネーの多寡にとどまらず、家族関係そのものを破壊しかねない深刻な病理を孕んでいます。昭和・平成の時代から続く「何としてでも子どもに一流の学歴を与えたい」という親心は、時に教育投資への過度な執着を生み出し、家族社会学でいうところの「親子共依存」へと変質します。
自身の老後資金をすべて解約し、多重の教育ローンに手を染めてまで私立理系や医学部に子どもを送り出す親の背景には、「子どもの成功=親自身の存在価値」と同一視してしまう心理的バウンダリー(境界線)の喪失が存在します。そして無理を重ねて進学させた結果、親は「お前のためにどれだけ苦労したと思っているのか」と精神的圧力をかけ、子どもは逃げ場のない罪悪感とプレッシャーからうつ病や不登校を患うという悲劇が後を絶ちません。健全な親子関係を保ちながら進学を果たすための客観的判断基準は、極めてシンプルです。
【進学投資を前向きに進めるべき家庭】
・大学4年間の学費および生活費の「親負担分」を拠出しても、親自身の老後生活資金(最低数百万円単位の予備費)が手元に残る。
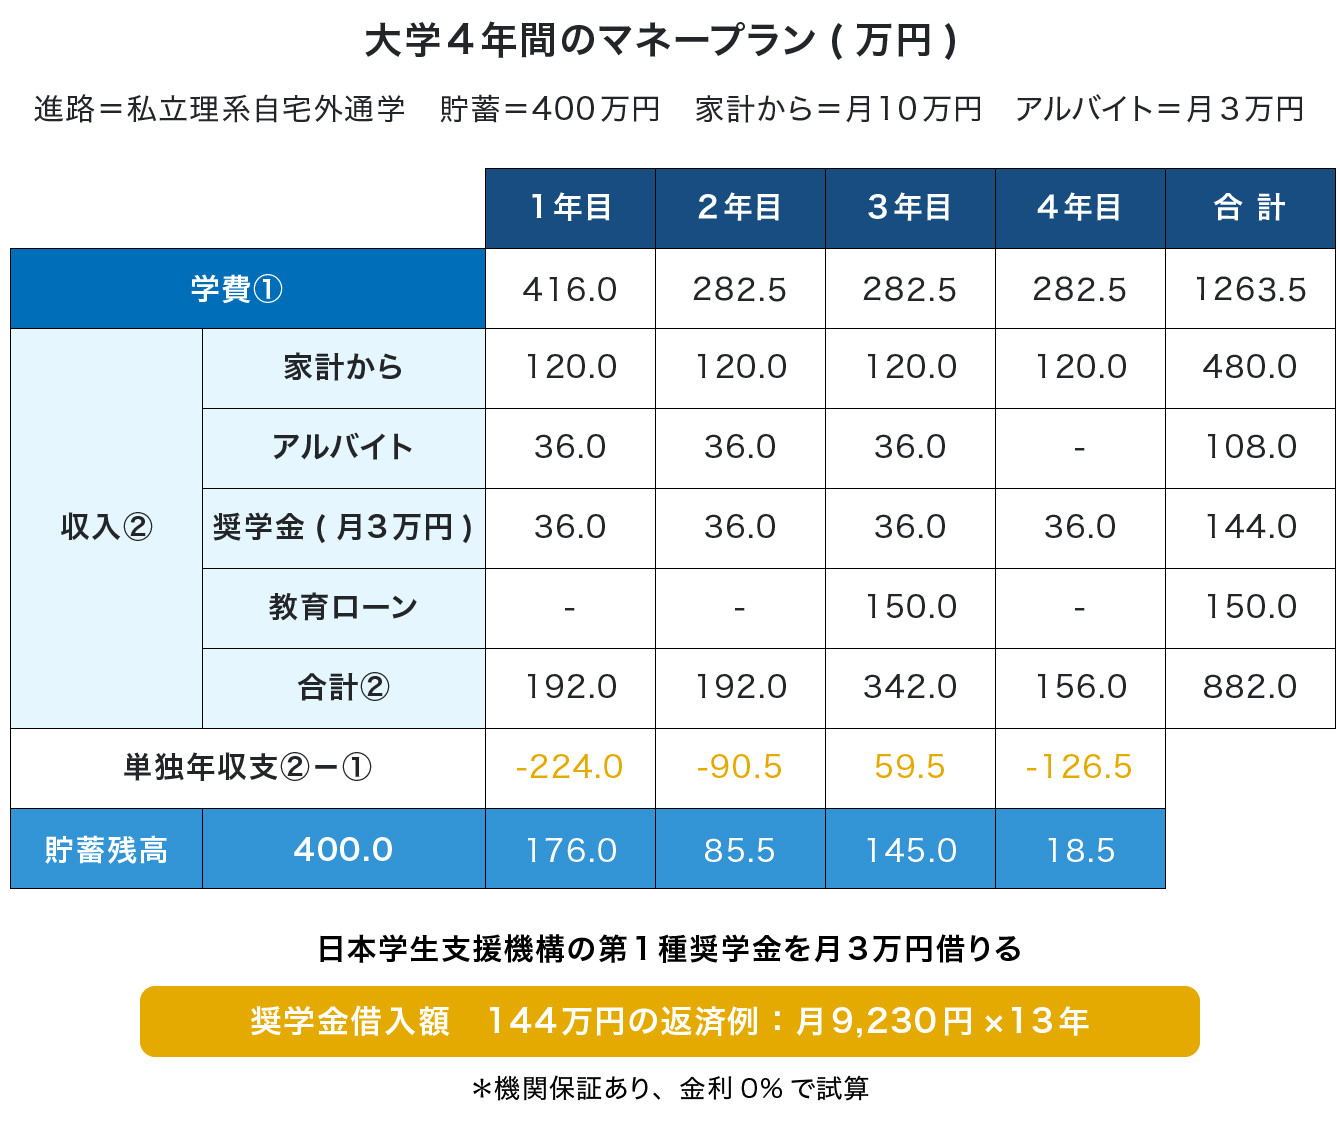
・万が一の不足分について、学生本人と「利子のない第一種奨学金」や「アルバイトで月数万円を稼ぐ責任」について対等に合意形成ができている。
【進路の再考・慎重なブレーキが必要な家庭】
・親が定年退職を迎えた後も数十年にわたる教育ローン返済が残る資金計画になっている。
・「周囲の友人世帯が私立だから」「本人のプライドが傷つくから」という世間体を理由に、返済不要の給付型支援や国公立・地元大学という代替案を一切検討していない。
教育資金の上限を設定することは、親の冷酷さではなく、将来子どもに「親の老後破産による介護・金銭的負担」を背負わせないための最も誠実な愛情表現です。
【大学 学費 平均】に関するよくある質問(FAQ)
Q1:国公立大学と私立大学で、4年間の総学費の差額は最終的にどのくらい開きますか?
A1:自宅通学を前提とした場合、国公立大学(約243万〜280万円)と私立文系(約400万〜430万円)では約160万〜180万円、私立理系(約550万〜620万円)とは約300万〜370万円の差がつきます。さらに医歯薬系学部へ進んだ場合、6年間総額で私立薬学部とは約1,000万円以上、私立医学部とは最大3,000万〜4,000万円以上の圧倒的な金銭格差が生じます。
Q2:2026年からの「多子世帯の大学無償化」によって、授業料は誰でも全額無料になりますか?
A2:全額が無料になるわけではありません。国公立大学の授業料(年額約54万円)は実質全額カバーされますが、私立大学は減免上限額(年額約70万円前後)が定められているため、それを超過する学費(理系や医歯薬系など)は各家庭の自己負担となります。また、扶養する子どもが3人以上いる期間に限定されるため、長子が卒業して就職した瞬間に残された兄弟姉妹が支援対象から外れる点にも十分な注意が必要です。
Q3:学費の納付期日までにどうしてもお金が工面できない場合、真っ先に何をすべきですか?
A3:督促状を放置せず、直ちに大学の学生課や奨学金窓口へ行き「延納」または「分納」の手続きを申請してください。大学の許可を得ることで除籍処分を回避できます。あわせて、日本学生支援機構(JASSO)の家計急変奨学金や大学独自の緊急支援制度、日本政策金融公庫の「国の教育ローン」など、公的セーフティネットの利用を迅速に進めてください。
まとめ:今後の動向と失敗しないための判断基準
大学の学費はもはや「一律に語れる相場」ではなく、学部系統(国公立・文系・理系・医歯薬系)と生活環境(自宅通学・一人暮らし)の掛け合わせによって、数百万円から数千万円の振れ幅を持つ巨大プロジェクトとなっています。国立大学の授業料値上げの動きは今後も他大学へ波及する可能性が高く、私立大学も物価・人件費高騰を理由とした改定を模索しています。
2026年度から拡充された多子世帯向け修学支援制度をはじめ、国の救済策や給付型奨学金のルールを正しく把握することは極めて強力な武器になります。しかしそれ以上に肝要なのは、「無償化があるから大丈夫」「受かってから考える」と楽観視せず、受験校選定の段階で卒業までのトータルコストを割り出す冷静さです。
世間体や周囲の風潮に惑わされず、家庭の家計収支と子どもの将来像を冷静に天秤にかけ、無理のない資金計画を構築すること。それこそが、親子双方が後悔せず、安心して学びを深めるための唯一の防衛策です。 (出典: 大学 学費 平均(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
