車両保険はいらない?損する人の特徴と後悔しない判断基準【2026最新】
愛車の自動車保険を更新する際、見積書を見て「なぜこんなに高いのか」とため息をついた経験はないでしょうか。自動車保険の保険料において、総額の約4割から5割という最大のウエイトを占めているのが「車両保険」です。物価高や先進安全装備(ADAS)の普及に伴う修理単価の上昇を受け、2026年現在の自動車保険相場は見直しの機運がかつてないほど高まっています。
ネット上やFP(ファイナンシャルプランナー)の間では「車両保険は不要」「入るだけ無駄」という意見が目立ちます。しかし、一方で「万が一全損事故を起こしたらどうするのか」と不安を拭えないドライバーも少なくありません。なぜ多くの専門家や賢明なドライバーは車両保険を外す決断を下すのか、その構造的なカラクリと、外して後悔しないための明確な境界線を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険がいらない最大の理由は「支払限度額が年々激減する一方、使うと3等級ダウンで翌年以降の保険料が跳ね上がり自腹修理より損をする逆転現象」にある。
- 要点2:損害保険料率算出機構の最新統計によると自家用乗用車の車両保険付帯率は約46%にとどまり、実は半数以上のドライバーが車両保険に入らない選択をしている。
- 要点3:新車購入から3〜5年経過、あるいは年式10年落ちの中古車・軽自動車に乗っている場合、免責金額の引き上げやエコノミー型への変更、完全除外で年間数万円の保険料節約が可能。
【2026年最新】車両保険がいらないと言われる決定的な5つの理由
毎年数万円単位の追加出費となる車両保険に対し、なぜ「いらない」という結論に至る人が後を絶たないのでしょうか。損害保険各社の約款や保険数理の仕組みを紐解くと、契約者側にとって極めて不利になりやすい5つの構造的要因が浮き彫りになります。
第一の理由は、受け取れる保険金の上限(車両保険金額・時価額)が年々下がり続ける点です。新車時に300万円だった車両価値は、減価償却により3年で約半額、5年で約3割、10年落ちでは数万〜数十万円程度にまで激減します。しかし、保険料の引き下げ幅は時価額の減少スピードに追いつきません。限度額がわずか30万円しかない車のために、毎年4万〜6万円もの車両保険料を払い続けるのは、金融合理性の観点から著しくアンバランスです。
第二の理由は、事故時に車両保険を使うと翌年以降の保険料が跳ね上がるペナルティにあります。単独事故や他車との衝突で車両保険を使うと、原則として「3等級ダウン事故」として処理され、さらに3年間にわたり保険料率が割高になる「事故有係数」が適用されます。
第三の理由は、免責金額(自己負担額)の設定と過失相殺の壁です。免責金額を「1回目5万円・2回目10万円」などに設定している場合、15万円のバンパー修理で保険を使っても、手元に入る保険金は10万円のみとなります。そこから等級ダウンによる将来の保険料増加分(概ね7万〜12万円)を差し引くと、実質的に手元には一円も残らないどころかマイナスになる事態が頻発します。
第四の理由は、車両保険料が保険料総額を大幅に押し上げている事実です。対人・対物賠償責任保険を無制限に設定しても年間保険料が3万〜4万円程度で済むのに対し、車両保険(一般型)を付加するだけで総額が7万〜10万円超へと跳ね上がります。
第五の理由は、行動経済学で言う「損失回避バイアス(プロスペクト理論)」による過剰防衛の罠です。人間は「損をしたくない」という心理から、発生確率が極めて低いリスクに対して過大な保険料(安心料)を支払いがちです。「貯蓄で賄える数十万円の修理代」のために高い保険料を払い続けるのは、家計防衛において本末転倒と言わざるを得ません。

【実態検証】「入って損した」と後悔するユーザーの生の声と落とし穴
大手ネット掲示板やSNS、保険相談窓口には、車両保険に加入していたにもかかわらず「無駄金を払っていた」と憤るユーザーの生々しい体験談が数多く寄せられています。現場取材と実際の事故事例から見えたリアルな落とし穴を検証します。
都内在住の40代男性(コンパクトカー・7年落ち所有)は、自損事故でガードレールに車体を擦り、修理見積もりを取った際の苦い経験をこう語ります。
「ディーラーでの見積額は18万円でした。加入していた車両保険を使おうと代理店に連絡したところ、『免責5万円を引くと保険金は13万円。しかし3等級下がって事故有係数が付くと、向こう3年間の保険料がトータル約11万円上がります。実質2万円の得にしかならず、将来の手続きの手間を考えたら使わない方が賢明です』と担当者に説得されました。何年も高い保険料を払ってきたのに、いざという時に使えない保険なら最初から入らなければよかったと痛感しました」
このようなケースは決して珍しくありません。特に「軽自動車」や「年式10年落ち前後の車両」を所有しているドライバーの間では、知恵袋やコミュニティ上で以下のような不満が共通して散見されます。
- 全損判定の不条理:「追突されて車が大破したのに、年式が古いため時価額20万円と査定され、全損保険金は20万円しか出なかった。新車の買い替え頭金にもならず、掛け捨てた保険料の合計額を下回っていた」
- 軽自動車の修理コストギャップ:「軽自動車は中古パーツやリビルト品が豊富で、町工場なら安く直せる。それなのに普通車並みの車両保険料を毎年払い続けていたのは完全な計算ミスだった」
- 自損事故の申請断念:「車庫入れでドアを凹ませたが、等級ダウンを恐れて結局使えず、カー用品店のキズ消しやタッチペンで誤魔化した」
「入っているから安心」と思っていたはずの保険が、実際の事故現場では「等級プロテクト」の心理的プレッシャーによって使えないという皮肉なジレンマを生んでいるのです。
【データ徹底比較】一般型・エコノミー型・なしのコスト&補償比較
損害保険料率算出機構が発行する『自動車保険の概況』の最新統計によると、自家用普通乗用車および自家用小型乗用車の車両保険付帯率は約46〜47%で推移しています。つまり、世の中のドライバーの「入らない人の割合」は約53〜54%と過半数を占めているのが冷徹な事実です。
車両保険のプラン選択における損得を明確にするため、補償範囲、保険料相場、費用対効果を体系的に整理した比較表が以下となります。
| 項目 | 一般型(フルカバー) | エコノミー型(車対車+限定A) | 車両保険なし(不要派) |
|---|---|---|---|
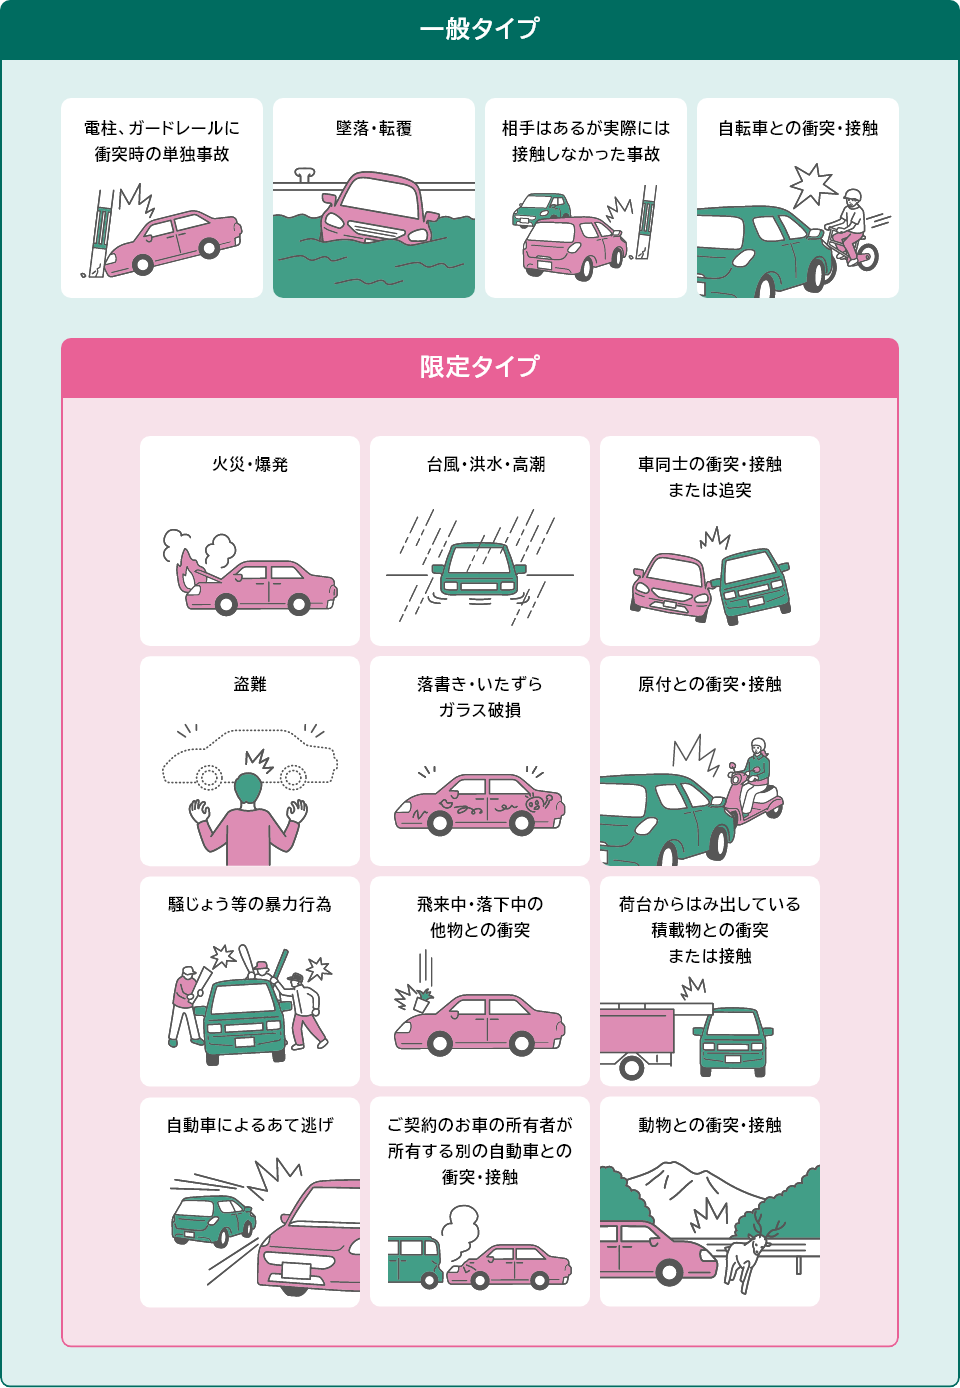
| 補償される主な事故 | 他車との衝突、自損・単独事故、当て逃げ、盗難、台風・水災、火災 | 他車との衝突(相手特定要)、盗難、台風・水災、火災(※自損・当て逃げ対象外) | 自車の物的損害は補償なし(相手過失分は賠償請求可能) |
| 年間保険料の目安(30代・20等級) | 約65,000円〜90,000円 | 約45,000円〜60,000円 | 約28,000円〜38,000円 |
| コスト削減効果(年間) | 基準(0円) | 約20,000円〜30,000円の節約 | 約35,000円〜55,000円の節約 |
| 付帯率・利用者の割合 | 約30%(新車・高級車中心) | 約16%(コスパ重視層) | 約54%(最も多数派) |
| 編集部の見解・評価 | 新車購入後3年目まで、またはローン残債が重い期間のみ推奨。 | 水災・盗難リスクや相手あり事故に備えつつ固定費を削る現実的選択肢。 | 年式5年超・預貯金50万円以上ある世帯にとって最も経済合理性が高い。 |
車両保険を外すタイミングはいつ?年式10年落ちや時価額の境界線
では、具体的にどのタイミングで車両保険を外すべきなのでしょうか。走行距離や運転技量だけでなく、客観的な財務指標と車両スペックから導き出される「外すタイミングの黄金基準」が存在します。
1. 車両の年式が5年〜7年を超えた時
自動車は新車登録から年数が経つにつれて急激に価値が低下します。一般的に5年目の車検を迎える頃には、車両保険の支払限度額は新車価格の30〜40%程度まで下がります。この段階で一般型から「エコノミー型」へダウングレードするか、完全除外を検討するのがセオリーです。
2. 年式10年落ち、または車両保険金額が50万円以下になった時
年式10年落ちに達した車両は、税法上の減価償却期間(普通乗用車は6年、軽自動車は4年)を大幅に過ぎており、保険会社が算定する時価額は下限設定(10万〜30万円程度)となります。全損事故を起こしても手に入る金額は微々たるもの。この状態で年間4万〜5万円の保険料を支払うのは明らかな損失です。保険金額50万円のラインを割り込んだら、即座に車両保険を外すのが賢明です。
3. カーローンの完済と「車両買い替え資金(50万〜100万円)」が貯まった時
マイカーローン返済中に全損事故を起こすと、「車のローン残債」と「新しい車の購入費」という二重ローンの重荷を背負うことになります。そのためローン返済中は車両保険の必要性が高くなります。しかし、ローンを完済し、生活防衛資金とは別に中古車を即金で買える預貯金(50万〜100万円程度)が確保できた瞬間、車両保険の役目は終わります。
一般に知られていない盲点とネットの誤解|「車両保険なし=無謀」のウソ
ネット上の口コミや保険代理店のセールストークでは、「車両保険に入っていないと、相手が無保険車だったり当て逃げされたりした時に破滅する」といった過度な不安煽りが見られます。しかし、これらは制度の正確な理解を欠いた誤解です。
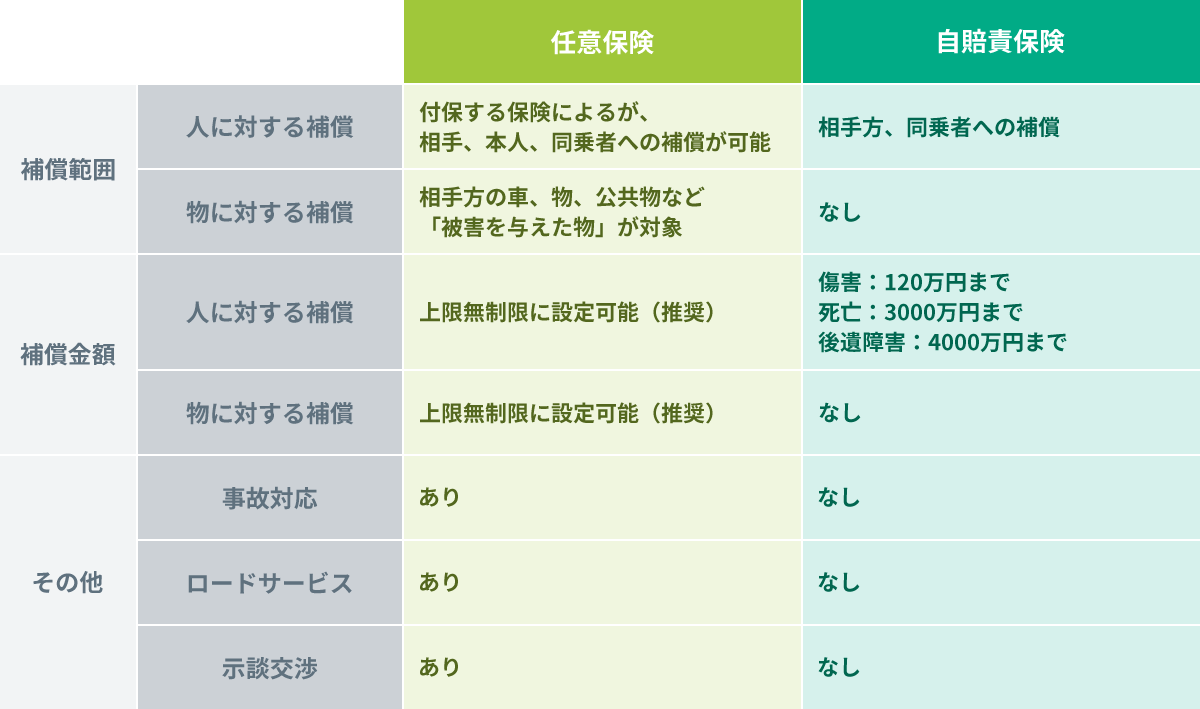
第一の誤解は、「相手が無保険車の場合、泣き寝入りになる」という言説です。自身が加入する自動車保険に「対人賠償・対物賠償」「人身傷害補償特約」「無保険車傷害特約」がセットされていれば、搭乗者のケガや死亡・後遺障害に対する補償は手厚くカバーされます。また、相手が無保険であっても、弁護士費用特約をセットしておけば、相手個人に対して損害賠償請求訴訟を起こす費用を保険で賄うことが可能です。
第二の誤解は、「もらい事故(過失割合0:100)でも車両保険がないと直せない」という思い込みです。赤信号での停車中に追突されたような過失割合ゼロの被害事故では、修理費用の全額を相手側の「対物賠償責任保険」から受け取る権利があります。自身の車両保険を使う必要は一切ありません。
第三の誤解は、「保険を使わなければ損はしない」という感覚です。無事故で車両保険を使わなかったとしても、掛け捨てた保険料は何百万円という単位で消えていきます。10年間で浮いた車両保険料(約40万〜60万円)を専用の修繕・買い替え口座にプールしておけば、それ自体が最強の「自家保険」として機能します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自動車保険の最適解は、個々人のリスク許容度と資産状況によって完全に二分されます。感情論ではなく、数字とリスクマネジメントの観点から下した最終判定マトリクスは以下の通りです。
- 車両保険が不要な人(今すぐ外すべき):
- 預貯金が100万円以上あり、万が一の全損時に中古車や別の移動手段を工面できる人
- 車両の年式が7年以上、または10年落ちの中古車・軽自動車に乗っている人
- 年間走行距離が短く、日中は車庫に保管しているサンデードライバー
- 日常の小キズや凹みは修理せず放置しても気にならない合理主義の人
- 車両保険を外してはいけない人(継続推奨):
- 新車を購入したばかりで、納車から3年以内の人
- 高額な残価設定型クレジット(残クレ)やマイカーローンを多額に残している人
- テスラ等のEVや輸入車、特殊な先進センサー搭載車など、軽微な接触でも修理費が100万円超に達しやすい車種に乗っている人
- 貯蓄がゼロに近く、明日車が全損したら通勤や生活が完全に破綻してしまう人
もし「完全に外すのは心理的に怖い」と感じる場合は、「免責金額を1回目10万円・2回目10万円」に引き上げる、または「単独事故と当て逃げを対象外にしたエコノミー型」へ切り替えるという中間戦略を取ることで、補償の根幹を残したまま保険料を30〜40%圧縮することが可能です。
【車両保険 いらない 理由】に関するよくある質問(FAQ)
Q1:軽自動車に乗っていますが、本当に車両保険はいりませんか?
A1:多くの場合、軽自動車に高額な車両保険は不要です。軽自動車は新車価格自体が普通車より低く、中古部品(リビルト品)の流通量が多いため修理代を安く抑えやすい特徴があります。また時価額の減少も早いため、新車購入から3年以上経過しているなら外すことで大きな保険料節約メリットが得られます。
Q2:車両保険を使うと等級はどれくらい下がり、保険料はいくら高くなりますか?
A2:単独事故や他車との接触事故で車両保険を使うと、原則「3等級ダウン」となり、3年間「事故有係数」が適用されます。例えば20等級のドライバーが3等級下がって17等級(事故有)になると、翌年以降3年間の保険料増加額の累計は概ね7万〜15万円程度になります。そのため、修理費が10万円前後の場合は保険を使わず自腹で支払った方がトータルコストは安くなります。
Q3:台風や大雨による水没・冠水被害が心配ですが、エコノミー型でも出ますか?
A3:はい、補償されます。台風、集中豪雨による冠水、洪水、高潮、ヒョウ(雹)害、火災・爆発、飛来物によるガラス破損などは、一般型だけでなく保険料の安い「エコノミー型(車対車+限定危険)」でも補償対象となります。近年の異常気象リスクだけを手頃なコストでカバーしたい場合は、エコノミー型への変更が極めて有効です。
Q4:免責金額(自己負担額)を高く設定すると、どれくらい保険料が安くなりますか?
A4:免責金額を「0-0万円(自己負担なし)」から「10-10万円(1回目・2回目ともに10万円自己負担)」に変更するだけで、車両保険料部分は約15%〜25%安くなります。「数万円の細かなキズは自己資金で直し、50万円以上の大事故・全損時のみ保険を使う」という割り切り設定が最も賢いコストカット手法です。
まとめ:2026年の自動車保険見直しで損をしないための決断
車両保険は決して「全員が入るべき義務的な補償」ではありません。むしろ、保険会社の収益源の柱であり、減価償却の仕組みや等級制度のペナルティを理解しているドライバーほど、適切なタイミングで外して手元資金を蓄える選択をしています。
「なんとなく不安だから」「前年と同じ条件で自動更新している」という状態こそが、家計において最も大きな損失を生み出します。まずは現在の保険証券を取り出し、「愛車の現在の車両保険金額(協定保険価額)」と「車両保険にかかっている年間コスト」を確認してください。もし時価額が50万円以下になっている、あるいは預貯金でカバーできる範囲であるなら、思い切って車両保険を外す、またはエコノミー型・免責見直しを行うことが、2026年の家計防衛に向けた最も確実で効果的な第一歩となります。 (出典: 車両保険 いらない 理由(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
