法定福利費の計算方法と内訳は?会社負担割合や建設業ルールを解説
給与計算や企業経営の現場において、人件費の概算や労務コストの管理を行う際に避けて通れないのが「法定福利費」の扱いです。従業員の生活保障や安心を担保するために法律で義務付けられた支出でありながら、その具体的な内訳や会社負担の割合、法定外福利費との税務上の違いについて正確に把握しきれていないケースは少なくありません。
特に社会保険の適用拡大が進んだ2026年の労働市場においては、パート・アルバイトを含めた適正なコスト試算が不可欠です。さらに建設業界などでは、重層下請構造における処遇改善を目的とした見積書の作成ルールが徹底されています。本稿では、事業主・財務人事担当者が押さえておくべき計算実務と最新の運用ルールを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は健康保険、介護保険、厚生年金、雇用保険、労災保険、子ども・子育て拠出金の6つで構成され、法律で会社負担が義務付けられている。
- 要点2:社会保険料は原則として労使で折半されるが、労災保険と子ども・子育て拠出金は会社が全額を負担する構造になっている。
- 要点3:建設業では国土交通省のガイドラインに基づき見積書への内訳明示が必須であり、消費税の非課税(不課税)処理など税務・会計の正しい仕訳理解が求められる。
【基礎知識】法定福利費の内訳と法定外福利費との決定的な違い
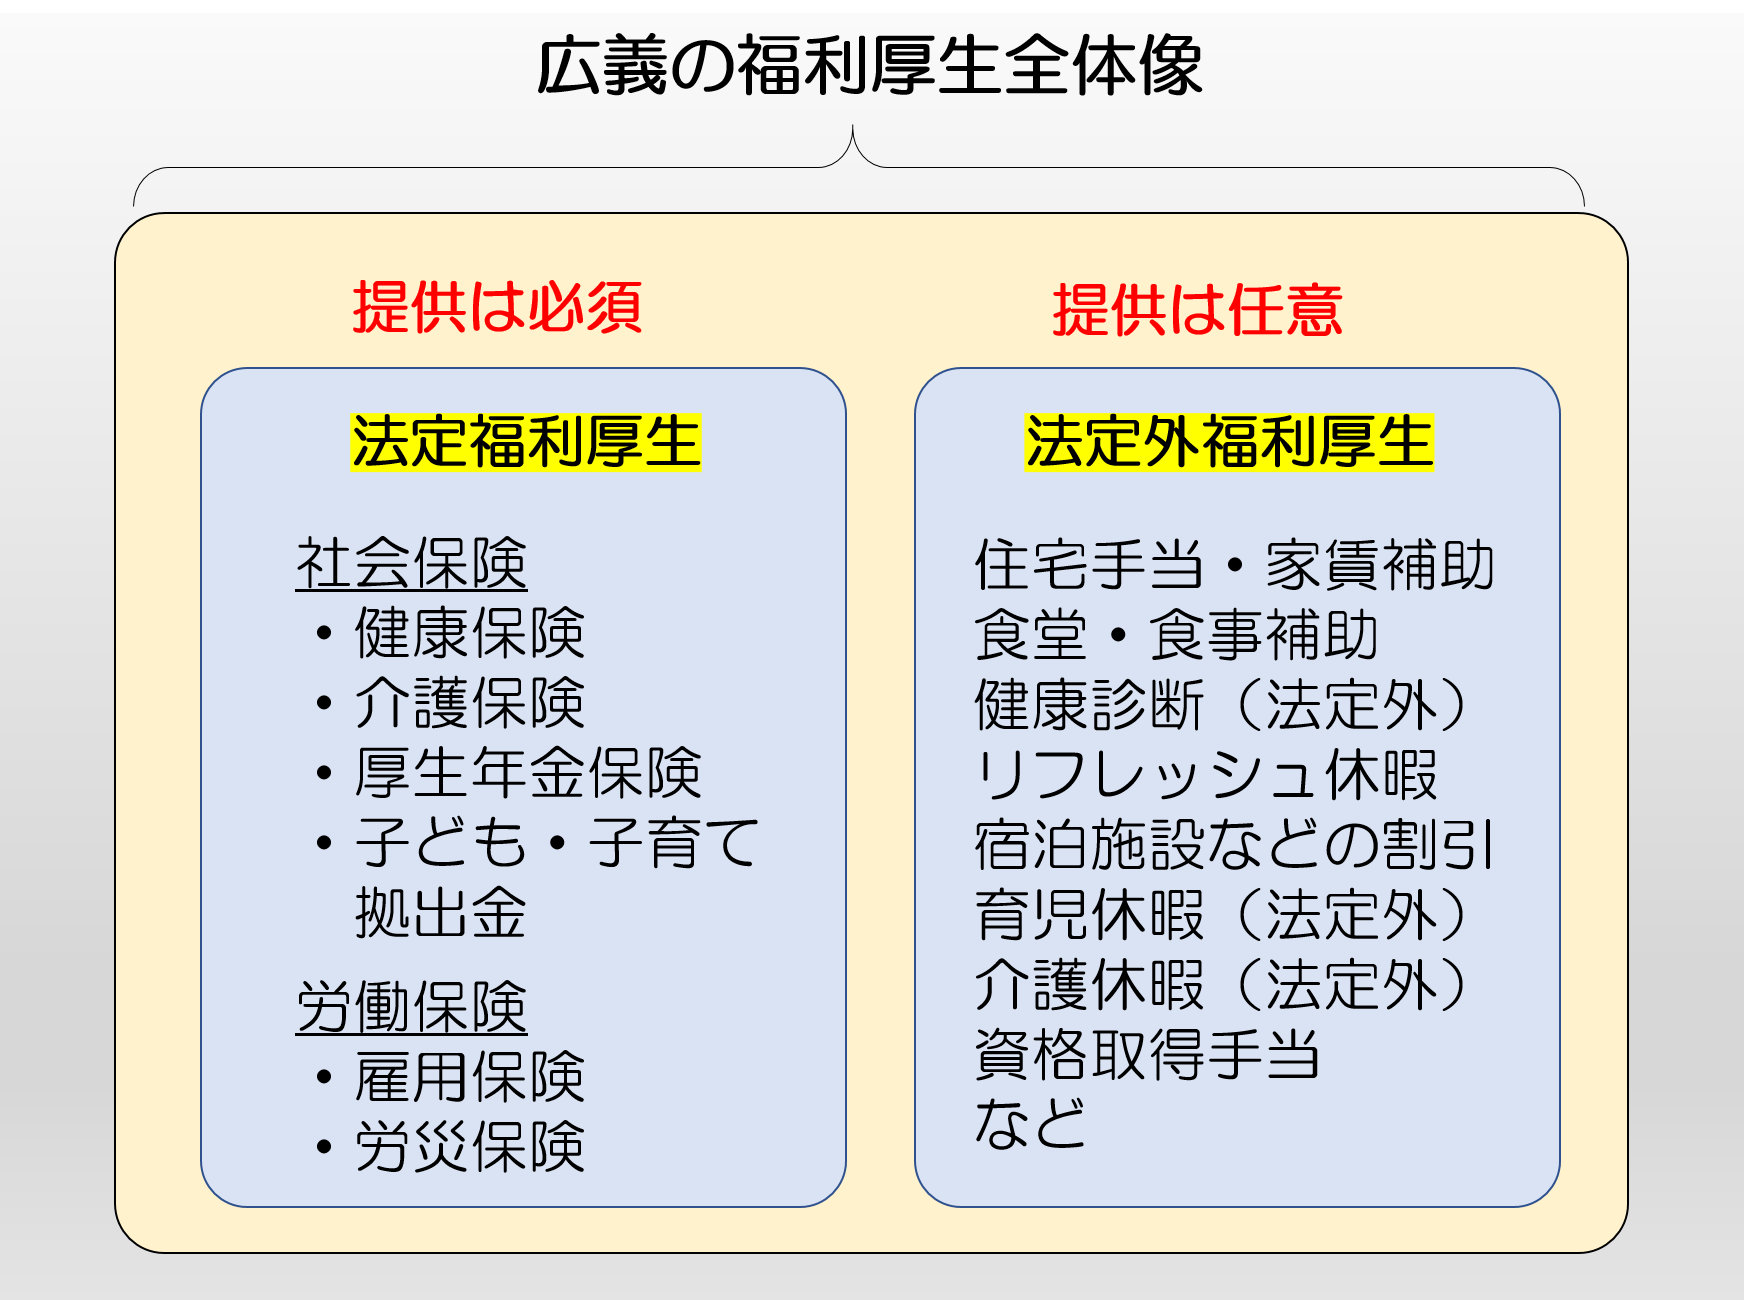
福利厚生費は大きく分けて「法定福利費」と「法定外福利費」の2種類に分類されます。この2つの境界線を曖昧にしたまま処理を進めると、会計上の仕訳ミスや税務調査での指摘リスクにつながるため、定義と内訳の正確な把握が求められます。
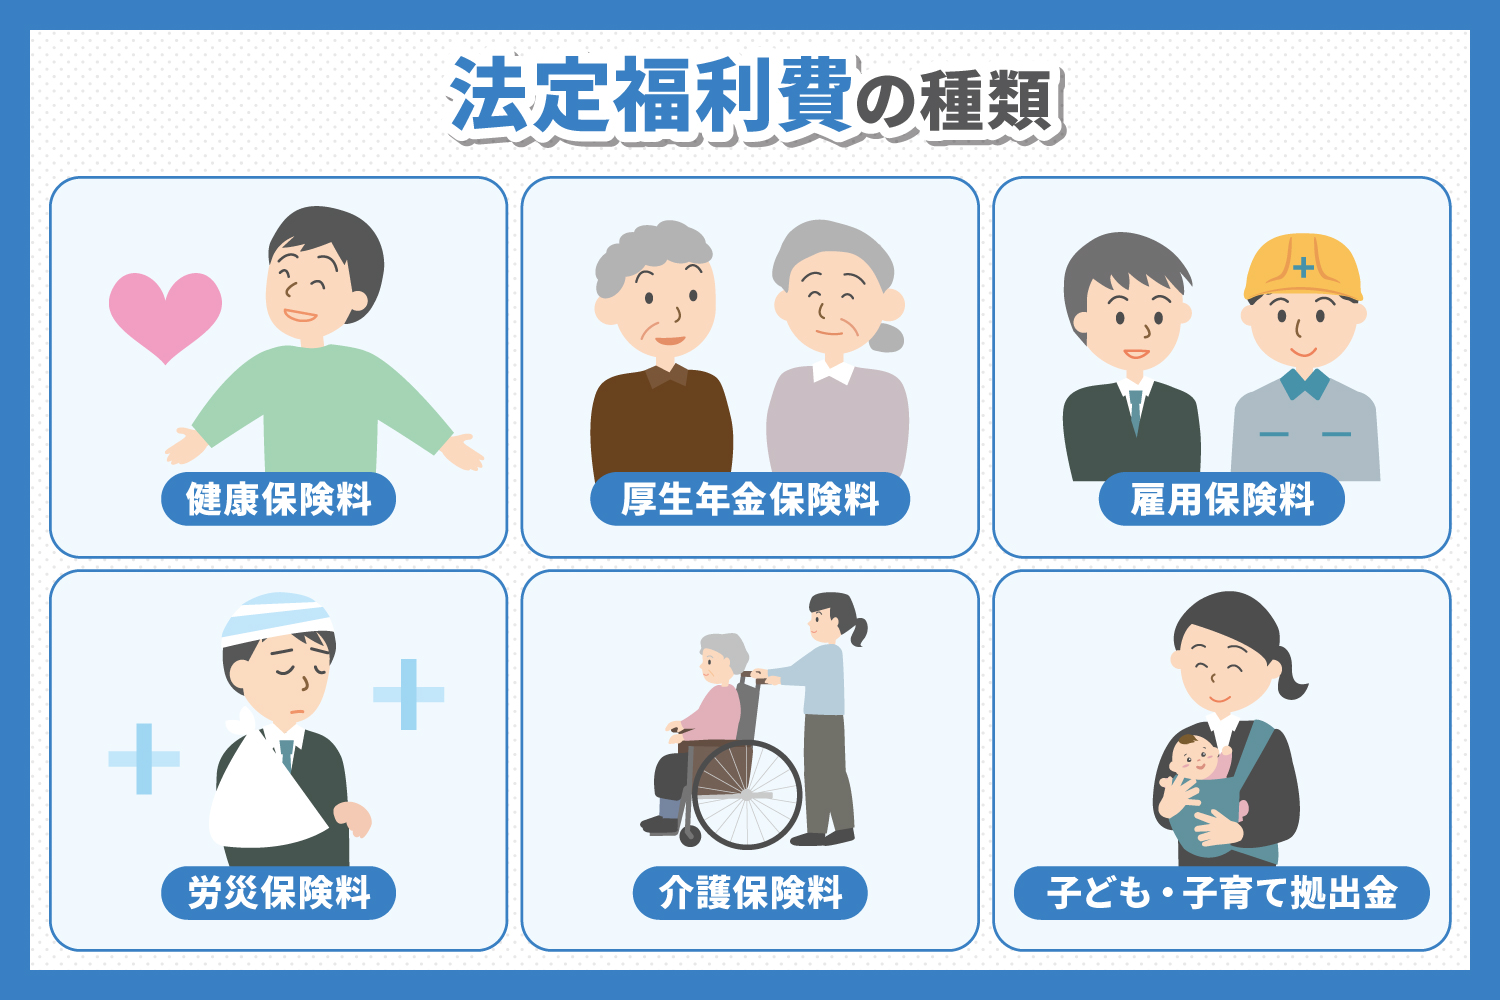
法定福利費の内訳は、法律によって事業主に費用負担が義務付けられている以下の6つの保険料・拠出金から構成されています。
- 健康保険料:病気や怪我、出産時の医療費負担を軽減するための保険
- 介護保険料:40歳以上の被保険者が介護サービスを受けるための保険
- 厚生年金保険料:老齢・障害・遺族に対する年金給付を行うための保険
- 雇用保険料:失業給付や育児休業給付、再就職支援などを目的とした保険
- 労災保険料(労働者災害補償保険料):業務中や通勤途上の事故・病気を補償する保険
- 子ども・子育て拠出金:児童手当や子育て支援事業に充てられる拠出金
一方で「法定外福利費」とは、法律上の義務はなく企業が任意で従業員に提供する福利厚生施策です。具体的には住宅手当や家賃補助、社員食堂の利用補助、健康診断のオプション費用、慶弔見舞金、レクリエーション費用などが該当します。法定外福利費との違いにおいて最大のポイントは、前者が「法令遵守に基づく義務的経費」であるのに対し、後者は「人材確保やエンゲージメント向上を狙った企業の裁量支出」である点です。
【2026年最新】会社負担割合と料率一覧|誰がいくら払うのか
給与から天引きされる従業員負担分だけでなく、会社がいくら拠出しているのかを把握することは、適正な人件費管理の基本です。法定福利費の会社負担割合は、制度ごとに明確に定められています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 健康保険料 | 協会けんぽは約10%(都道府県別) | 社会保険料 折半(会社50%:本人50%) | 地域差があるため事業所所在地の最新料率確認が必須 |
| 介護保険料 | 全国一律 1.60%前後(40歳以上65歳未満) | 社会保険料 折半(会社50%:本人50%) | 40歳到達月の対象者抽出漏れが発生しやすい |
| 厚生年金保険料 | 固定料率 18.300% | 社会保険料 折半(会社9.15%:本人9.15%) | 最も負担額が大きく、人件費予算の核となる |
| 雇用保険料 | 一般事業:会社0.95% / 本人0.6%(業種で変動) | 完全折半ではなく会社負担が多め | 雇用安定事業等の二事業分は会社のみが負担 |
| 労災保険料 | 業種別 0.25%〜8.8%(メリット制あり) | 労災保険 雇用保険 会社全額負担(労災は100%会社) | 従業員負担は一切発生しない点に注意 |
| 子ども・子育て拠出金 | 一律 0.36% | 会社全額負担(本人負担なし) | 厚生年金の標準報酬月額に掛けて年金事務所へ納付 |
広義の社会保険において、厚生年金や健康保険の料率は基本的に労使で均等に負担する仕組みが採られています。しかし、業務上の災害補償を目的とする労災保険や、次世代育成のための子ども・子育て拠出金については全額が事業主負担となる設計です。企業が従業員を1名雇用する際、額面給与の約15%〜16%相当が法定福利費として上乗せコストになるという相場観は、経営計画を立てる上での重要な前提となります。
法定福利費の計算方法と勘定科目の仕訳ルール
法定福利費の計算方法は、対象となる保険の種類によって「標準報酬月額」を基準にするものと、「総支給額(賃金総額)」を基準にするものに分かれます。
1. 社会保険料(健康・介護・厚生年金・子ども子育て)の計算
社会保険料は、毎月の基本給や各種手当を一定の等級に当てはめた「標準報酬月額」に保険料率を乗じて算出します。賞与支給時には「標準賞与額(1,000円未満切り捨て)」をベースに計算を行います。
【計算式】:各保険料 = 標準報酬月額(または標準賞与額) × 各保険料率
2. 労働保険料(雇用・労災)の計算
労働保険は標準報酬月額ではなく、毎月実際に支払った賃金総額(通勤手当や残業手当を含む)に対して保険料率を掛け合わせます。1年分(4月1日〜翌年3月31日)の概算保険料を申告・納付し、翌年度に確定精算を行う「年度更新」手続きで処理します。
3. 勘定科目と会計仕訳の基本
会計実務において、会社が負担した保険料分は「法定福利費(費用)」として計上し、従業員から天引きした預り金は「社会保険料預り金」などの負債勘定で処理します。
【給与支払時の仕訳例】(給与総額30万円、本人負担社会保険料4.5万円、差引支給25.5万円の場合)
- 借方:給料手当 300,000円
- 貸方:普通預金 255,000円 / 社会保険料預り金 45,000円
【保険料納付時の仕訳例】(預り金4.5万円+会社負担分法定福利費4.6万円=計9.1万円を納付)
- 借方:社会保険料預り金 45,000円 / 法定福利費 46,000円
- 貸方:普通預金 91,000円
税務上の取り扱いとして、法定福利費は公的な保険制度への納付金であるため「消費税 非課税(不課税)」として処理されます。法定外福利費(外部サービスの利用料や備品購入等)が課税仕入れとなる場合が多いのに対し、法定福利費には消費税がかからないという点は仕訳入力時の鉄則です。
【実態検証】建設業の見積書で法定福利費の明記が義務付けられる背景
建設産業においては、重層下請構造の中で技能労働者の社会保険未加入が長年問題視されてきました。適正な処遇を確保し、若年入職者の減少や離職を防ぐため、国土交通省は「法定福利費 ガイドライン」を策定し、建設業の見積書において法定福利費を内訳として別枠明示することを義務付けています。
従来、下請業者が元請業者に提出する見積書では、労務費の中に法定福利費が曖昧に包含されてしまい、価格競争の中で削られてしまう構造的欠陥がありました。現場の職人や専門工事業者の間では、「見積もり段階で法定福利費を上乗せすると競合に負ける」「元請から一式で値引かれ、自社の利益を削って保険料を払わざるを得ない」という悲痛な声が長らく上がっていました。
現在運用されているルールでは、標準見積書フォーマットを使用し、労務費に法定福利費(事業主負担分)の標準料率を掛け合わせた金額を「法定福利費(内訳)」として明記することが求められています。元請企業がこの内訳明示を拒否したり、法定福利費相当分を不当に減額して契約を締結したりすることは、建設業法違反(不当に低い請負代金の禁止等)として行政指導の対象となります。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、法定福利費に関して事実と異なる解釈が散見されます。労務リスクや財務トラブルを回避するために、よくある誤解を是正しておきます。
誤解1:「小規模企業やアルバイトには法定福利費は発生しない」
法人事業所であれば、従業員が1名であっても社会保険の適用事業所となります。また、週の所定労働時間が正社員の4分の3以上である短時間労働者や、法改正により従業員規模に応じた一定条件(週20時間以上、月額賃金8.8万円以上など)を満たすパート・アルバイトについても、社会保険への加入と会社側の法定福利費負担が法的に義務付けられています。
誤解2:「法定外福利費も全額経費なら、法定福利費と同じ扱いができる」
会計上はどちらも販管費として損益計算書に計上されますが、消費税の課税区分が異なります。法定福利費は不課税・非課税であるのに対し、福利厚生倶楽部などの外部委託費や社内イベント費用は課税取引です。消費税申告時の区分を誤ると、仕入税額控除の計算が狂い、追徴課税のリスクを招きます。
【プロの結論】適正管理に向いている事業者・注意すべき事業者の判断基準
- 適正に管理できている事業者:従業員採用時に「法定福利費を含めた総額人件費」をシミュレーションし、案件ごとの価格転嫁や労務単価設定を計画的に行っている企業。
- 今すぐ見直しが必要な事業者:「額面給与=人件費」と錯覚して資金繰りを圧迫させている企業や、下請見積もりで法定福利費の内訳を削って受注している事業者。

【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費の消費税区分は非課税ですか、それとも不課税ですか?
A1:税務上、国の公的機関等に対する保険料や拠出金の支払いは対価性がないため「不課税取引」に分類されます。会計ソフトによっては「非課税」または「対象外」と表示されますが、消費税の課税仕入れには該当しないため、仕入税額控除の対象外として処理します。
Q2:役員に対する報酬からも法定福利費は発生しますか?
A2:役員であっても常勤であれば健康保険・厚生年金保険の被保険者となるため、会社負担分の法定福利費が発生します。ただし、役員は雇用される労働者ではないため、原則として雇用保険および労災保険の対象にはならず、労働保険料としての法定福利費は発生しません。
Q3:建設業の下請として見積書を作成する際、法定福利費はどう計算すればよいですか?
A3:国土交通省のガイドラインに基づき、該当工事に従事する技能労働者の「法定福利費対象額(労務費総額)」を算出し、各専門工事業団体の標準見積書に定められた法定福利費率(労使負担の事業主分合計)を乗じて別枠計上します。これにより、労務費とは切り離して正当な金額を請求することができます。
まとめ:今後の動向と失敗しないための判断基準
法定福利費は、単なるコスト支出ではなく、従業員の生活基盤と事業の持続可能性を支える必須の法的義務です。料率の改定や社会保険の適用拡大が進む中、適切な会社負担割合を把握せずに事業計画を立てることは、重大な財務リスクを伴います。
給与計算における標準報酬月額の適正な管理、非課税区分を意識した正確な会計仕訳、そして建設業をはじめとする業界ごとの見積書作成ルールを徹底することが、トラブルのない健全な組織運営を実現する鍵となります。 (出典: 法定 福利 費(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
