【2026年最新】手書き領収書の正しい書き方!見本とインボイス対応
デジタル決済や電子レシートが日常に定着した現在でも、取引先との急な対面決済、イベント出店、冠婚葬祭の立替払い、個人事業主との直接取引など、現場で「手書きの領収書」を発行・受領する場面は少なくありません。しかし、インボイス制度(適格請求書等保存方式)が実務の標準となった今、旧来の慣習に頼った曖昧な手書き領収書を発行すると、受領側が仕入税額控除を適用できず、深刻な取引トラブルに発展するリスクを孕んでいます。
宛名の書き方から但し書きの表現、5万円以上の取引で義務付けられる収入印紙のルール、さらには金額の改ざんを防ぐ記載手順まで、手書き領収書には法律と商習慣に基づいた明確な作法が存在します。税務調査で否認されない領収書の正しい書き方と、発行者が押さえておくべき実務上のポイントを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下の手書き領収書は、登録番号や税率ごとの消費税額・適用税率の内訳を正確に記載しなければ仕入税額控除の証明書類として機能しない。
- 要点2:宛名の「上様」や但し書きの「お品代」は税務調査で使途不明と判断されるリスクが高く、正式な会社名と具体的な品目の明記が原則となる。
- 要点3:税抜金額が5万円以上の紙の発行物には収入印紙の貼付と消印(割印)が必須であり、改ざん防止記号(「¥」や「※」、「-」)の記載を怠るとトラブルの原因になる。
【見本付き】手書き領収書の基本レイアウトと必須項目一覧
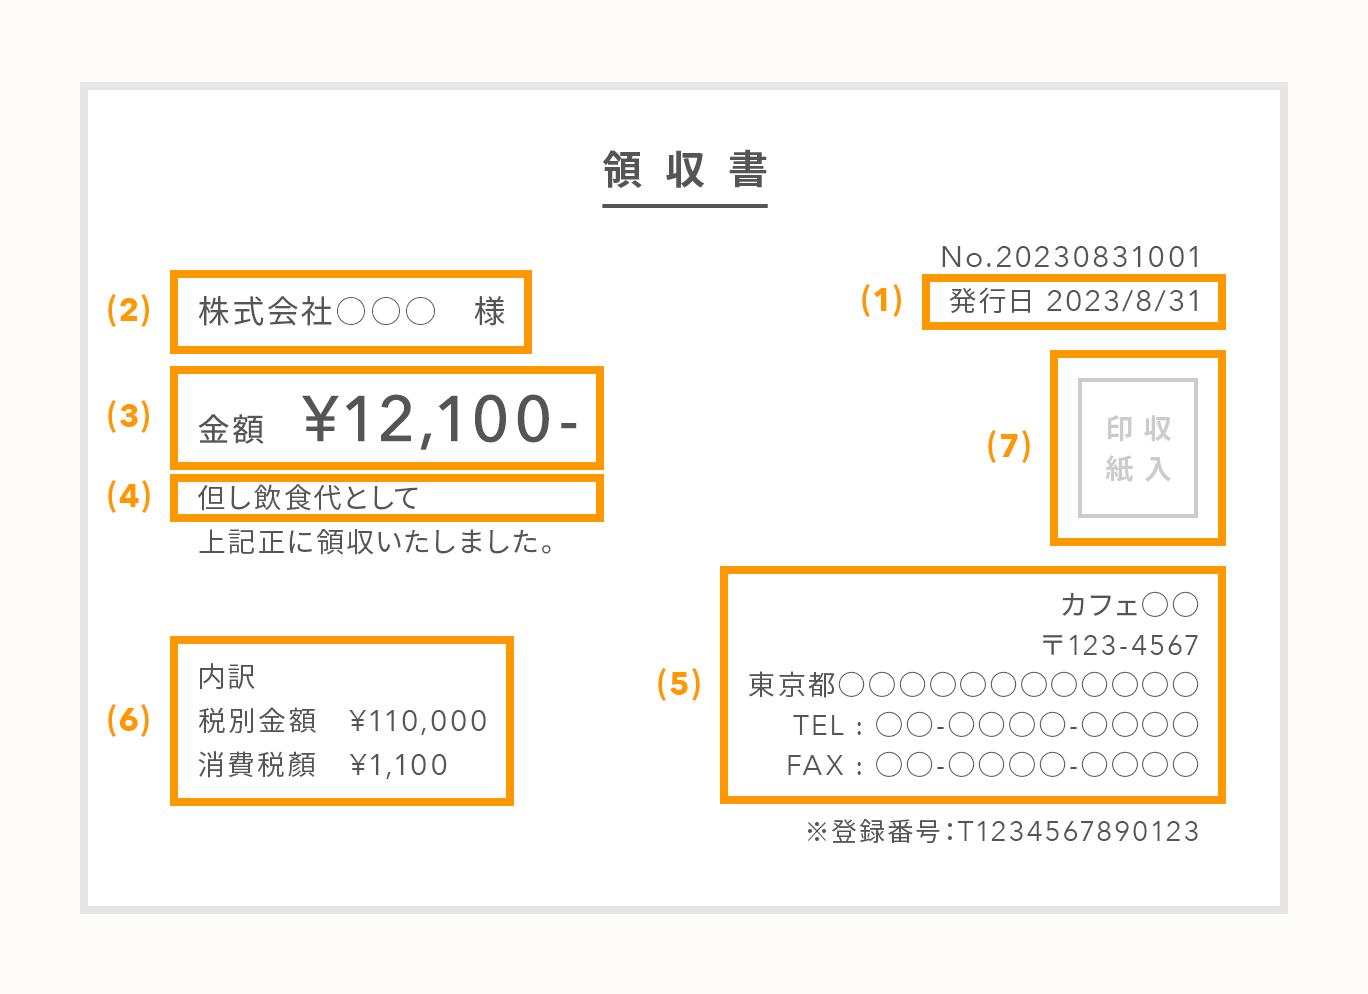
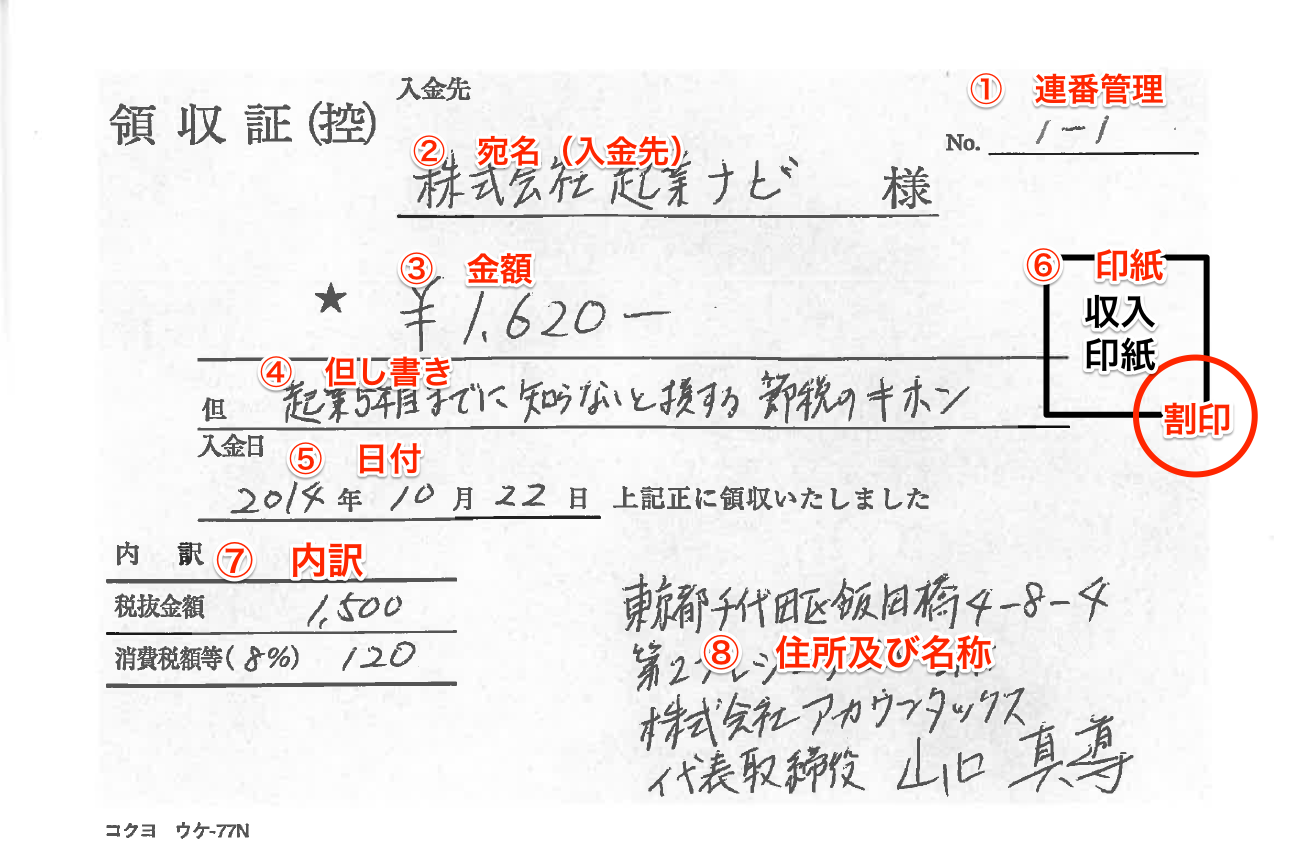
手書き領収書を作成する際、市販の複写式領収書用紙や単票用紙を使用するのが一般的です。手書き領収書の書式見本を基に、記載が義務付けられている基本項目と配置を把握しておくと書き損じを防げます。
【手書き領収書の標準レイアウト見本】
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ 領 収 書 No. 0123 2026年 4月 15日 株式会社〇〇商事 御中 金 額 ¥ 55,000 - (消費税等 ¥5,000 を含む) 但し Webサイト制作コンサルティング費用として 上記正に領収いたしました [内訳] ・10%対象:¥55,000(消費税額:¥5,000) ・ 8%対象:¥0(消費税額:¥0) ┌────────┐ [発行元] │ 収入印紙 │ 東京都千代田区霞が関1-1-1 │ 200円 │ 〇〇クリエイティブ合同会社 │ (割印) │ TEL: 03-XXXX-XXXX └────────┘ 登録番号:T1234567890123 [社印・認印] ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
手書き領収書の日付記載ルールとして、発行日は「代金を実際に受け取った年月日」を西暦または和暦で正確に記入します。月日を省略したり、後からまとめて日付を記入する行為は、税務上架空取引や計上時期のズレを疑われる要因となります。
また、金額欄における改ざん防止のルールは徹底しなければなりません。金額の先頭には「¥」または「金」、末尾には「-」「※」「也」を必ず書き添え、数字同士の間隔を詰めて第三者が数値を書き足せないように配慮します。例えば「10,000」と書くだけでは、前に「1」を書き足して「110,000」に改ざんされるリスクが生じるためです。アラビア数字(1, 2, 3…)を用いるのが現在の実務では一般的ですが、漢数字を用いる場合は「壱、弐、参、拾」といった大字(だいじ)を使用します。
宛名の「上様」や但し書きの「お品代」は通用する?税務上の注意点
長年、商慣習として多用されてきた「上様(うえさま)」という宛名や、「お品代(おしなだい)」という但し書きは、現行のビジネス実務においては極めて危険な書き方となっています。
領収書の宛名は、原則として代金を支払った「法人名・屋号・氏名」を正式名称で省略せずに記載します。「株式会社」を「(株)」と略さず、前株・後株の区分も含めて正確に記すのがビジネスマナーです。宛名を「上様」としたり空欄(無記名)にした場合、税務調査において「本当に事業用の経費として支出されたものか」を証明することが極めて難しくなり、経費否認のリスクが高まります。
ただし、インボイス制度における「適格簡易請求書(簡易インボイス)」の発行が認められている特定の業種(飲食業、小売業、タクシー業、駐車場業など)においては、宛名の記載を省略することが税法上認められています。それでも、BtoB(企業間)の商取引や高額な決済では、受領側の経理処理を円滑にするため宛名を明記することが強く推奨されます。
但し書きの書き方においても同様です。「お品代」や「代金として」といった曖昧な記述は、購入内容の客観的な実態を証明できません。「飲食代(〇名分)」「セミナー参加費(4月度)」「オフィス備品代(プリンターインク等)」のように、第三者が見ても購入物品やサービスの性質が特定できる具体性を持たせて記入するのが鉄則です。
【5万円の境界線】収入印紙の貼り方と割印・消印の正しいマナー
紙の手書き領収書を発行するにあたり、最も頻繁にミスが発生するのが「収入印紙の貼付義務」に関する判定です。印紙税法に基づき、金銭の受取書(領収書)に記載された受取金額が5万円以上の場合、所定の収入印紙を貼り付ける義務が生じます。
印紙の要否を判定する基準額は「消費税抜きの本体価格」です。領収書内に「消費税額」または「税抜金額」が明確に区分記載されていれば、税抜金額を基準に判定できます。例えば「税込54,780円(税抜49,800円、消費税4,980円)」と記載されている領収書であれば、税抜金額が5万円未満となるため、収入印紙を貼る必要はありません。一方、消費税額の内訳が記載されておらず「¥54,780」と総額のみが書かれている場合は、総額が5万円以上とみなされ、印紙が必要となってしまうため注意が必要です。
【記載金額に応じた印紙税額の目安】
- 5万円未満:非課税(貼付不要)
- 5万円以上 100万円以下:200円
- 100万円超 200万円以下:400円
- 200万円超 300万円以下:600円
収入印紙を領収書の所定欄に貼り付けた後は、必ず印紙と領収書の台紙の両方にまたがるように「消印(一般的に割印と呼ばれる署名・押印)」を行わなければなりません。これは印紙の再利用を防止するための法的義務です。消印には会社印(角印)や丸印だけでなく、担当者の認印やボールペンによる自筆の署名でも法的には有効とされています。万が一、必要な収入印紙を貼り忘れたり消印を怠ったりした場合、印紙税法違反として本来の印紙税額の3倍に相当する過怠税が発行者側に課されることになります。
インボイス制度完全準拠!「適格簡易請求書」として手書き発行する条件
インボイス制度が施行されている現在、適格請求書発行事業者が手書き領収書を交付する場合、制度が定める必須項目を漏れなく網羅しなければなりません。領収書が適格請求書(または適格簡易請求書)としての要件を欠いている場合、受け取った取引先は消費税の仕入税額控除を受けられなくなります。
手書きの複写式領収書を使用する場合でも、以下の項目がすべて記載されているか必ず確認してください。
【手書き適格請求書・適格簡易請求書の必須記載項目】
- 適格請求書発行事業者の氏名または名称および「登録番号(T+13桁の数字)」
- 取引年月日
- 取引内容(軽減税率の対象である旨の表記を含む)
- 税率ごとに区分して合計した対価の額(税抜または税込)および「適用税率」
- 税率ごとに区分した消費税額等(※簡易インボイスの場合は適用税率または消費税額等のいずれか一方の記載でも可)
- 書類の交付を受ける事業者の氏名または名称(※小売・飲食・タクシー等の簡易インボイスでは省略可)
手書き用紙の多くは、あらかじめ「登録番号」の印字がない既製品です。その場合、発行者名の近傍にゴム印で「T1234567890123」と押印するか、手書きで登録番号を丁寧に書き添える必要があります。また、10%標準税率と8%軽減税率(飲食料品や新聞等)が混在する取引では、それぞれの対象金額と消費税額の内訳を別々に計算して記載する欄が不可欠となります。
領収書が「無効」になる典型パターンと再発行時の鉄則
手書き領収書はデジタルデータと異なり、書き損じや取り扱いのミスが原因で「税務上無効」と判断されるトラブルが後を絶ちません。現場で起こりがちな無効化の典型要因を整理します。
【手書き領収書が無効・否認される主な原因】
- 修正液・修正テープの使用:金額や宛名、日付を修正テープや二重線・訂正印で直した領収書は、改ざんされた書類とみなされ証憑としての信頼性を完全に失います。書き間違えた場合は修正せず、必ず破棄して最初から書き直すのが原則です。
- 記載項目の未記入・不備:発行者の住所・電話番号の欠落、インボイス登録番号の書き間違い、消費税の内訳未記載など。
- 受取金額と決済手段の不一致:クレジットカード決済や銀行振込であるにもかかわらず「現金受領」と同様の領収書をそのまま発行する行為。信用取引である旨を明記しないと印紙税の脱税や二重発行を疑われます。
また、顧客から「領収書を紛失したため再発行してほしい」と依頼された場合の対応には厳格な注意が必要です。安易に再発行に応じると、同一の取引に対して領収書が2枚存在することになり、経費の二重計上や不正利用に巻き込まれる恐れがあります。
再発行を行う際は、可能な限り当初発行した領収書の現物(破れたもの等)を回収することを条件とします。紛失等で回収が不可能な場合は、新しく作成する領収書の余白に大きく「再発行(〇年〇月〇日付発行分の再発行)」と赤字で明記し、再発行の理由と日付を控書(複写の控え)に記録しておくことが発行者側の自衛策となります。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:手書き領収書に押す印鑑(社印や認印)は法律上必須ですか?
A1:民法および税法上、領収書に押印がなくても「受取事実を証明する記載項目」が揃っていれば法的な効力は成立します。ただし、日本の商習慣において押印のない手書き領収書は偽造・捏造を疑われやすく、企業の経理部で受理を拒否されるケースが多いため、発行元の社印(角印)または個人事業主の認印を押すのが実務上の標準です。
Q2:クレジットカード決済の場合、手書き領収書に収入印紙は必要ですか?
A2:収入印紙は不要です。クレジットカード決済は金銭の直接授受を伴わない「信用取引」であるため、印紙税法上の課税文書に該当しません。ただし、印紙を貼らないためには、但し書き欄などに「クレジットカード決済にて受領」と決済手段を明記する必要があります。記載がない場合は現金受領とみなされ、5万円以上の場合に印紙貼付義務が発生します。
Q3:インボイスの登録番号はゴム印で押しても手書き領収書として有効ですか?
A3:完全に有効です。手書き領収書の用紙に印刷枠がない場合でも、事業者名の下などにゴム印で登録番号(T+13桁)を押印すれば適格請求書としての要件を満たします。手書きで直接「登録番号:T1234567890123」とボールペンで記入しても問題ありませんが、数字の誤記を防ぐためゴム印の活用が推奨されます。
Q4:金額を書き間違えたとき、二重線と訂正印で修正して渡しても良いですか?
A4:絶対に避けてください。金額欄の二重線修正は、税務調査や取引先の経理監査で改ざん文書と判断され、受け取りを拒否される原因になります。書き損じた際は、その用紙に「無効」と大きく斜線を引き、複写の控えと共に保管した上で、新しい用紙に最初から書き直してください。
まとめ:ミスゼロで取引先の信頼を守る手書き領収書の実務
電子インボイスやクラウド会計が普及した環境下だからこそ、手書き領収書を発行する場面ではより一層の正確性と法令理解が求められます。単なる代金受領の証明書にとどまらず、取引先の税務申告を支える公的な証憑書類としての重みを持っています。
宛名や但し書きの具体性、5万円の印紙税ボーダーラインの把握、そしてインボイス制度に基づく登録番号と税率別内訳の明記など、ルールに則った正確な記載を徹底することが、企業・事業者としての高い信頼につながります。日々の実務において見本とチェック項目を定期的に確認し、ミスのない確実な発行業務を定着させてください。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
