マイナンバーカード口座紐付けは怖い?残高バレや引き落としの真相
マイナンバーカードの普及に伴い、利用者の間で根強く囁かれているのが「銀行口座を紐付けるのが怖い」という警戒感です。給付金の迅速な受け取りなどを目的に導入された「公金受取口座」の登録制度ですが、SNSやネット掲示板では「預金残高が国に筒抜けになる」「税金が勝手に引き落とされるのでは」といった不安の声が絶えません。
国による個人資産の監視や情報流出の懸念はどこまでが真実で、どこからが誤解なのでしょうか。本記事では、2026年時点の最新制度動向を踏まえ、マイナンバーカードの口座紐付けにまつわる噂の真相、登録しない場合の影響、さらには万が一登録を解除したい場合の具体的な抹消手順まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座を紐付けても預金残高や取引履歴が国に閲覧されることはなく、勝手に預金が引き落とされる仕組みも存在しない。
- 要点2:2026年現在も公金受取口座の登録は任意であり、登録しなくても給付金の手続きが従来通りの書面確認になるだけで法的な罰則はない。
- 要点3:不安を感じる場合はマイナポータルからいつでも口座情報の抹消・変更が可能で、少額決済用や残高の少ないサブ口座を指定する自衛策も有効。
【2026年最新】マイナンバーカードの口座紐付けは義務化された?現在の制度状況
制度開始当初から「いつの間にか義務化されるのではないか」と警戒されてきた口座紐付けですが、2026年現在においても公金受取口座の登録は任意(希望者のみ)となっています。
国は行政手続きの完全デジタル化を目指し、年金受給者などを対象とした「一定の通知後に回答がなければ口座を公金受取口座として登録する仕組み(オプトアウト方式)」の導入を進めてきました。しかし、事前の同意確認や拒否の意思表示ができる権利は保障されており、国民全員に対して強制的な口座紐付けを一律に義務付ける法律は施行されていません。
そのため、公金受取口座を登録しないとどうなるのかという点について、法的な罰則やペナルティが科されることは一切ありません。登録を見送った場合、自治体からの臨時給付金や還付金を受け取る際に、従来通り申請書に口座情報を手書きし、通帳のコピーを添付して郵送するなどの手間と日数がかかるだけに留まります。
「預金残高がバレる?勝手に引き落とされる?」ネット上の噂と真相
口座紐付けに対して「怖い」という感情を抱く最大の要因は、国による資産把握や資金移動への不安です。ネット上で拡散されている代表的な噂について、実際のシステムの仕組みからファクトチェックを行います。
まず、「マイナンバーに口座を紐付けると預金残高が国にバレる」という噂は明確な誤解です。公金受取口座の登録によってデジタル庁や自治体に共有されるデータは、「金融機関名・支店名・口座種別・口座番号・口座名義」という給付金等の振込先情報のみに限られます。金融機関の勘定系システムとマイナンバー制度は直接オンラインで残高連携されていないため、行政職員が端末から個人の預金残高や日々の入出金明細をリアルタイムで閲覧することは不可能です。
また、「税金や保険料が勝手に引き落とされる危険性」についても技術的・法的にあり得ません。公金受取口座はあくまで「国や自治体からお金を受け取るための専用口座」として定義されており、行政側から口座振替(引き落とし)を行う権限は組み込まれていません。公共料金や税金の自動引き落としには、従来通り利用者本人が金融機関へ口座振替依頼書を提出するか、個別認証を行う必要があります。
なお、税金の滞納時に発生する「銀行口座の差し押さえ」とマイナンバーの関係についても誤解が見られます。税務当局による滞納処分時の財産調査は国税徴収法に基づく厳格な法的権限によって行われるものであり、公金受取口座の登録有無に関わらず、金融機関への正式な照会を通じて実施されます。「紐付けたから即座に差し押さえられる」という因果関係はありません。
知っておくべき公金受取口座のデメリットと情報流出リスク
根拠のないデマを恐れる必要はない一方で、制度の構造上存在する客観的なデメリットや潜在的なリスクを正しく把握しておくことは重要です。
第一に挙げられるのが、マイナンバーカードや認証情報に起因する情報流出リスクです。過去の点検作業では、同姓同名の別人口座が誤って登録されるヒューマンエラーが報告され、社会的な問題となりました。現在はシステムの入力制御やカナ名義の突合処理が強化されたものの、マイナポータルの暗証番号管理の甘さやフィッシング詐欺による不正アクセスによって、第三者に登録情報を閲覧・改ざんされるリスクはゼロではありません。
第二のデメリットは、公金受取口座として登録できるのは「1人につき1口座」のみという運用の制約です。児童手当は生活費口座、確定申告の還付金は投資用口座というように用途ごとに振り分けたい場合でも、都度マイナポータルで登録口座を上書き変更しなければなりません。また、登録した金融機関が統廃合されたり口座を解約したりした際に、変更手続きを忘れると給付金の着金が遅延する原因になります。
口座紐付けのメリット・デメリットを徹底比較!どちらを選ぶべきか
口座紐付けを行うべきか否かは、利便性と心理的安心感のバランスをどう評価するかによって分かれます。両者の要素を比較整理します。
【主なメリット】
・給付金の圧倒的なスピード給付:緊急経済対策や自治体独自の給付金が実施された際、申請書の郵送や添付書類の提出が不要になり、最速で入金される。
・確定申告の手間削減:国税庁のe-Tax等を利用した確定申告において、所得税の還付先口座の入力がワンクリックで完了する。
・引越し時の手続き簡素化:転居に伴う各種手当の振込先変更などの事務処理が軽減される。
【主なデメリット】
・管理上の心理的ストレス:「国に金融機関情報を預けている」という漠然とした不安感が残る。
・複数口座の使い分けが不可:前述の通り1つの口座しか指定できないため、目的別の管理に不便が生じる場合がある。
・パスワード管理の手間:マイナポータルを利用するための暗証番号(数字4桁や英数字6〜16桁)の厳重な保管が必須となる。
給付金や還付金の受領を頻繁に行う方にとっては大幅な時短になる一方、「そもそも給付金を受け取る機会がほとんどない」「少しでも個人情報の登録先を増やしたくない」という方であれば、無理に登録を急ぐ必要はありません。
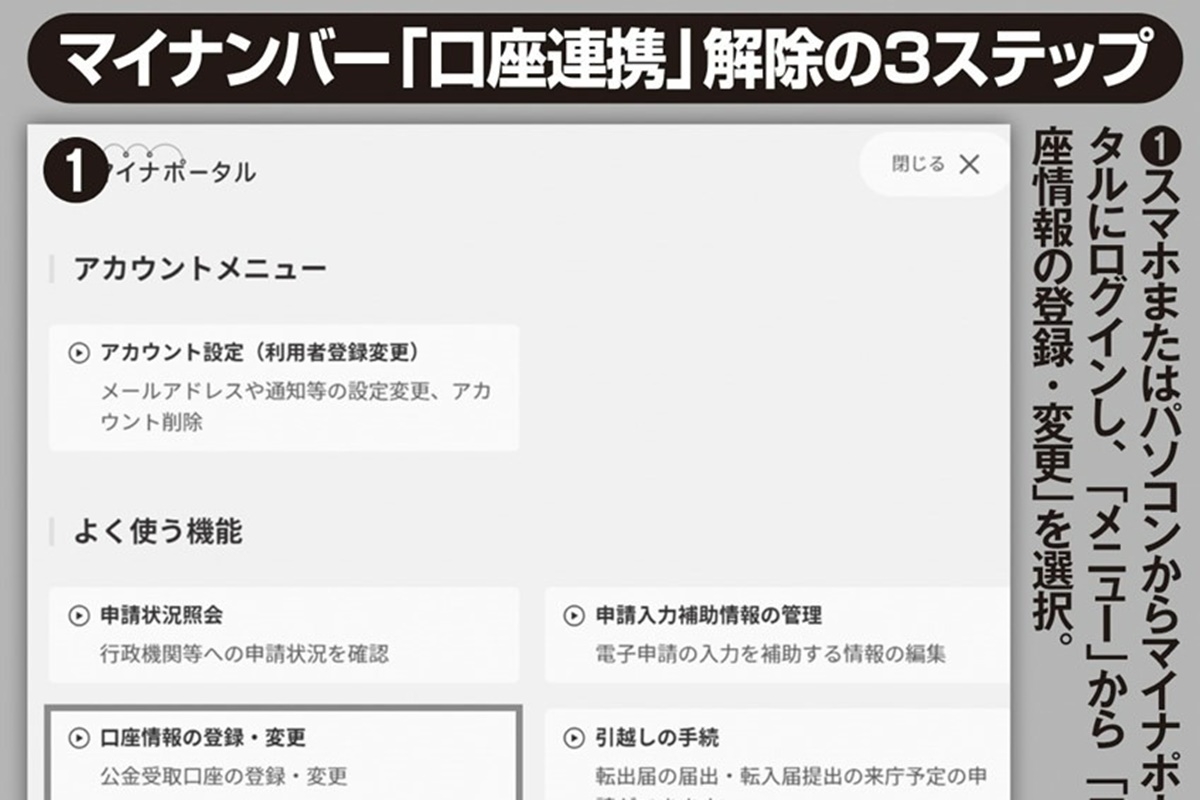
不安な人向け!マイナポータルから口座登録を抹消・解除する手順
「ポイント付与キャンペーンの際に登録したが、やはり不安なので取り消したい」「使っていない銀行口座を登録したまま放置している」という場合、公金受取口座の登録情報はいつでもマイナポータルから完全に抹消・解除できます。
手続きはスマートフォンとマイナンバーカードがあれば数分で完了します。具体的な手順は以下の通りです。
【口座登録の抹消手順】
1. スマートフォンで「マイナポータル」アプリを開き、ログインする(利用者証明用電子証明書の暗証番号4桁を入力し、カードを読み取る)。
2. メニュー内の「注目の情報」または「口座情報の確認・変更」を選択する。
3. 現在登録されている公金受取口座情報(金融機関名や口座番号)が表示されたら、画面下部にある「登録口座の削除」ボタンをタップする。
4. 削除に関する注意事項を確認し、再度マイナンバーカードをかざして署名用電子証明書の暗証番号(6〜16桁)を入力する。
5. 画面に「口座情報の削除が完了しました」と表示されれば、国が管理するデータベースから金融機関情報が消去されます。
なお、登録を抹消した後に「やはり再度登録したい」となった場合も、同じくマイナポータルからいつでも再登録が可能です。
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:登録口座に残高の少ないサブ口座やネット銀行を指定しても問題ありませんか?
A1:全く問題ありません。メガバンクのメイン口座を登録する必要はなく、残高が数千円程度のサブバンクやネット銀行(楽天銀行、住信SBIネット銀行など)を指定する自衛策をとる利用者が多く存在します。本人名義の有効な口座であれば、どの金融機関でも給付金の受取が可能です。
Q2:マイナンバーカードを紛失したり盗まれたりした場合、預金が不正に引き出されますか?
A2:カードを落としただけで預金が引き出されることはありません。マイナンバーカードのICチップ内には口座番号や預金情報自体が記録されておらず、預金の出金には金融機関のキャッシュカードや暗証番号が別途必要だからです。ただし、マイナポータルへの不正ログインを防ぐため、紛失時は速やかに「マイナンバー総合フリーダイヤル」へ連絡し、カードの一時利用停止を行ってください。
Q3:家族や子どものマイナンバーカードに、世帯主(親)の口座を紐付けることはできますか?
A3:原則としてできません。公金受取口座の登録は「カード所持者本人名義の口座」に限られています。0歳児であっても子ども名義の銀行口座を事前に開設し、その口座を紐付ける必要があります。別名義の口座を登録しようとするとエラーとなり登録できません。
まとめ:過度な不安は不要!仕組みを正しく理解して賢く判断を
マイナンバーカードの口座紐付けに対する「怖い」という感情の多くは、システムの仕様や権限範囲に対する誤解から生じています。公金受取口座はあくまで給付・還付を効率化するための「受取専用の窓口」であり、国が個人の資産残高を覗き見たり、勝手に預金を回収したりする仕組みではありません。
もちろん、暗証番号の管理やフィッシング詐欺への警戒といった基本的なセキュリティ意識は欠かせません。もし不安が残る場合は、「日常的に使用しないサブ口座を登録しておく」あるいは「必要性を感じるまで登録を控えておく」という選択も完全に個人の自由です。感情的な噂に惑わされることなく、正確な仕様とリスクを天秤にかけた上で、自分自身に合った活用方法を選び取ることが大切です。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
