【2026最新】勤続年数の計算と落とし穴!エクセル関数と端数処理
転職時の履歴書作成、有給休暇の発生日の確認、そして退職金の受取額試算まで、ビジネスシーンで頻繁に求められる「勤続年数の計算」。誰もが一度は経験する作業ですが、実は用途によって「端数の扱いが正反対になる」という致命的な落とし穴が存在します。
特に税金の控除に関わる退職金計算では、わずか1日の違いで課税額が数十万円単位で変動することも珍しくありません。業務効率化に役立つエクセルの算出術から、私傷病休職の除外規定、さらには2026年に向けた税制改革の議論まで、損をしないための勤続年数算出ルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤続年数の計算は用途で異なり、税制上の退職所得控除は「1日でも端数があれば1年切り上げ」、履歴書や社内表彰は「切り捨て」が原則。
- 要点2:エクセルでは「DATEDIF関数」を活用することで、年月数や端数日数をミスなく瞬時に自動計算できる。
- 要点3:休職期間の除外有無は会社の就業規則に準拠する一方、有休付与日数や2026年の税制動向など法的な基準もしっかり把握しておく必要がある。
【基礎知識】そもそも勤続年数はどう数える?「切り上げ・切り捨て」の落とし穴
勤続年数を計算する際、最も多くの人が混乱するのが「端数の処理ルール」です。実務において、勤続年数の計算基準は統一されておらず、提出先や目的によって適用されるルールが根本から異なります。
代表的な違いが「税金の控除」と「履歴書・社内手続き」の対比です。
| 用途・場面 | 端数処理ルール | 具体例(勤続3年2ヶ月10日の場合) |
|---|---|---|
| 退職所得控除(税制) | 1年未満切り上げ | 端数の2ヶ月10日を1年に切り上げ、「4年」として控除額を計算 |
| 履歴書の職歴欄 | 月数単位(端数日切り捨て) | 「3年2ヶ月」と記載(公的書類では切り捨てが基本) |
| 年次有給休暇の付与 | 法定期間切り捨て | 入社日から半年、1年半など確定期間で算定 |
| 退職金(社内規程) | 会社ごとの就業規則 | 「1ヶ月未満切り捨て」「6ヶ月以上で切り上げ」など企業規定による |
所得税法第30条に規定された退職所得控除の勤続年数切り上げルールでは、たとえ勤続期間が「3年と1日」であっても、端数が切り上げられて「4年」として扱われます。この仕組みを知らずに満年数だけで申告すると、本来受けられるはずの税額控除を余分に取り逃がすリスクがあるため注意が必要です。
エクセルで一発算出!DATEDIF関数を使った勤続年数・月数計算の実践テクニック
実務で大量の社員データを扱ったり、正確な在籍期間を割り出したりする際に必須となるのが、エクセル(Excel)やスプレッドシートの「DATEDIF(デイトディフ)関数」です。隠し関数とも呼ばれるこの関数を使えば、開始日と終了日を指定するだけで正確な年数や月数を導き出せます。
基本となる計算式は次の通りです。
=DATEDIF(開始日, 終了日, "単位")
引数に指定する「単位」を使い分けることで、求める形式に応じた柔軟な集計が可能です。
- "Y":満年数を算出(端数切り捨て)
- "M":通算の満月数を算出
- "D":通算日数を算出
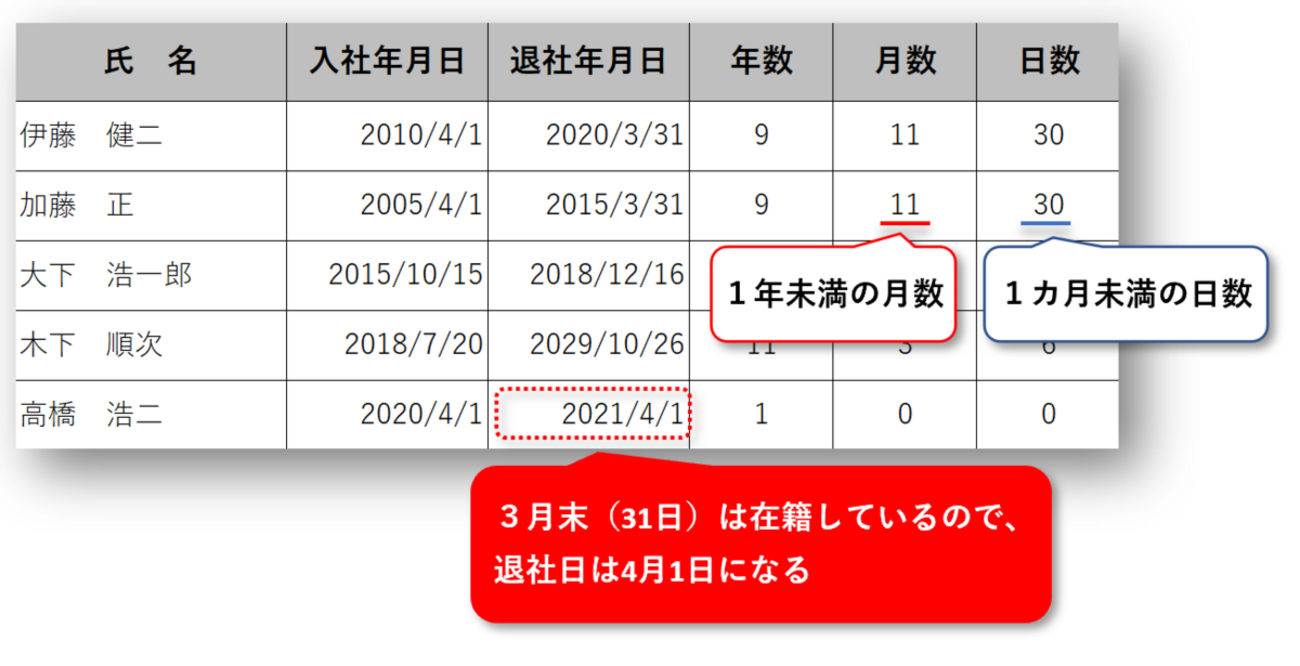
- "YM":1年未満の「端数月数」のみを抽出
- "MD":1ヶ月未満の「端数日数」のみを抽出
例えば、セルA2に入社日「2020/4/1」、セルB2に退職日「2026/3/31」が入力されている場合、以下のように文字列結合を行うことで、ビジネス文書に適した表示形式を一発で作成できます。
=DATEDIF(A2, B2, "Y") & "年" & DATEDIF(A2, B2, "YM") & "ヶ月"
なお、退職日当日までを在職期間に含める場合は、終了日に「+1」を加算して=DATEDIF(A2, B2+1, "Y")と記述するのが労務計算における鉄則です。手計算によるケアレスミスを防ぐためにも、Web上で提供されている勤続年数の自動計算ツールやエクセルテンプレートの活用が定着しています。
【用途別】履歴書の正しい書き方と有給休暇付与日数の計算基準
転職活動における履歴書の作成や、人事総務での有給休暇管理では、法律や慣習に基づいた標準的な記載ルールを押さえる必要があります。
1. 履歴書における職歴・勤続年数の書き方
履歴書では、職歴欄に「年」と「月」の単位で入社・退社を記録します。職務経歴書のサマリーに「通算勤続年数」を記載する場合は、基本的に日単位の端数を切り捨てた満年月数を用います。
在籍中の場合は「現在に至る(勤続〇年〇ヶ月)」と記載し、採用担当者がひと目でキャリアの長さを把握できるように整えるのがビジネスマナーです。
2. 労働基準法に基づく有給休暇の勤続年数計算
有給休暇(年次有給休暇)の付与日数は、労働基準法第39条により、雇入れの日から起算した継続勤務年数に応じて段階的に増加します。
| 継続勤務年数(起算日からの期間) | 法定の有給休暇付与日数(フルタイム) |
|---|---|
| 0.5年(6ヶ月) | 10日 |
| 1.5年(1年6ヶ月) | 11日 |
| 2.5年(2年6ヶ月) | 12日 |
| 3.5年(3年6ヶ月) | 14日 |
| 4.5年(4年6ヶ月) | 16日 |
| 5.5年(5年6ヶ月) | 18日 |
| 6.5年以上(6年6ヶ月以上) | 20日(上限) |
有給休暇の勤続年数は「出勤率8割以上」を満たしている限り、契約更新を挟んでも通算されます。パート・アルバイトから正社員へ雇用形態が変わった場合でも、起算日は最初の入社日に遡って計算される点が重要です。
休職期間や育休はカウントされる?勤続年数から除外されるケースの真実
私傷病による長期療養、産前産後休業、育児休業、あるいは介護休業を取得した期間について、「勤続年数に含まれるのか」という疑問は労務トラブルでも頻発する論点です。
この判断は、「法律上の権利」と「会社の独自制度」で明確に線引きされています。
- 年次有給休暇の算定:産前産後休業、育児休業、介護休業、労災による療養期間は、労働基準法上「出勤したもの」とみなされ、勤続年数から除外することは認められません。
- 退職金の算定:退職金の支給基準は就業規則(退職金規程)に委ねられています。多くの企業では、育児・介護休業法で保護される育休等を除き、自己都合や私傷病による休職期間を退職金の算定月数から「除外(減算)」する条項を設けています。
- 税法上の退職所得控除:休職中であっても雇用契約が継続している限り、原則として税法上の勤続年数には含まれます。
自身が勤務する会社の就業規則に「休職期間は勤続年数に算入しない」旨が明記されているかどうかで、将来受け取る退職金が変動するため、事前の規程確認を怠ってはなりません。
退職所得控除と2026年税制改正の焦点|勤続年数が手取り額を左右する理由
勤続年数の計算が個人の手取り額に極めて直接的な影響を与えるのが、退職金にかかる所得税・住民税の計算です。
現行の税制における退職所得控除額は、以下のように勤続年数20年を境に控除の伸び幅が大きくなる仕組みが採用されています。
| 勤続年数区分 | 退職所得控除額の計算式 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(最低80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 - 20年) |
例えば勤続年数が「20年と1日」だった場合、端数切り上げルールにより「21年」として計算され、控除額は800万円+70万円=870万円に跳ね上がります。
一方、現在政府内で議論が進む2026年税制改正の動向では、働き方の多様化や転職の一般化に伴い、「勤続20年超で控除額が年70万円へ跳ね上がる優遇措置」を見直し、全期間一律(年40万円程度)へフラット化する案が検討されています。制度改正の推移次第では、同一企業に長く勤めるインセンティブのあり方や、退職時期の選択が手取り額に直結する時代を迎えています。
【勤続年数早見表】入社年から何年何ヶ月?パッとわかる一覧
2026年時点における、入社年別の勤続満年数早見表です。4月1日入社を基準とした目安として活用できます。
| 入社年(西暦・和暦) | 2026年3月末時点(満年数) | 退職所得控除の勤続年数(目安) |
|---|---|---|
| 2025年(令和7年) | 1年 | 1年 |
| 2023年(令和5年) | 3年 | 3年 |
| 2020年(令和2年) | 6年 | 6年 |
| 2016年(平成28年) | 10年 | 10年 |
| 2011年(平成23年) | 15年 | 15年 |
| 2006年(平成18年) | 20年 | 20年 |
| 2001年(平成13年) | 25年 | 25年 |
| 1996年(平成8年) | 30年 | 30年 |
【勤続年数の計算】に関するよくある質問(FAQ)
Q1:退職日当日は勤続日数に含めて計算するべきですか?
A1:はい。労働法および税務計算において、退職日当日は在籍期間に含まれます。例えば3月31日退職の場合、3月31日までを含めて期間を算出します。エクセルで日数を引く際は「退職日 - 入社日 + 1」とするのが正しい計算手法です。
Q2:エクセルのDATEDIF関数で「#NUM!」エラーが出る原因は何ですか?
A2:終了日よりも開始日の方が新しい日付になっている場合に発生します。セルに入力された日付の前後関係が逆転していないか、あるいは日付データが文字列として誤認識されていないかを確認してください。
Q3:契約社員から正社員に登用された場合、勤続年数はどう扱われますか?
A3:有給休暇の算定基準となる勤続年数は、雇用形態に関わらず最初の契約開始日(雇入れ日)から通算されます。ただし、社内退職金の算定については「正社員登用後から起算する」と規定している企業も多いため、自社の就業規則を確認することが不可欠です。
まとめ:正しい勤続年数計算でキャリアと資産を守る
勤続年数の計算は、単なる数字のカウントにとどまらず、退職金の手取り額、有給休暇の付与日数、転職活動時のアピール度に直結する極めて重要な実務知識です。
「税制上の退職所得控除は端数1年切り上げ」「履歴書や人事考課は切り捨て」「休職期間の控除は就業規則次第」といった明確な原則を把握しておくことで、思わぬ手続き漏れや経済的損失を防ぐことができます。エクセルのDATEDIF関数や自動計算ツールを賢く使い分け、正確な期間管理を徹底していきましょう。 (出典: 勤続 年数 計算(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
