リボ払いと分割払いの違いを徹底比較!手数料とどっちが得かを検証
高額な買い物や急な出費の際、クレジットカードの決済方法として選択肢に挙がる「リボ払い(リボルビング払い)」と「分割払い」。どちらも支払いを複数回に分散できる便利な仕組みですが、両者の本質的な違いを正確に把握しないまま利用すると、想定外の手数料負担に苦しむことになりかねません。
毎月の支出を一定に抑えられるリボ払いと、完済までの期間が明確な分割払い。金利の仕組みや最終的な総支払額にはどのような差が生まれるのか、主要クレジットカードの最新データをもとに分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
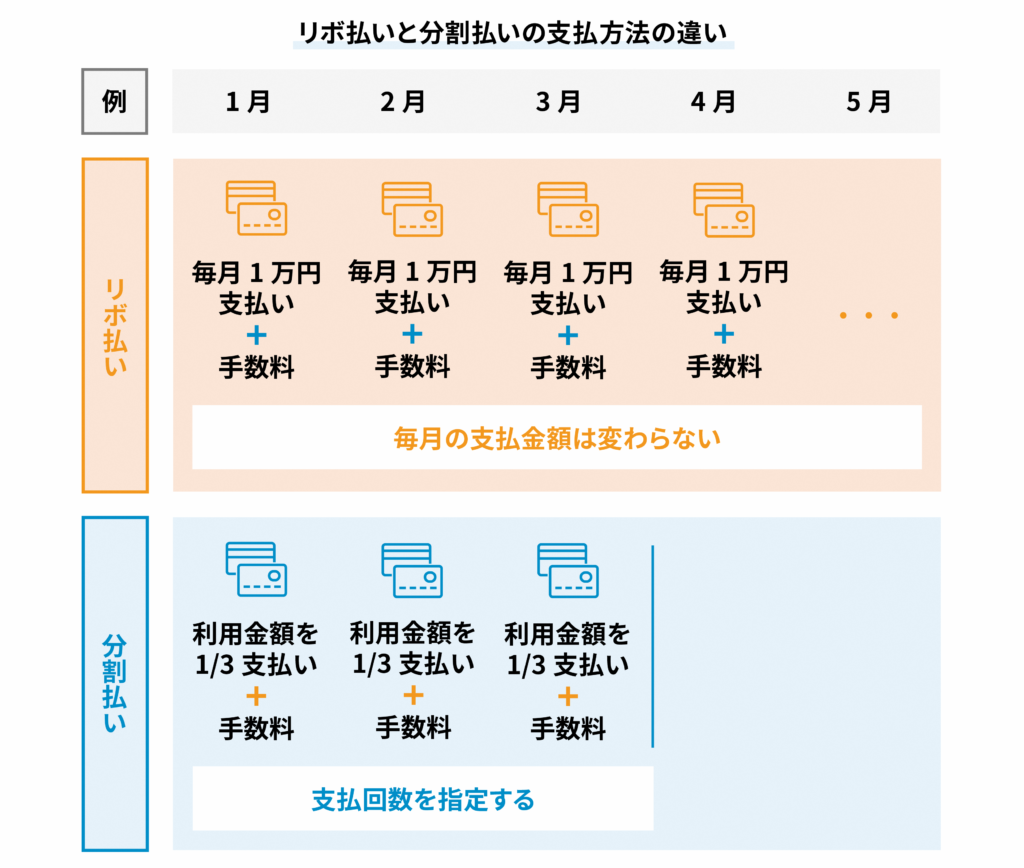
- 要点1:分割払いは「支払い回数」を指定して完済時期を固定するのに対し、リボ払いは「毎月の支払額」を固定して残高全体に手数料がかかる。
- 要点2:金利相場はリボ払いが実質年率約15.0〜18.0%、分割払いが約12.0〜15.0%であり、多くの場合で分割払いのほうが総手数料を低く抑えやすい。
- 要点3:手数料を完全にゼロにするなら「2回払い」やボーナス一括払いが有利であり、リボ残高がある場合は早期の繰り上げ返済が鉄則となる。
【決定的な違い】リボ払いと分割払いの根本的な仕組みを徹底比較
クレジットカードの支払い方法には、一括払い、分割払い、リボ払いなど複数の選択肢が存在します。なかでも混同されやすいリボ払いと分割払いの決定的な違いは、「何を指定して支払うか」という点に集約されます。
分割払いは、購入時に「3回」「6回」「12回」「24回」といった具体的な支払い回数を指定する方式です。購入金額に所定の手数料を加算した総額を、指定した回数で均等に割って支払います。そのため、買い物をした時点で完済する年月が明確に定まるのが特徴です。
一方のリボ払いは、購入した件数や金額に関わらず、あらかじめ設定した「毎月の支払額(例:月々1万円)」を固定して支払う方式です。利用枠の範囲内であれば何度買い物を追加しても毎月の請求額がほぼ一定に保たれるため、家計管理がしやすい利点があります。しかし、支払いが長期化しやすく、利用残高全体に対して日割りで手数料が加算され続ける構造を持っています。
どっちが得?手数料計算シミュレーションで見る総支払額の格差
「リボ払いと分割払いではどちらが得なのか」という疑問に対する明確な答えは、多くの場合において分割払いのほうが手数料を安く抑えられ、お得になるという点です。その理由は、金利相場と元金の減るスピードにあります。
一般的なクレジットカードの金利相場を見ると、リボ払いの実質年率は年15.0%〜18.0%に設定されているケースが目立ちます。これに対し、分割払いの実質年率は支払い回数に応じて段階的に設定されており、おおむね年12.0%〜15.0%程度で推移します。
具体例として、30万円の家電を実質年率15.0%の条件で購入した場合の支払いをシミュレーションしてみます。
まず、分割払いで「10回払い」を選択した場合、毎月の支払額は約32,060円となり、発生する手数料総額は約20,600円にとどまります。10カ月後には確実に支払いが終了します。
これに対し、リボ払いで「毎月1万円+手数料」の元金定額コースを選んだ場合、元金を完済するまでに30カ月を要し、支払う手数料総額は約58,125円にまで膨らみます。さらに、毎月の支払額を低く設定する「元利均等方式」などを選択していると、完済までの期間はさらに延び、手数料は跳ね上がります。同じ金利設定であっても、返済期間が長引くリボ払いのほうが手数料総額で圧倒的に不利になる仕組みです。
なぜ残高が減らないのか?「リボ払い地獄」の危険性と罠
インターネット上や金融の現場でたびたび注意喚起される「リボ払い地獄」という言葉。この事態に陥る最大の原因は、毎月の支払額のうち元金に充当される割合が極端に少なくなる仕組みにあります。
リボ払いで一般的な「残高スライド方式」では、利用残高に応じて毎月の最低支払額が自動的に変動します。例えば、残高が100万円ある状態で毎月の支払額が2万円に設定されている場合、実質年率15.0%の手数料は初月だけで約12,500円に達します。つまり、2万円を支払っても元金返済に充てられるのはわずか7,500円程度に過ぎず、残高がほとんど減りません。
支払額が毎月一定である安心感から、完済していない状態のまま次の買い物でカードを使ってしまうケースも多発しています。利用残高が増えれば手数料も増額され、いつまでも元金が減らない悪循環に陥るのがリボ払いの潜むリスクです。
【カード別比較】楽天カードと三井住友カードの手数料と返済ルール
国内で発行枚数の多い主要クレジットカード各社でも、分割払いとリボ払いの手数料体系には明確な規定が設けられています。
楽天カードの場合、ショッピングリボ払いの実質年率は一律で年15.0%です。分割払いの手数料は回数によって異なり、3回払いで年12.25%、12回払いで年14.50%、24回払いで年15.00%となっています。短期間の回数指定であれば、リボ払いよりも分割払いのほうが確実に低い金利で利用可能です。
三井住友カードにおいても同様の傾向が見られます。リボ払い(マイ・ペイすリボ等)の実質年率は年15.0%〜18.0%(カード種別による)ですが、分割払いは3回払いで実質年率12.00%、最長となる24回払いでも年14.75%に設定されています。
2026年時点における大手カード会社の手数料体系を比較しても、3回〜10回程度の比較的短い分割回数を選択する限り、リボ払いよりも分割払いのほうが手数料率の面で優遇されている実態が浮き彫りになります。
知らないと損する裏ワザ!「2回払い手数料無料」と賢い繰り上げ返済
分割して支払いたいものの、無駄な金利や手数料は1円も払いたくないという場合に有効なのが「2回払い」の活用です。
多くの主要クレジットカードでは、1回払いと同様に2回払いも手数料無料で利用できる条件が整っています。例えば、10万円の買い物をした際、翌月と翌々月に5万円ずつ手数料なしで支払うことが可能です。購入時に店舗レジや決済画面で「2回払いで」と指定するだけで、金利負担を完全にゼロにしたまま支払いを分散できます。
また、すでにリボ払いや複数回の分割払いを利用している場合は、クレジットカードの繰り上げ返済(一部繰上・一括返済)を実行するのが最も有効なコスト削減策です。会員専用Webサイト、指定口座への銀行振込、提携ATMなどから追加返済を行うことで、残高に対する日割り手数料の発生を即座に食い止めることができます。臨時収入があったタイミングなどで元金を一気に減らす習慣をつけることが、金利負担を最小化する近道です。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:買い物をした後に、一括払いから分割払いやリボ払いに変更することはできますか?
A1:多くのクレジットカードで「あとから分割」や「あとからリボ」といった変更サービスが用意されています。会員サイトやアプリから請求確定日までに手続きを行うことで変更が可能です。ただし、一度リボ払いに変更した分を後から分割払いに再変更することはできないカードが多いため、手続き前の確認が欠かせません。
Q2:リボ払いの設定が勝手に適用されていたのですが、なぜでしょうか?
A2:カード入会時のキャンペーン適用条件として「自動リボ設定(楽天カードの自動リボ、三井住友カードのマイ・ペイすリボなど)」に同意していたケースが考えられます。知らずに利用していると店頭で「1回払い」と指定してもすべてリボ払いになってしまうため、カード会社のWeb会員ページから設定状況を確認し、不要であれば解除手続きを行ってください。
Q3:分割払いで支払っている途中で、残りの代金をまとめて一括返済できますか?
A3:可能です。カード会社のカスタマーサポート窓口への電話連絡や、会員専用ページからの手続きにより、残りの元金と利用日数に応じた手数料を一括で清算できます。前倒しで支払うことで、本来発生するはずだった将来の手数料負担を削減できます。
まとめ:損をしないためのスマートな支払い戦略
リボ払いと分割払いは、どちらもキャッシュフローを一時的に助けてくれる決済手段ですが、その性質は大きく異なります。「毎月の支払額を抑えたい」という理由だけで安易にリボ払いを選んでしまうと、長期的な手数料負担が増加し、家計を圧迫するリスクを抱えることになります。
数カ月で計画的に支払いを終えたい場合は「分割払い」、手数料をかけずに支払いを分けたい場合は「2回払い」を優先的に検討するのが賢明な判断です。それぞれの金利構造と特徴を正しく理解し、自身の返済能力に見合った支払い方法を選択することが求められます。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
