給料の「額面とは」手取りとの違いや引かれる税金・計算式を徹底解説
会社から支給される給与明細を手にした際、「求人票に書いてあった金額より口座の振込額が明らかに少ない」と戸惑った経験を持つ人は少なくありません。このギャップを生み出している元凶こそが、いわゆる「額面」と「手取り」の乖離です。
労働契約や給与明細に記載されている「総支給額」は、労働者が稼ぎ出した報酬の全額を意味しますが、そのまま手元に残るわけではありません。2026年現在の税制や社会保険料率を踏まえ、額面から何が引かれ、最終的にいくら手元に残るのか、そのメカニズムと実質的な計算手順を分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面とは各種控除前の「総支給額」であり、銀行口座に実際に振り込まれる「手取り」とは手元に残る金額が約15〜25%異なる。
- 要点2:額面から差し引かれる主な項目は「健康保険・厚生年金・雇用保険などの社会保険料」と「所得税・住民税の税金」の2大カテゴリー。
- 要点3:転職時の求人票や提示年収は基本的に「額面」表記のため、生活設計を立てる際は手取りベースでの正確な試算が不可欠。
【基礎知識】給料の「額面とは」何を指す?手取りとの決定的な違い
給与における額面(がくめん)とは、基本給に加えて残業代、通勤手当、役職手当、住宅手当など、会社から支払われるすべての報酬を合算した「総支給額」を指します。雇用契約書や給与明細の一番上に記載される、文字通り会社の支給総額です。
一方で手取り(差引支給額)とは、額面から法律で義務付けられている税金や社会保険料を天引き(源泉徴収)した後に、指定口座へ実際に振り込まれる金額のことです。私たちが日常生活の家賃、食費、貯蓄に回せるのは、この手取り額に他なりません。
世間一般で「月給30万円」「年収500万円」と語られる数字は、原則としてすべて額面を指しています。そのため、額面の数字をそのまま生活費の予算に組み込んでしまうと、実際の入金額とのギャップに苦しむことになります。
給与明細の総支給額から引かれるもの一覧|税金と社会保険料の内訳
毎月の給与明細を見つめると、総支給額から数万円単位で差し引かれていることが分かります。この控除項目は、大きく分けて社会保険料と税金の2つで構成されています。
1. 社会保険料(全体の約14〜15%を自己負担)
- 健康保険料:病気や怪我をした際の医療費自己負担を原則3割に抑えるための保険料。40歳以上は「介護保険料」が上乗せされます。
- 厚生年金保険料:将来の老齢年金や障害年金・遺族年金を受け取るための積立金。会社と折半(労使折半)で支払います。
- 雇用保険料:失業時の給付や育児休業給付などを受けるための保険料。
2. 税金(国および自治体への納付)
- 所得税:その年の個人の所得に対して課される国税。毎月の給与から概算で源泉徴収され、年末調整で最終清算されます。
- 住民税:前年の1月〜12月の所得に応じて課される地方税。一律約10%の税率で計算され、毎年6月から翌年5月にかけて分割天引きされます(新卒1年目の5月までは前年の所得がないため引かれません)。
【2026年最新】額面と手取りの計算方法|20万・30万円のリアルな手取り額
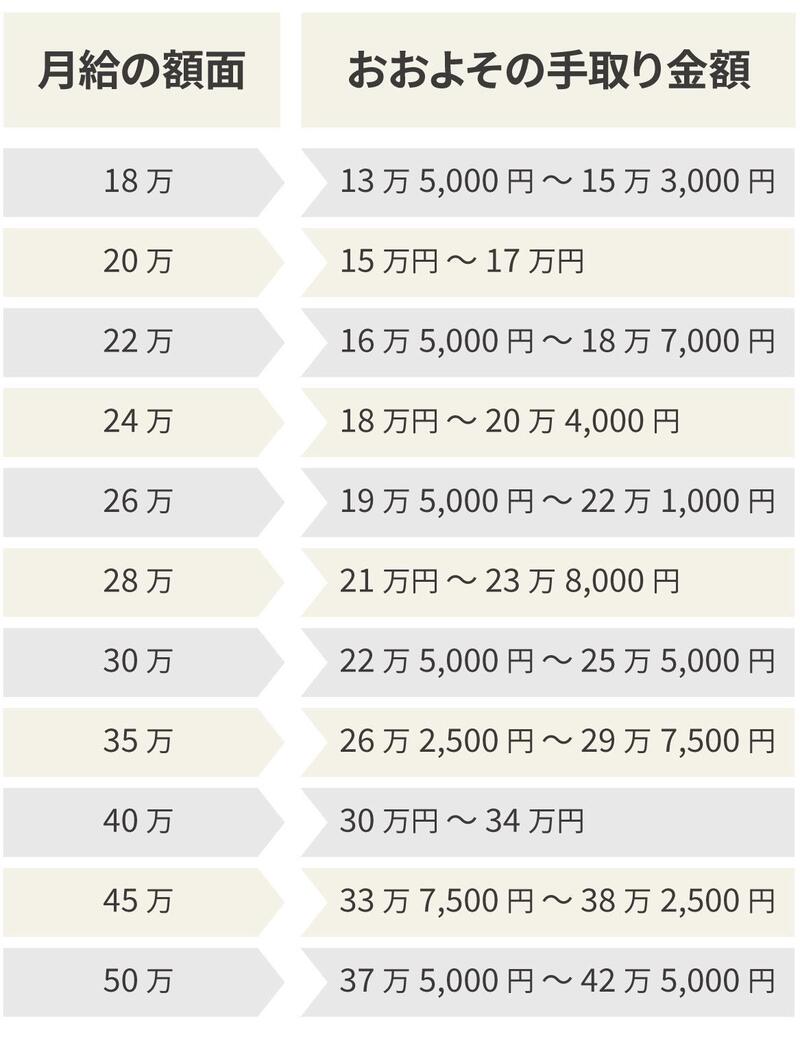
給料から引かれる控除額の総和は、扶養家族の有無や年齢によって変動するものの、一般的な単身会社員の場合、額面の約75%〜85%が手取りの目安となります。年収が高くなるほど所得税の累進課税率が上がるため、手取り率は徐々に低下する仕組みです。
具体的な月給ベースで、手元にいくら残るのかを検証してみましょう。
▼ 額面20万円の場合の手取りシミュレーション(単身・扶養なし)
- 社会保険料合計(健康保険・厚生年金・雇用保険):約30,000円
- 所得税・住民税合計:約8,000〜12,000円
- 実際の手取り額:約158,000円〜162,000円(手取り率:約80%)
▼ 額面30万円の場合の手取りシミュレーション(単身・扶養なし)
- 社会保険料合計:約45,000円
- 所得税・住民税合計:約18,000〜22,000円
- 実際の手取り額:約233,000円〜238,000円(手取り率:約78%)
月給30万円という響きからは「30万円を丸々使える」と錯覚しがちですが、実際には約6万〜7万円が天引きされ、生活費として動かせるのは23万円台半ばにとどまるのが現実です。
【早見表】年収別の額面・手取り比較一覧|ボーナスの控除差額も検証
年間ベースでどの程度の差が生まれるのか、年収ごとの額面と年間手取り額の推移を早見表にまとめました。
| 額面年収 | 手取り年収(概算) | 手取り月収(12分割) | 主な特徴・手取り率 |
|---|---|---|---|
| 300万円 | 約240万円 | 約20.0万円 | 手取り率 約80% |
| 400万円 | 約315万円 | 約26.2万円 | 手取り率 約79% |
| 500万円 | 約390万円 | 約32.5万円 | 手取り率 約78% |
| 600万円 | 約465万円 | 約38.7万円 | 手取り率 約77% |
| 800万円 | 約590万円 | 約49.1万円 | 手取り率 約73〜74% |
| 1,000万円 | 約710〜730万円 | 約60.0万円 | 税負担が増加、手取り率 約72% |
賞与(ボーナス)についても同様のルールが適用されます。「ボーナス額面60万円」と提示されても、毎月の給与と同じく社会保険料と源泉所得税が差し引かれるため、口座に振り込まれる手取り額は約46万〜49万円前後となります。まとまった金額であるほど天引きされる差額も大きく感じられます。
転職・求人票の「提示年収」は額面?入社後に後悔しないチェックポイント
中途採用の面接や転職サイトの求人票で目にする「年収550万円」といった提示年収は、100%額面金額です。企業側が個人の配偶者控除や医療費控除などのプライベートな事情まで把握できないため、提示条件はすべて額面で統一されています。
転職で失敗しないためには、提示された額面年収の内訳を細かく確認する姿勢が欠かせません。
- 固定残業代(みなし残業代)が含まれていないか:額面が高く見えても、月30〜40時間分の残業代があらかじめ組み込まれているケースがあります。
- 賞与(ボーナス)の割合:基本給が低く賞与偏重の設計になっている場合、業績悪化によって年収が大きく乱高下するリスクを孕みます。
- 福利厚生や手当の条件:住宅手当や家族手当の有無によって、実質的な支出負担は大きく変動します。
【番外編】株式用語としての「額面割れ」とは?意味と仕組みを整理
「額面」という言葉は、給与以外に金融市場でも耳にするキーワードです。代表的なものが株式市場や債券市場における「額面割れ」という表現です。
債券においては、満期時に返還される元本の金額(額面金額)を下回る価格で市場取引されている状態を「額面割れ」と呼びます。例えば、100円の額面に対して98円で取引されている場合、満期まで保有すれば100円で償還されるため、差額の2円分が償還差益となります。
なお、日本株においては2001年の商法改正によって株式の額面制度が廃止されたため、現在の株式取引で用いられる「額面割れ」は、新規公開株(IPO)の初値が公募価格を下回る状態(公募割れ)を指す俗称として使われるケースがほとんどです。
【額面とは】に関するよくある質問(FAQ)
Q1:新卒1年目の手取りが2年目になると減ると言われるのはなぜですか?
A1:前年の所得に対して課税される「住民税」が、入社2年目の6月から天引き開始となるためです。1年目は前年所得がないため住民税がゼロですが、2年目からは毎月1万〜2万円前後の住民税が引かれるようになり、昇給分を上回って手取りが下がる現象が起こります。
Q2:手取り額を少しでも増やすために個人でできる対策はありますか?
A2:所得控除を活用した節税が有効です。掛け金全額が所得控除になる「iDeCo(個人型確定拠出年金)」や、実質2,000円の自己負担で翌年の住民税控除が受けられる「ふるさと納税」、1年間に支払った医療費が一定基準を超えた場合の「医療費控除」などを活用することで、所得税の還付や住民税の軽減が期待できます。
Q3:面接で「希望年収」を聞かれたときは、額面と手取りのどちらを答えるべきですか?
A3:必ず「額面」で答えてください。給与交渉の現場で手取り希望額を伝えてしまうと、採用担当者との間で100万円単位の認識ズレが生じ、条件確定時にトラブルの原因となります。
まとめ:額面と手取りの構造を正しく把握しマネープランに役立てよう
給与明細に並ぶ数字の構造を読み解くと、「額面」は自分の労働に対する評価の総額であり、「手取り」は社会的な義務を果たした上で自由に使える実質資産であることが明確になります。
日々の家計管理はもちろん、将来のライフプラン作成や転職活動における待遇チェックにおいても、額面と手取りの差を正しく意識できているかどうかが冷静な判断を左右します。天引きされている金額の使途や仕組みを理解し、手元に残る資産を効率的に増やすアクションへ繋げていきましょう。 (出典: 額面 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
