保険証の種類と記号番号の見分け方|社保・国保の違いとマイナ移行の今
病院の受付や身分証明の提示で日常的に使われてきた健康保険証。日本は国民皆保険制度を採用しているため、国民全員が何らかの公的医療保険に加入していますが、手元にあるカードの記載内容や制度の違いを正確に把握している人は多くありません。会社員が持つ「社保」、自営業者が加入する「国保」、公務員などの「共済」といった区分ごとに、給付内容や保険料の算出基準は明確に分かれています。
従来の紙やプラスチック製保険証の新規発行停止を経てマイナ保険証への移行が進んだ現在でも、自分がどの保険制度に属しているかという基本構造は変わりません。券面やデジタルデータに記録された「記号」「番号」「保険者番号」に込められた意味や、マイナ保険証を補完する「資格確認書」「資格情報のお知らせ」の運用実態まで、知っておくべき医療保険の全容を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の医療保険は「職域保険(社保・共済)」「地域保険(国保)」「後期高齢者医療制度」に大別され、働き方や年齢で加入先が決まる。
- 要点2:保険証の「記号・番号・保険者番号」は勤務先や自治体を特定する識別コードであり、保険証の色自体に制度上の優劣はない。
- 要点3:マイナ保険証への移行後も保険制度の枠組みは存続し、カード未保有者には「資格確認書」が交付され医療アクセスが維持される。
【一覧で比較】保険証の主要な種類と対象者|社保・国保・共済の仕組み
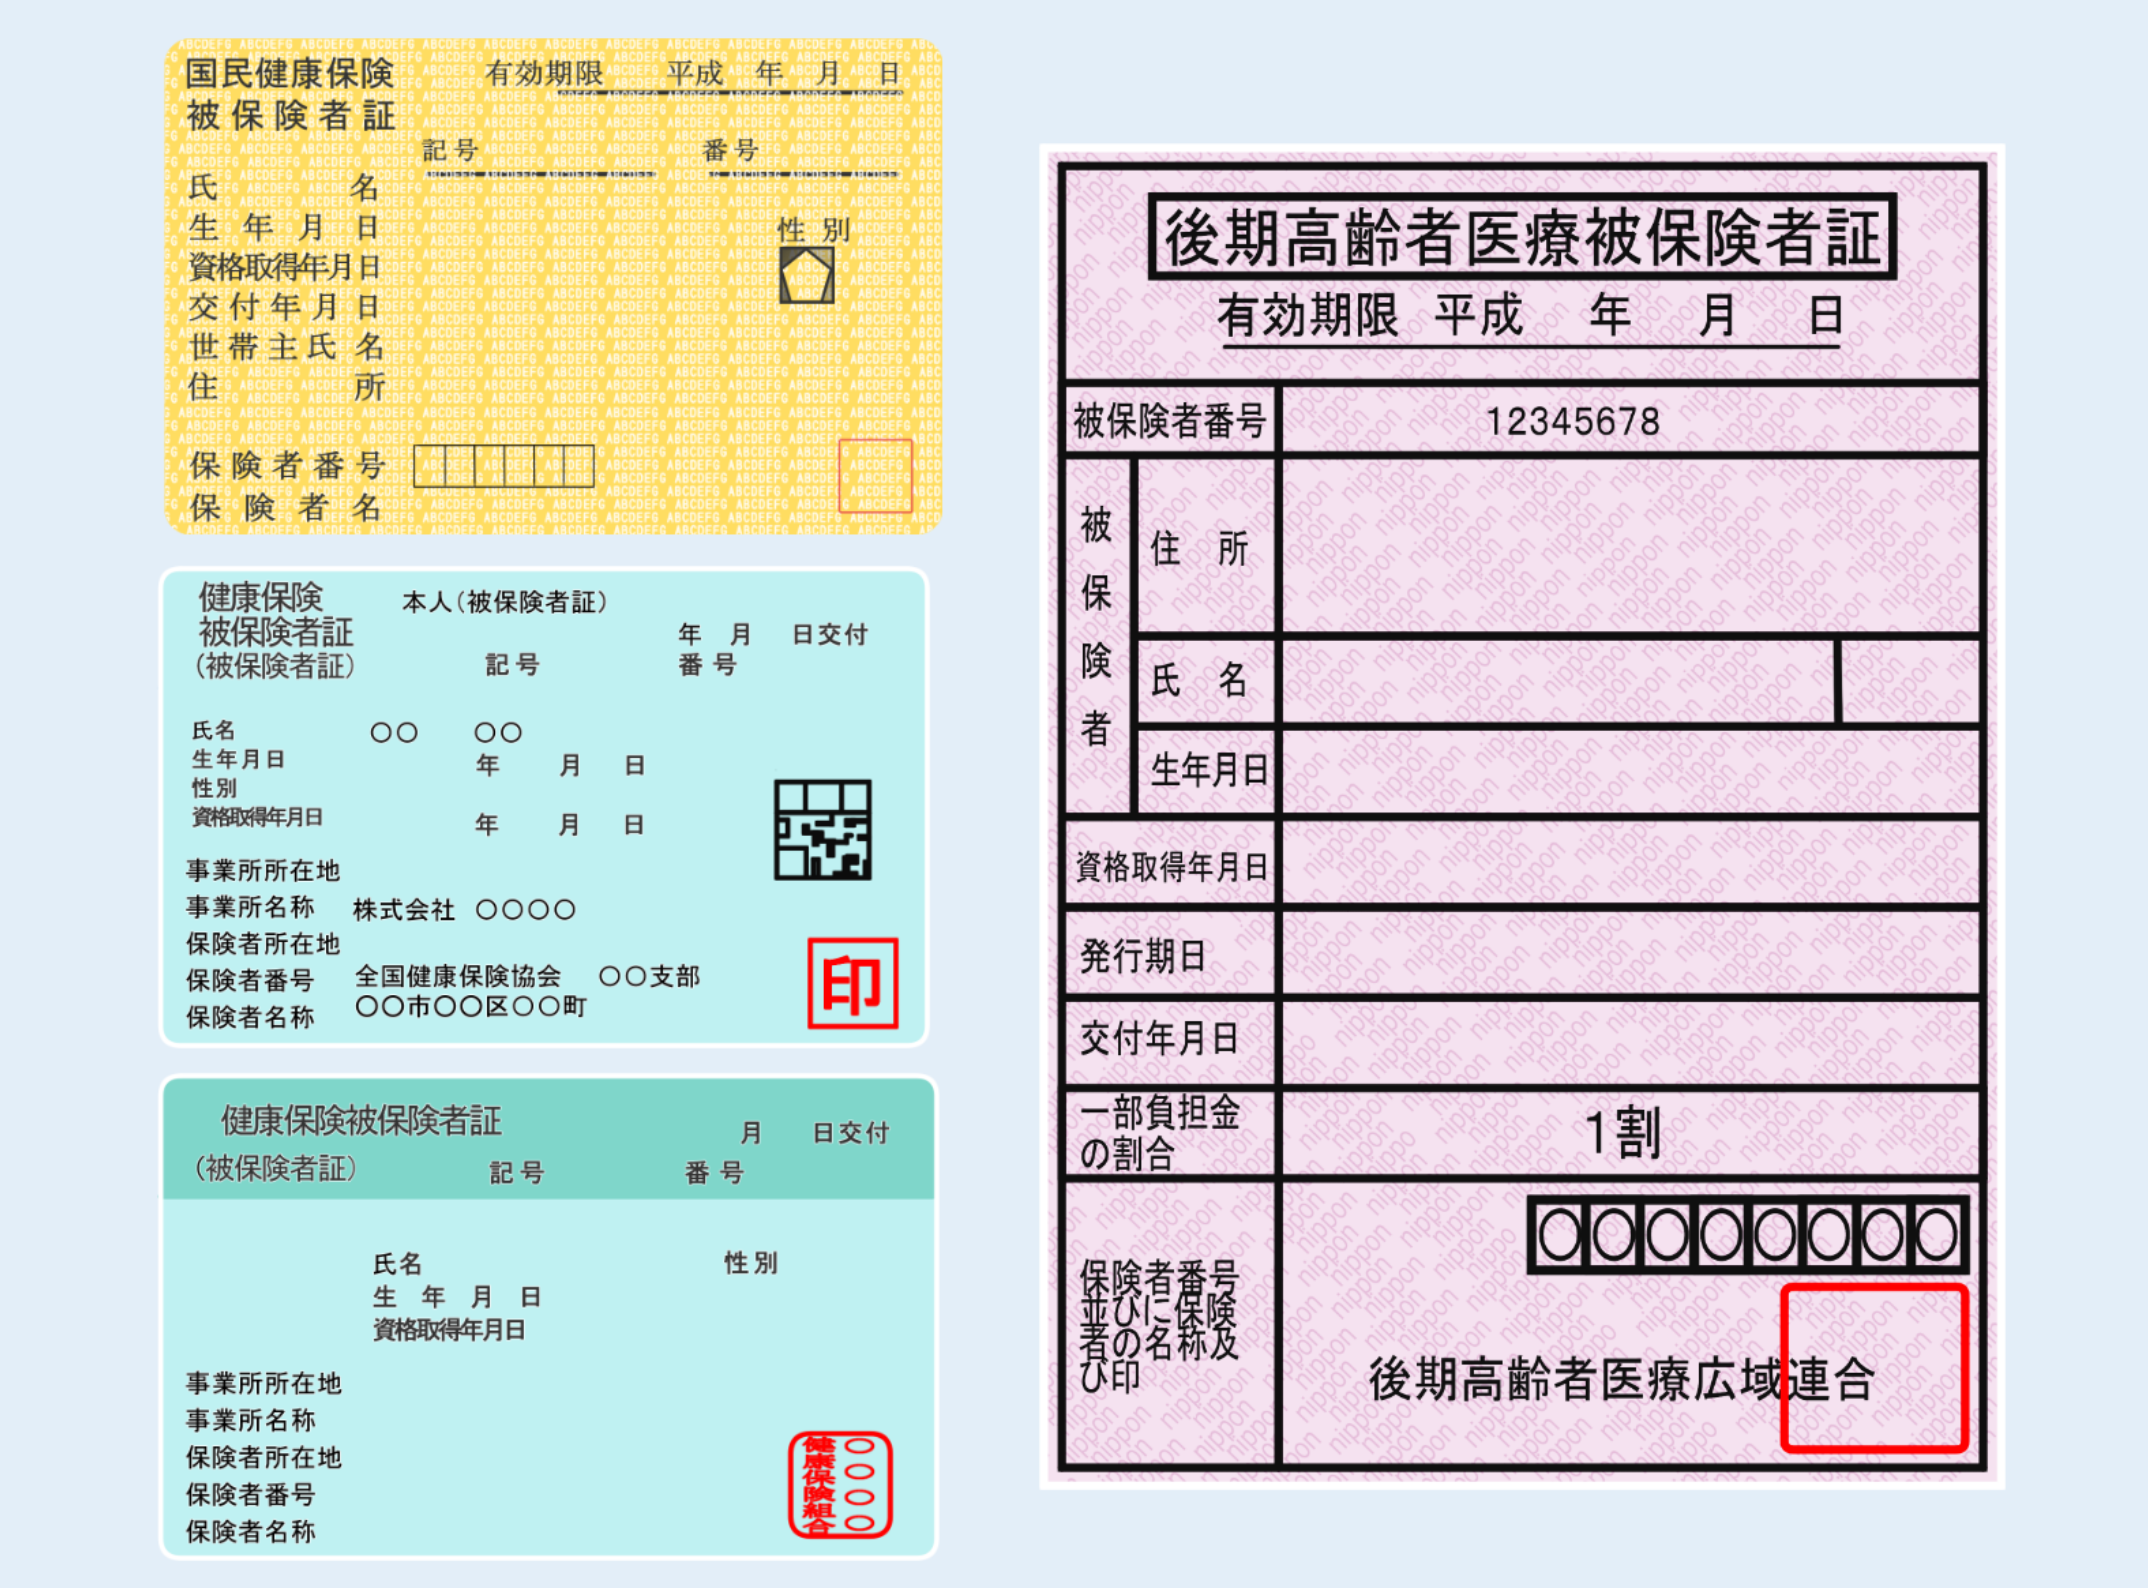
公的医療保険は、大きく分けて「職域保険」「地域保険」「後期高齢者医療制度」の3つの柱で構成されています。それぞれの保険証の種類一覧と特徴は以下の通りです。
1. 被用者保険(社会保険・社保)
民間企業で働く会社員やその扶養家族が加入する保険です。主に中小企業の従業員が中心となる「全国健康保険協会(協会けんぽ)」と、大企業が独自に設立する「健康保険組合(組合健保)」、船員を対象とする「船員保険」があります。保険料は事業主と加入者が原則として折半(労使折半)で負担します。
2. 共済組合
国家公務員、地方公務員、私立学校の教職員などが加入する制度です。社会保険の一種ですが、独自の給付上乗せ制度や福祉事業が手厚く設計されている点が共済組合保険証の特徴となっています。
3. 国民健康保険(国保)
自営業者、農業・漁業者、フリーランス、無職者などが加入する地域保険です。主に各市区町村が保険者となって運営するほか、医師や建設業など同業種で作る「国民健康保険組合(国保組合)」も存在します。会社員と自営業の保険証の違いとして顕著なのは、国保には事業主負担がないため保険料を全額自己負担する点と、後述する「扶養」の概念が存在しない点です。
4. 後期高齢者医療制度
原則として75歳以上のすべての高齢者(および65歳以上74歳以下で一定の障害認定を受けた人)が、それまで加入していた社保や国保を抜けて加入する独立した制度です。対象者には「後期高齢者医療被保険者証」が個人単位で交付されます。
保険証の「記号・番号・保険者番号」に隠された意味と見分け方
保険証の券面や資格情報画面に並ぶ数列には、加入者の属性や所属先を示す厳格なルールが存在します。保険証記号番号の見分け方を把握しておくと、自分の加入状況が一目で理解できます。
・記号:事業所(勤務先)を識別するコード
協会けんぽや健保組合において、どの企業・事業所に所属しているかを表す文字列です。国保の場合は自治体や国保組合の固有コードが割り振られます。
・番号:被保険者(個人・世帯)の整理番号
事業所内または自治体内で、個人や世帯を識別するために付与された番号です。同姓同名の加入者がいても、この番号によって確実に区別されます。また、個人単位での識別を厳密にするため、2桁の「枝番」が記載されています。
・保険者番号:制度と保険運営主体を示す6桁または8桁の数字
保険者番号の仕組みと意味において最も重要なのが、先頭の2桁(法別番号)です。この数字を見るだけで、どの制度の保険証かが即座に判別できます。
例えば、先頭2桁が「01」なら協会けんぽ、「06」なら組合健保、「31」なら国家公務員共済、「39」なら後期高齢者医療制度です。国民健康保険の場合は法別番号のない6桁番号で管理され、上2桁が都道府県コード、続く4桁が市区町村コードを表しています。
保険証の色が人や年度によって変わる理由と扶養家族の仕組み
「友人の保険証は青色なのに自分は緑色」「更新のたびに色が変わる」といった疑問を持つ人は少なくありません。保険証の色が変わる理由は、制度のランクや所得の多寡によるものではなく、保険者(発行元)の事務管理上の都合によるものです。
特に国民健康保険や後期高齢者医療制度では、有効期限が切れた古いカードを医療機関の窓口で誤使用されるトラブルを防ぐため、1年〜2年ごとの更新時にカードの色を定期的に変更する運用が定着していました。協会けんぽや組合健保でも、事業所ごとの管理や更新時期に合わせて独自の色を採用しています。
また、扶養家族の保険証種類についても押さえておく必要があります。社会保険や共済組合では、一定の年収基準(原則年収130万円未満など)を満たす配偶者や子どもを「被扶養者」として追加でき、追加の保険料負担なしで保険証が発行されます。一方、国民健康保険には扶養制度が存在しないため、生まれたばかりの乳幼児であっても世帯員全員が1人ずつの被保険者となり、人数に応じた均等割保険料が発生します。
【真相解明】保険証廃止の経緯とマイナ保険証移行の現在地
保険証廃止の経緯と最新動向を振り返ると、政府は医療DXの推進と不正利用防止、診療情報の全国共有化を目的に、2024年12月2日をもって従来の健康保険証の新規発行を終了しました。最大1年間の経過措置期間を経て、医療現場での確認方法はマイナンバーカードを基本とするデジタル運用へ完全にシフトしています。
マイナ保険証移行の現在、医療機関の受付に設置された顔認証付きカードリーダーにマイナンバーカードをかざすことで、以下の実務的なメリットが受けられます。
・限度額適用認定証の提示が不要:高額療養費制度を利用する際、事前の書類申請を行わなくても窓口での自己負担限度額を超える支払いが自動でストップします。
・過去の薬剤・特定健診情報の共有:初めて訪れる病院や薬局でも、医師・薬剤師と正確な医療データを共有でき、重複投薬や飲み合わせリスクを回避できます。
・転職時の手続き簡素化:就職や転職に伴う保険者の変更があっても、新しいデータがオンラインで連携されればカード自体を作り直す手間が省けます。
マイナ保険証を持たない場合はどうなる?「資格確認書」と「資格情報のお知らせ」の違い
デジタル移行に伴い新設されたのが、資格確認書と資格情報のお知らせという2つの書面です。両者の役割は根本的に異なるため、混同しないよう整理が必要です。
1. 資格確認書(マイナ保険証を持たない人向け)
マイナンバーカードを取得していない人、カードを保有していても健康保険証利用登録を行っていない人、要介護高齢者などカード管理が困難な人に対して、保険者から職権で無償交付されるプラスチックカードまたは紙の証明書です。医療機関の窓口に提示すれば、従来の保険証とまったく同じ窓口負担割合(1割〜3割)で受診可能です。有効期間は保険者により異なりますが、最長5年以内で設定されています。
2. 資格情報のお知らせ(マイナ保険証を持つ人向け)
すでにマイナンバーカードを保険証登録している加入者に対し、自身の保険者番号や記号・番号、負担割合などを客観的に確認できるよう交付される通知書面(A4判の紙など)です。原則としてこれ単体で受診するためのものではなく、スマートフォンを持たない高齢者などが自身の資格情報を手元で確認したり、医療機関のカードリーダーがシステム障害を起こした際にマイナンバーカードとセットで提示したりするために用いられます。
転職・退職・独立時に知っておくべき保険証の切り替え手続きと注意点
キャリアの転機を迎えた際、公的医療保険の切り替えを怠ると、無保険状態や医療費の全額自己負担といった思わぬリスクを招きます。社会保険と国民健康保険の違いを念頭に置いた迅速な対応が求められます。
会社を退職した場合、次の3つの選択肢からいずれかを選択します。
・選択肢1:任意継続保険に加入する
退職前の社会保険に最長2年間継続して加入する制度です。在職中の労使折半がなくなり全額自己負担となりますが、退職時の標準報酬月額によっては国保より保険料が安くなるケースがあります。退職日の翌日から「20日以内」の申請が必須です。
・選択肢2:国民健康保険へ切り替える
居住地の市区町村窓口で手続きを行います。前年の所得をもとに保険料が計算されるため、前年に高収入だった場合は初年度の負担額が大きくなる傾向があります。退職日の翌日から「14日以内」の届出が必要です。
・選択肢3:家族の社会保険の扶養に入る
配偶者や親など社保加入者の扶養条件を満たす場合、保険料負担なしで加入できます。退職後の見込み年収が基準内に収まるかどうかが審査されます。
【保険証の種類】に関するよくある質問(FAQ)
Q1:自分が加入している保険証の種類はどこを見れば分かりますか?
A1:保険証や資格情報のお知らせ、マイナポータルに記載されている「保険者名称」または「保険者番号(先頭2桁)」で判別できます。「全国健康保険協会」なら協会けんぽ、「〇〇健康保険組合」なら組合健保、「〇〇市国民健康保険」なら市区町村国保です。先頭2桁が「01」なら社保(協会けんぽ)、「06」なら大企業健保、「31〜34」なら共済組合となります。
Q2:保険証の色や発行元によって病院で受けられる診療内容に差はありますか?
A2:診療内容や窓口での自己負担割合(原則3割、未就学児や高齢者は1〜2割)に差はありません。日本の国民皆保険制度では、どの保険証であっても保険診療として認められた同一水準の医療を全国一律の価格で受けられます。違いが出るのは、健保組合ごとの人間ドック補助金やインフルエンザ予防接種助成といった「付加給付・保健事業」の範囲です。
Q3:マイナ保険証への移行後、紙の保険証は完全に使えなくなりましたか?
A3:2024年12月2日の新規発行停止以降、経過措置として定められていた有効期限を過ぎた旧保険証は使用できません。現在はマイナ保険証を利用するか、マイナンバーカード未登録者に交付される「資格確認書」を提示して医療機関を受診する仕組みになっています。
Q4:会社員の親が自営業の子どもを自分の健康保険の扶養に入れられますか?
A4:原則として、子どもの年収が130万円未満(60歳以上または障害者は180万円未満)であり、かつ被保険者からの仕送りや主たる生計維持関係が証明できれば扶養認定が可能です。ただし、自営業所得の経費算入基準などについて各健康保険組合独自の厳格な審査規定が設けられている場合があるため、加入先の保険者への事前確認が不可欠です。
まとめ:制度と識別番号を正しく理解し、新時代の医療アクセスに備える
医療保険のデジタル化が進み、提示する媒体が従来の保険証からマイナンバーカードや資格確認書へと変化しても、社保・国保・共済という基本構造や、記号・番号・保険者番号による厳密な識別管理は変わりません。
働き方の多様化に伴い、会社員からフリーランスへの転身、定年後の再雇用や75歳到達による制度移行など、人生の各ステージで保険証の種類が切り替わる局面は必ず訪れます。それぞれの制度特徴と手続きルールを把握しておくことが、いざという時の安心かつ円滑な医療アクセスを守る基盤となります。 (出典: 保険 証 の 種類(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
