事業主貸と事業主借の違いとは?生活費の仕訳と年末残高の罠【2026】
個人事業主として独立した際、誰もが一度は戸惑うのが事業用資金とプライベート資金の境界線です。「事業用の口座から生活費を引き出した」「仕事用のクレジットカードで私物の洋服を買ってしまった」といった場面で必ず登場するのが「事業主貸」という勘定科目。しかし、開業間もないフリーランスのみならず、数年事業を続けている事業者であっても、「事業主借とどちらを使うべきか迷う」「貸借対照表で残高が年々増えていて不安になる」という悩みを抱える人は少なくありません。
インボイス制度や電子帳簿保存法への対応が日常化し、税務データのデジタル照合が一段と進んでいます。日常の記帳の正確性が、青色申告特別控除の成否や税務調査での評価を大きく左右する時代になりました。今回は、事業主貸の基礎概念から具体的な仕訳例、確定申告時に多くの人が頭を抱える「年末残高」のカラクリまで、現場の税務実務に即して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主貸は「事業のお金を個人へ渡した」処理であり、生活費の引き出しやプライベートな支出、所得税・住民税の納付に使う。
- 要点2:年末の貸借対照表に残る事業主貸残高は翌期首に「元入金」へと振り替えられて自動リセットされるため、残高がいくら膨らんでいても税務上問題はない。
- 要点3:事業主貸がマイナス残高を示す場合は記帳ミスを疑うべきであり、65万円青色申告特別控除を守るにはクラウド会計での正確な処理が不可欠である。
【違いを完全整理】事業主貸と事業主借は何が違う?一瞬で見分ける覚え方
帳簿を付ける際、最も混同しやすいのが事業主借との違いです。どちらも個人事業主特有の勘定科目であり、法人会計には存在しないため、簿記の勉強を始めたばかりの方を悩ませる要因になっています。
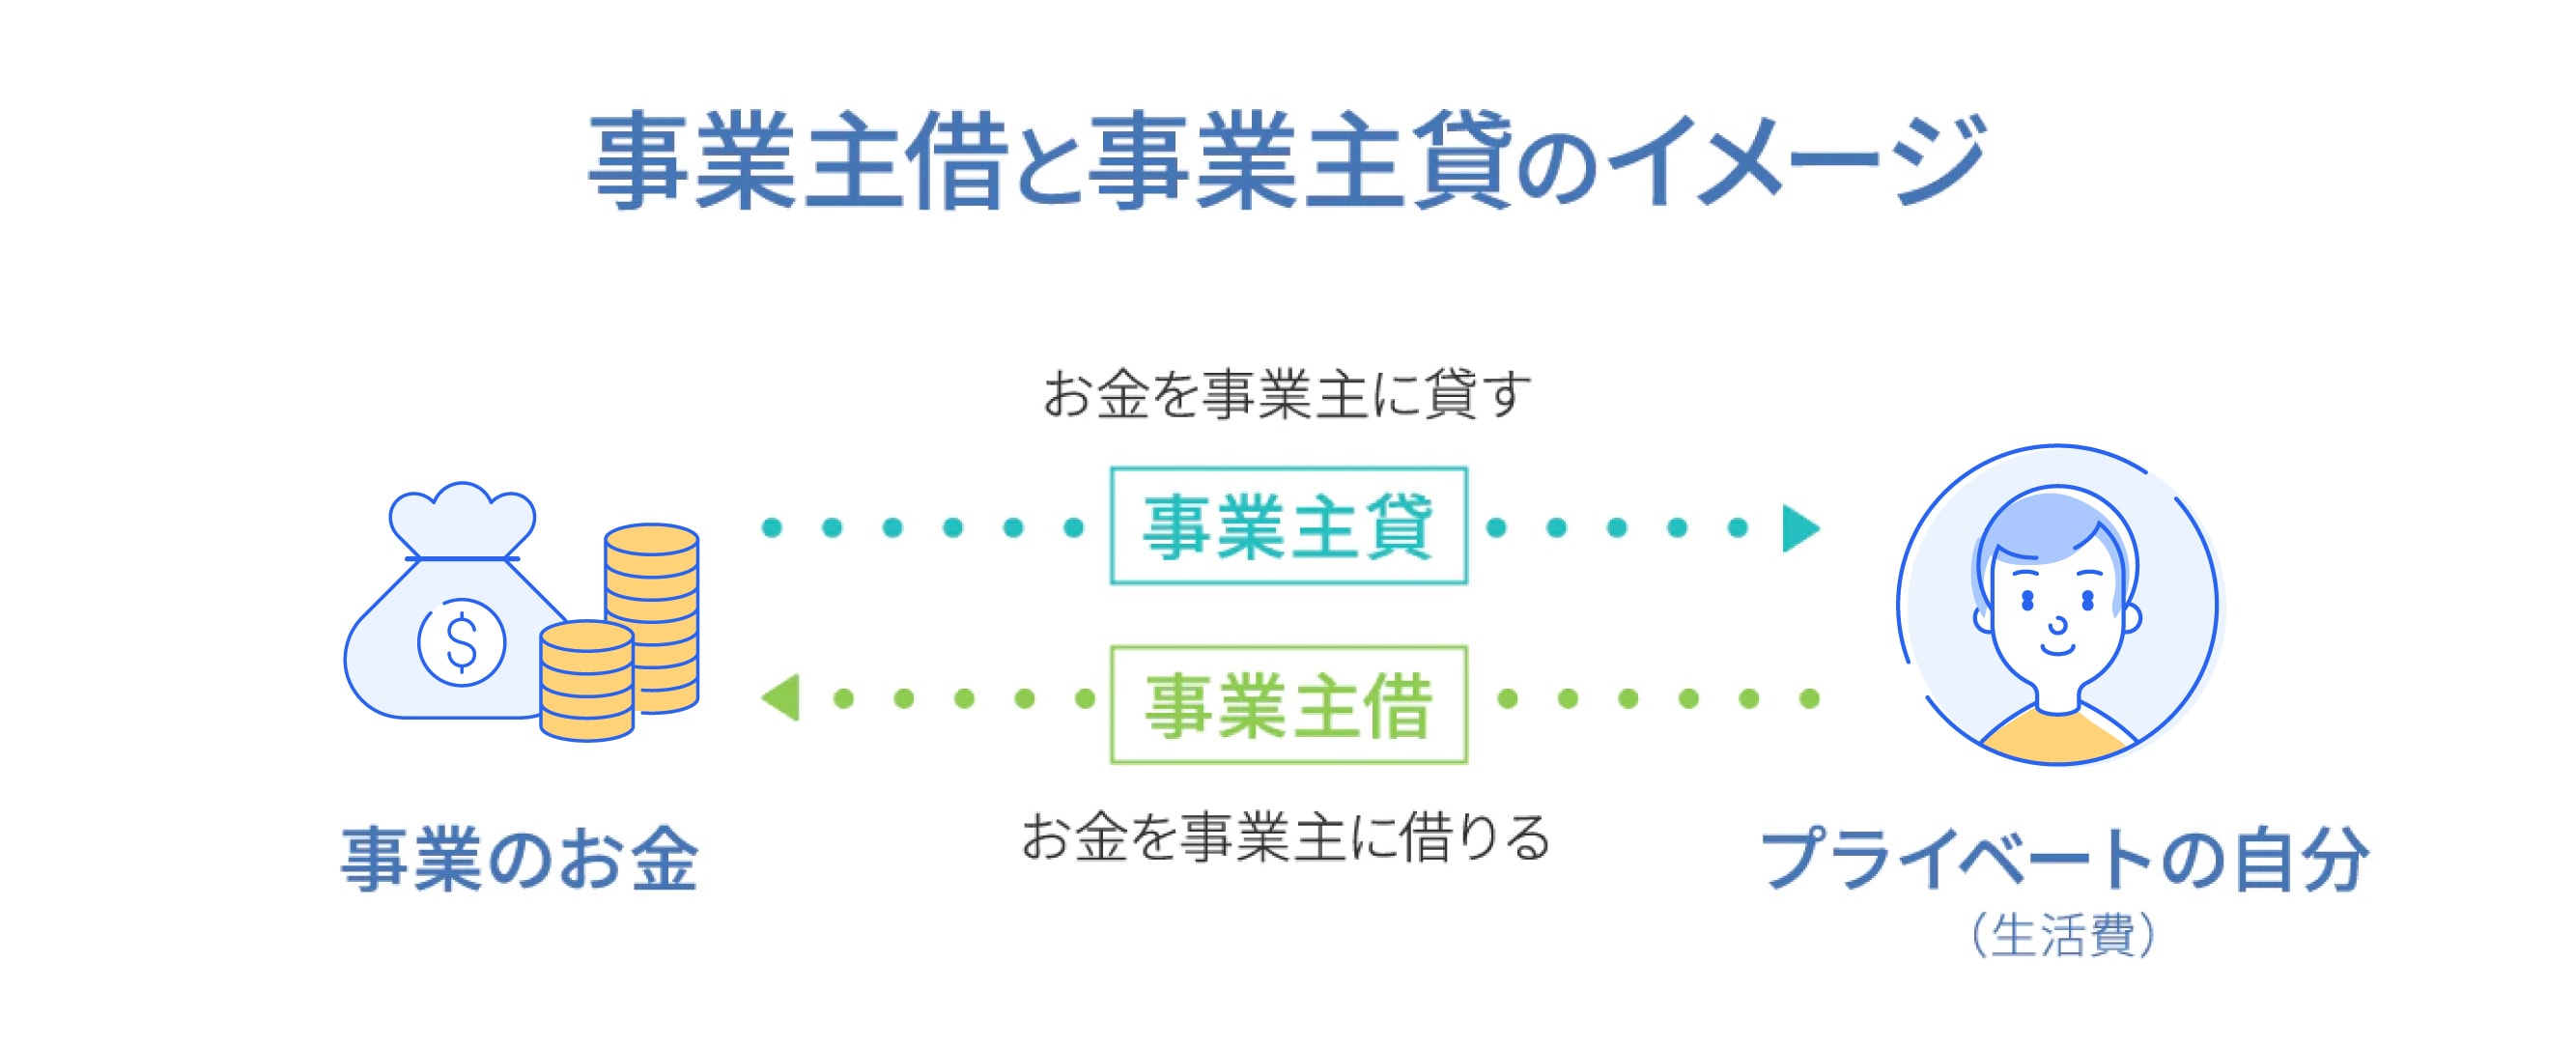
この2つを一瞬で見分けるための鉄則は、「事業用の財布を主語にして考える」ことです。事業の視点に立ち、お金が外に出ていったのか、外から入ってきたのかで判定します。
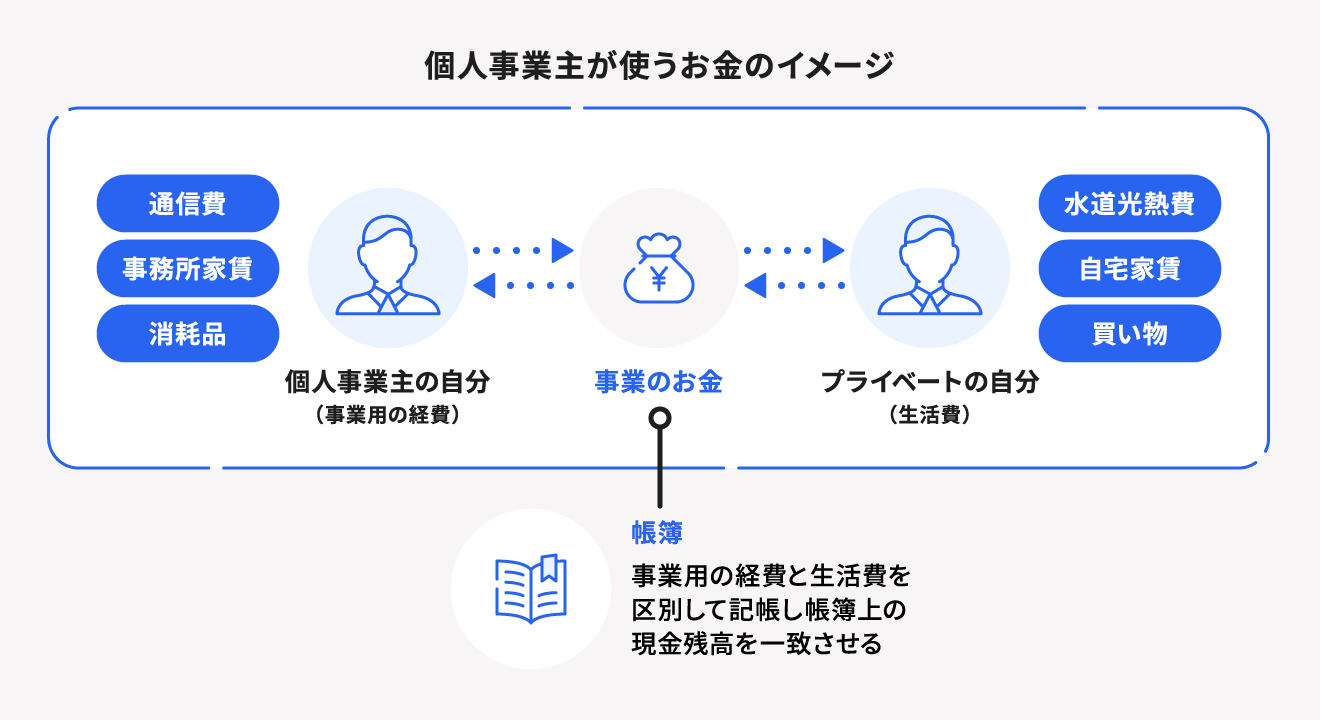
「事業主貸」は、事業が事業主個人に対してお金を「貸した(渡した)」状態を意味します。つまり、事業用口座からプライベートの口座へ生活費を移したときや、事業用資金で私的な買い物をしたときに使用します。将来的に事業へ返済する義務はありませんが、簿記のルール上「事業用資産の減少」を記録するためにこの名称が使われています。
一方の「事業主借」は、事業が事業主個人からお金を「借りた(受け取った)」状態です。プライベートのポケットマネーから事業用の消耗品代を立て替えたときや、事業用口座の残高が足りなくなって個人口座から補填したとき、さらには個人の預金利息が事業用口座に振り込まれたときなどに該当します。
「生活費を出すときは事業主貸、自分のお金を事業に入れるときは事業主借」とインプットしておけば、日々の記帳で迷う場面は格段に減るはずです。
【実践仕訳例】生活費の引き出しから家事按分・プライベート支出まで
日々の業務で頻出する事業主貸の仕訳例と勘定科目をパターン別に確認していきます。複式簿記の形式に慣れておくと、決算時の帳簿チェックが劇的にスムーズになります。
まずは最も典型的な、生活費の引き出しと経理処理です。事業用口座から事業主個人の生活費として毎月30万円を現金で引き出した、あるいは個人口座へ送金した場合は以下のように記帳します。
【仕訳例1:生活費30万円を引き出した場合】
(借方)事業主貸 300,000円 / (貸方)普通預金 300,000円
次に注意したいのが、税金や社会保険料の支払いです。所得税、住民税、国民健康保険料、国民年金保険料などは「個人の義務」として課されるものであるため、事業の経費(租税公課など)には一切計上できません。事業用口座から引き落とされた場合は、すべて事業主貸で処理します。
【仕訳例2:事業用口座から所得税5万円が口座振替された場合】
(借方)事業主貸 50,000円 / (貸方)普通預金 50,000円
自宅兼オフィスの家賃や光熱費、通信費、車両費などの家事按分とプライベート費用の区分においても、事業主貸は重要な役割を果たします。事業用口座から事業割合40%(経費分4万円)、プライベート割合60%(個人分6万円)の自宅家賃合計10万円が一括で引き落とされた場合の処理は以下の通りです。
【仕訳例3:家賃10万円が引き落とされ、6割がプライベート分の場合】
(借方)地代家賃 40,000円 / (貸方)普通預金 100,000円
(借方)事業主貸 60,000円 /
事業割合の明確な根拠(床面積の比率や使用時間の記録など)を残した上で、プライベートに相当する金額をきっちり事業主貸へ逃がす処理が鉄則です。
【疑問を解明】年末に残高が残る決定的な理由と「元入金振替」のカラクリ
確定申告書を作成していると、「事業主貸の残高が数百万円単位で残っているが、このままで本当に申告してよいのか」と不安になる方が続出します。結論から言えば、青色申告決算書の貸借対照表において、年末の事業主貸残高が残ったままで全く問題ありません。むしろ、無理に相殺してゼロにしようとすること自体が誤りです。
事業主貸や事業主借は、1月1日から12月31日までの1年間における「事業と個人の資金移動の累計」を記録する科目です。そのため、12月31日時点の貸借対照表(B/S)には、その年に事業から個人へ渡った総額が資産の部にそのまま計上されます。
では、その残高は永遠に積み上がり続けるのでしょうか。その疑問を解消するのが、年末の残高処理と元入金振替の仕組みです。
年が明けて翌年1月1日になると、会計ソフトの内部では自動的に期首処理が行われます。前年末時点の「事業主貸」と「事業主借」、そして「青色申告特別控除前の所得金額(当期純利益)」の3つが、個人事業主の元手を示す「元入金(もといれきん)」に合算・相殺され、新しい年の事業主貸・事業主借の残高はゼロから再スタートします。
【翌期首元入金の計算式】
翌期首元入金 = 前年末元入金 + 前期所得金額 + 前年末事業主借 - 前年末事業主貸
つまり、年末の決算書に大きな金額が残っているのは、その年に稼いだ利益や元手からプライベートにお金を移動させた実績が正しく記録されている証拠です。消去しようと焦る必要は一切ありません。
事業主貸がマイナスになる理由とは?貸借対照表の異常値を防ぐチェックポイント
残高が大きくプラスになっている分には問題ありませんが、青色申告決算書の貸借対照表で「事業主貸がマイナス」になっている場合は赤信号です。事業主貸は「事業から個人への支払」を表す資産グループの科目であるため、正常に記帳されていれば残高がゼロ以上(プラス)にしかなり得ません。
事業主貸がマイナスになる理由として頻発しているのは、主に次の3パターンです。
- 貸借の逆入力:本来「(借方)事業主貸 / (貸方)普通預金」とすべきところを、左右逆の「(借方)普通預金 / (貸方)事業主貸」で登録してしまっている。
- 事業主借との混同:個人のポケットマネーで事業の経費を支払った際、事業主借ではなく「事業主貸」のマイナスで処理した。
- 売上代金の二重計上・振替ミス:事業用口座に入金された売上を、プライベート資金の移動と勘違いして事業主貸の貸方に直接打ち込んだ。
貸借対照表にマイナス表示が残ったまま申告書を提出すると、税務署の機械的審査システムで即座に異常値として検知されます。最悪の場合、帳簿全体の信憑性が疑われ、青色申告の承認取り消しや、65万円青色申告特別控除の要件(正規の簿記の原則に則った複式簿記での適正な記帳)を満たしていないと判断される危険性があります。決算書のプレビュー画面で貸借対照表の各科目に「△」や「−」が付いていないか、必ず最終チェックを行いましょう。
【2026年最新】税務調査で指摘されやすいポイントとクラウド会計活用術
個人事業主の確定申告2026年最新の現場では、マイナンバーと口座情報、各種キャッシュレス決済データの照合精度が飛躍的に高まっています。その中で、税務調査で指摘されやすいポイントの上位に常に挙がるのが、事業主貸をめぐる境界線の甘さです。
調査官が特に厳しく目を光らせるのは以下の点です。
- プライベート費用の経費紛れ込み:家族との私的な外食や私物の購入費用を「会議費」「消耗品費」に計上していないか。私的な支出は全額「事業主貸」として経費から除外しなければなりません。
- 家事按分比率の根拠不足:「なんとなく半分」といった曖昧な按分は否認対象になります。業務時間や面積比など客観的な証拠を保存しておく必要があります。
- 売上の事業主貸隠し:売上金が直接プライベート口座に振り込まれた際、売上計上を漏らし、そのまま生活費として費消してしまうケースです。これは「売上除外」という重加算税の対象になり得ます。
こうしたミスやリスクを未然に防ぐためにも、現代の記帳においてクラウド会計の使いこなしは外せません。
例えば、マネーフォワード クラウド確定申告を利用する場合、事業用口座を連携させておけば、生活費の引き出し明細に対して勘定科目「事業主貸」がAIによって高精度でサジェストされます。私的なカード利用明細が取り込まれた際も、ワンクリックで事業主貸に振り替えるだけで仕訳が完了します。
一方、freee会計での事業主貸登録では、口座間の「口座振替」機能や「プライベートの資金」という独自のステータスを活用します。事業用口座から生活費を出金した際は「プライベート資金への出金(口座振替)」として登録することで、裏側で自動的に事業主貸として整合性の取れた仕訳が生成される仕組みです。
自動連携ツールを上手に活用し、少しでも私的な支出が混ざったものは迷わず事業主貸へ仕分ける習慣をつけることが、強固な防税対策につながります。
【事業主貸】に関するよくある質問(FAQ)
Q1:事業主貸の金額が年間で1,000万円を超えてしまいました。金額が多すぎると税金が高くなったり、税務調査に入られたりしますか?
A1:事業主貸の金額そのものが原因で税金が高くなることはありません。所得税は「収入から必要経費を引いた所得」に対して課税されるため、生活費をいくら引き出しても所得の計算には影響しないからです。ただし、売上に対して生活費の引き出しが極端に多すぎる場合、簿外の隠し資産があるのではないかと疑われ、税務調査の呼び水になる可能性は否定できません。日頃の適正な記帳が最大の防御策です。
Q2:個人事業の売上金が入る口座から、ふるさと納税の支払いをしました。どの科目で処理すべきですか?
A2:ふるさと納税(寄附金控除)は個人の所得控除の対象であり、事業の経費にはなりません。事業用口座から決済した場合は「事業主貸」で処理します。その後、確定申告書の第二表および第一表の「寄附金控除」の欄に寄附先や金額を記載して控除を適用させます。
Q3:決算作業中、事業主貸と事業主借の両方に残高があります。期末に両方を相殺して残高を減らす仕訳を入れてもいいですか?
A3:相殺の仕訳を入れる必要はありません。そのままの残高で12月31日付の貸借対照表を作成してください。年が明ければ「元入金振替」によって自動的に相殺され、元入金に組み込まれます。無理に手動で相殺仕訳を挟むと、帳簿上の資金の流れが不透明になり、かえってミスの原因になります。
まとめ:正しい記帳で2026年の確定申告をスマートに乗り切る
事業主貸は、個人事業主が事業資金とプライベートを健全に切り分けるための極めて重要なクッション役を果たしています。「生活費やプライベートの支払いは事業主貸」「年末の残高は翌年の元入金に統合されるため放置で問題ない」「貸借対照表でのマイナスは厳禁」という基本原則さえ押さえておけば、決算時に慌てることはありません。
クラウド会計ソフトの自動仕訳ルールを最適化し、グレーな支出を経費に混ぜず堂々と事業主貸で処理する姿勢こそが、税務署からの信頼を勝ち取り、最大65万円の青色申告特別控除を安全に享受するための最短ルートです。ルールを正しく理解し、ストレスのない確定申告を迎えましょう。 (出典: 事業 主 貸(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
