専従者とは?個人事業主が家族給与を経費化する条件と落とし穴
個人事業主として売上が伸びてきた際、避けて通れないのが所得税や住民税などの税負担です。そこで強力な節税策として検討されるのが、配偶者や親族などの家族をスタッフとして雇用し、給与を支払う「専従者(せんじゅうしゃ)」の活用です。
日本の税法上、原則として「生計を一にする家族への給料」は経費に認められません。しかし、一定のルールをクリアして専従者として届け出ることで、例外的に給与を経費計上できます。ただし、安易に導入すると「配偶者控除が受けられなくなる」「世帯全体の手取りが逆に減る」といった落とし穴も存在します。制度の仕組みや適用条件、適正な給与相場、届出の手順まで、失敗しないためのポイントを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専従者とは個人事業主の事業を専従で手伝う家族のことで、青色申告を行っていれば給与を全額経費にできる。
- 要点2:専従者になると配偶者控除や扶養控除が使えなくなるため、中途半端な給与設定は世帯の手取りを減らすリスクがある。
- 要点3:経費化には「15歳以上」「原則年6ヶ月以上の従事」「事前の届出書提出」といった厳格な要件を満たす必要がある。
【基本解説】専従者とは?個人事業主が知るべき「家族給与を経費にする」仕組み
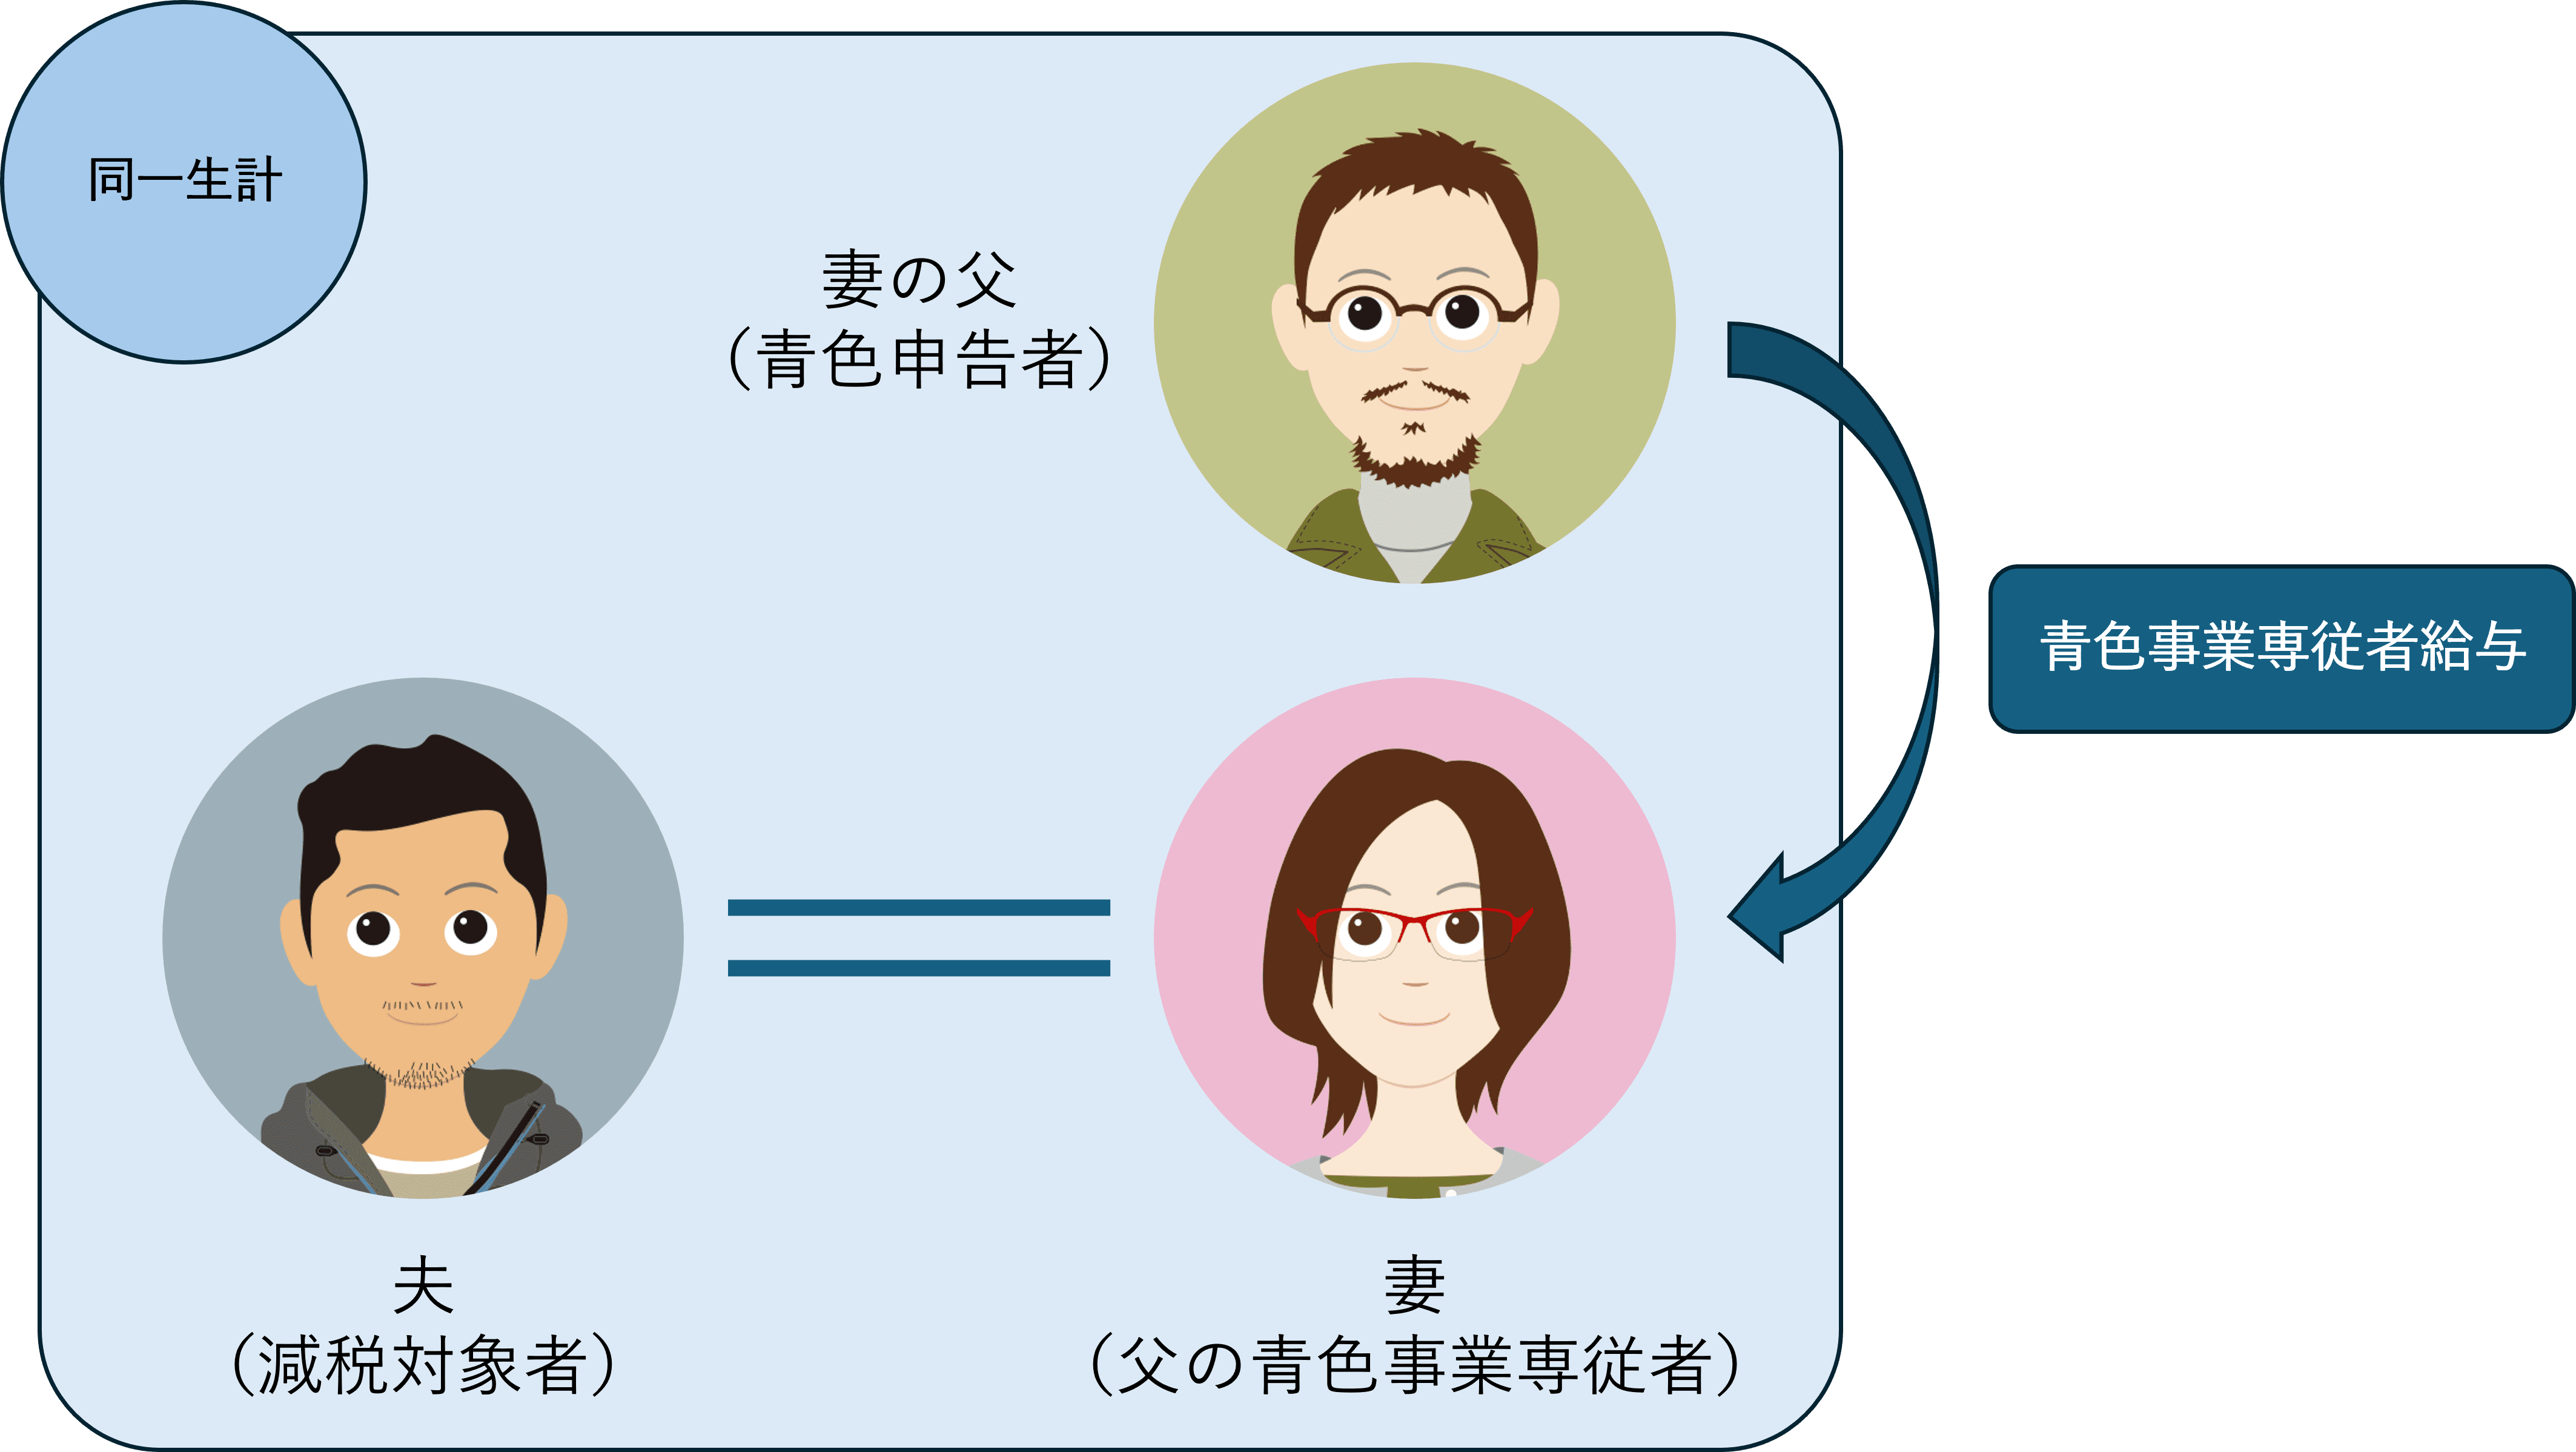
専従者(正式名称:事業専従者)とは、個人事業主と生計を一にする配偶者や親族のうち、その事業に専ら従事している人を指します。家族経営の飲食店で厨房や接客を担当する配偶者や、フリーランスの事務・経理をフルサポートする親などが代表例です。
所得税法第56条では、家族間でお金を移動させて所得を分散し、意図的に税金を減らす不正を防ぐため、原則として同一生計の親族に支払う対価は必要経費に算入できないと定められています。しかし、実際に事業へ貢献している家族の労働を正当に評価するため、税法上の特例として設けられているのが専従者制度です。
事業主ひとりで大きな利益を出している場合、日本の累進課税制度によって最高45%(住民税を含めると最大約55%)の税率が課されます。家族に給与を支払って所得を分散させれば、事業主の高い税率を緩和しつつ、家族側の基礎控除や給与所得控除を活用できるため、世帯全体で納める税金を大幅に圧縮できるのが最大のメリットです。
「青色事業専従者給与」と「白色申告の専従者控除」の決定的な違い
専従者の制度は、確定申告を「青色申告」で行うか「白色申告」で行うかによって、税務上の扱いが根本から異なります。節税インパクトを狙うなら、両者の差を正確に把握しておく必要があります。
青色申告を選択している事業主が利用できる青色事業専従者給与は、事前に提出した届出書の範囲内であり、仕事内容に見合った適正な金額であれば、支払った給与の全額を経費(必要経費)に計上できます。上限額の法的な規定はなく、年間300万円でも400万円でも、労務の対価として妥当であれば経費化が可能です。
一方、白色申告の場合は給与を経費にすることはできず、事業専従者控除という定額の控除が適用されるにとどまります。控除限度額は、配偶者であれば最大86万円、配偶者以外の親族(15歳以上の子や親など)であれば1人につき最大50万円です。実際に家族へいくら給与を支払っていても、この上限額以上の所得控除は受けられません。
家族への給与を経費化して本格的な節税対策を行うのであれば、青色申告を選択するのが実務上の大前提となります。
知っておくべき専従者の適用要件|「15歳以上」や「専業」など4大条件
青色事業専従者として給与を経費計上するためには、税法で定められた厳格な要件をすべて満たさなければなりません。税務署から否認されないために確認すべき4つの重要条件は以下のとおりです。
第1に、「青色申告者と生計を一にする配偶者その他の親族であること」です。必ずしも同居している必要はありませんが、生活費や学費などを同一の財布から支出している実態が求められます。
第2に、「その年の12月31日時点で年齢が15歳以上であること」です。中学生以下の子供に給与を支払って経費にすることは認められていません。高校生以上の年齢であれば対象となります。
第3に、「その年を通じて6ヶ月を超える期間、その事業に専ら従事していること」です。年の途中で開業した場合や親族が15歳に達した場合は、従事可能期間の半分以上従事していれば認められます。ここで注意すべきは「専ら(もっぱら)」という要件です。昼間は高校や大学に通う学生、あるいは他社で正社員としてフルタイム勤務している親族は、原則として専従者にはなれません。
第4に、「青色事業専従者給与に関する届出書を期日までに納税地の所轄税務署長へ提出していること」です。事前に提出していない家族給与は、どれだけ実働があっても1円も経費として認められません。
専従者給与の相場と決め方|高すぎる給料は税務調査で否認されるリスク
青色事業専従者給与には法律上の金額上限がありませんが、「いくらに設定しても自由」というわけではありません。税法上、給与額は「労務の対価として相当であると認められる金額」でなければならないと定められています。
実務上の給与相場としては、事務や軽作業、請求書発行などのアシスタント業務であれば月額8万〜15万円前後(年収100万〜180万円程度)に設定するケースが多く見られます。一方で、デザイン制作、プログラミング、営業統括、店舗の店長業務など、事業の中核を担う専門性の高い業務を任せている場合は、月額25万〜35万円以上を支給しても正当と認められる傾向にあります。
金額を設定する際は、同業種・同規模の事業所で同等の業務を行う「第三者の従業員」に支払う給与と同水準であるかが判断基準になります。例えば、実態は週数時間の伝票整理しかしていない配偶者に月50万円の給与を支払っていた場合、税務調査で「過大役員報酬」と同様に否認され、追徴課税の対象となるリスクが極めて高くなります。業務日報やタイムカード、成果物の記録などを残し、客観的に労務実態を証明できるようにしておく備えが欠かせません。
知らないと損する「専従者の落とし穴とデメリット」|配偶者控除・扶養の罠
専従者給与は強力な節税手段である一方、導入によって失われる税制上の優遇措置が存在します。最大の注意点は、「配偶者控除・配偶者特別控除や扶養控除との併用ができない」という点です。
通常、所得の少ない配偶者がいれば、事業主は確定申告で最大38万円の配偶者控除(所得に応じて配偶者特別控除)を受けられます。しかし、専従者給与の支給を受けると、その支給額が年間数万円程度であっても配偶者控除・扶養控除の適用対象から完全に除外されます。
例えば、配偶者への専従者給与を月5万円(年間60万円)に設定した場合、事業主の経費は60万円増えますが、これまで受けていた38万円の配偶者控除が消滅します。結果として差額の22万円分しか所得を減らせず、専従者の住民税の発生などを考慮すると、手間ばかりかかって世帯全体の手取りがほとんど増えないという逆転現象が起こり得ます。
また、専従者の年収が増えると、専従者自身に所得税や住民税が課税されるほか、国民健康保険料などの負担も増加します。一般的に、専従者給与を支給して明確な節税メリットを享受するには、配偶者控除の額を十分に上回る給与(目安として年間100万円以上)を支払い、かつ事業主の課税所得が十分に高い状態であることが重要です。
「青色事業専従者給与に関する届出書」の書き方と提出期限
専従者に給与を支払うためには、事前に税務署へ「青色事業専従者給与に関する届出書」を提出しなければなりません。手続きの期限や記入時の要点を整理します。
提出期限は、原則として適用を受けようとする年の3月15日までです。ただし、その年の1月16日以降に新規開業した場合や、年の途中で新たに親族を専従者にした(結婚して配偶者を専従者にした等)場合は、その事由が発生した日から2ヶ月以内の提出が認められます。
届出書の主な記入事項と注意点は次のとおりです。
1. 専従者の氏名・生年月日・続柄:対象となる親族の基本情報を記載します。
2. 従事する業務の内容:「経理・一般事務全般」「仕入れ管理およびWEBサイト更新」など、具体的な業務内容を明記します。抽象的すぎる記載は避けてください。
3. 給与の支給基準および支給期:「月給〇〇万円、毎月末日締・翌月10日支払」「賞与:年2回(6月・12月)」のように支給ルールを定めます。
ここで記載した金額は「支給できる上限額」として扱われます。届出額より実際の支給額が低い分には問題ありませんが、届出額を超える給料を支払った場合、超過分は経費として認められません。将来的な昇給を見据え、常識の範囲内で少し余裕を持たせた上限額を設定しておくのが実務上の定石です。なお、大幅に給与を改定する場合は「青色事業専従者給与に関する変更届出書」を提出すれば変更が可能です。
【専従者とは】に関するよくある質問(FAQ)
Q1:専従者はパートやアルバイトで他社と掛け持ち(兼業)できますか?
A1:原則として兼業は認められません。専従者の要件には「専らその事業に従事すること」が含まれているためです。ただし、事業主の業務に支障が出ないごく短時間の単発アルバイトなど、社会通念上「主たる職務が事業主の手伝いである」と客観的に判断できる例外的なケースを除き、他社での定期的なパート勤務は専従者要件から外れるリスクが高いため避けるのが賢明です。
Q2:専従者に給与を支払った場合、日々の記帳や確定申告はどう処理しますか?
A2:毎月の給与支払い時には「専従者給与」の勘定科目で経費計上します。専従者給与の月額が8万8,000円以上になる場合は、事業主が源泉徴収を行って翌月10日(納期の特例を使っていれば年2回)までに納付する義務が生じます。事業主の確定申告書では決算書に専従者給与の総額と専従者ごとの氏名・金額を記載し、専従者本人には事業主から源泉徴収票を交付します(専従者側に他の所得がなければ本人の確定申告は不要です)。
Q3:事業の業績が悪化して専従者給料が払えない月がある場合、どうなりますか?
A3:資金繰りの悪化など正当な理由で支給を見送ることは違法ではありません。ただし、支払っていない給与を経費(未払金)として計上することは原則認められず、実際に現金や口座振込で支払った実績のみが経費となります。また、毎月支払いが極端に乱高下していると、実質的な労務対価ではなく「利益操作のための道具」と税務署にみなされる恐れがあるため、無理のない一定額を毎月きちんと支払う体制を整えることが大切です。
まとめ:家族給与を正しく活用して世帯の手取りを最大化しよう
専従者制度は、個人事業主が家族と二人三脚で事業を発展させていくうえで、極めて大きな税務メリットをもたらす仕組みです。青色申告と組み合わせることで、労務に見合った適正な給料を全額経費化し、世帯全体の税負担を賢く抑えることができます。
しかし、制度の恩恵を受けるためには「15歳以上」「専業実態」「事前の届出」という条件の厳守が不可欠であり、配偶者控除の消失や社会保険料の負担増といったトレードオフも考慮しなければなりません。家族に任せる仕事の責任と実働時間をしっかりと定義し、適正な給与水準をシミュレーションしたうえで、正しい手続きを踏んで活用を進めてください。 (出典: 専従 者 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
