手書き領収書の正しい書き方!金額改ざん防止やインボイス対応の全知識
ビジネスの現場や冠婚葬祭、イベント会場など、デジタル化が進んだ現在でも手書きの領収書を作成・発行する機会は少なくありません。しかし、「宛名は『上様』でも問題ないのか」「金額の改ざんを防ぐ正しい記号の書き方は何か」「インボイス制度への対応はどうすればよいか」など、細かいルールに迷う方も多いはずです。
記載内容に不備やミスがあると、受け取った相手が経費として計上できなかったり、発行側の信頼を損ねたりするリスクに直結します。本記事では、手書き領収書の作成において絶対に押さえておくべき基本ルールから、法的に有効な但し書き、収入印紙の貼り付け基準、トラブルを未然に防ぐ訂正・再発行の手順まで、実務に即して分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金額欄の改ざん防止には「¥」「3桁カンマ」「※またはー」の3点セットが必須であり、消費税額の明記で印紙税を節約できる。
- 要点2:宛名の「上様」や但し書きの「お品代」は税務調査で否認される恐れがあるため、正式名称と具体的な品名の記載が原則。
- 要点3:インボイス制度下では「登録番号(T+13桁)」「適用税率」「税率ごとの消費税額」の手書きまたはスタンプ押印が不可欠。
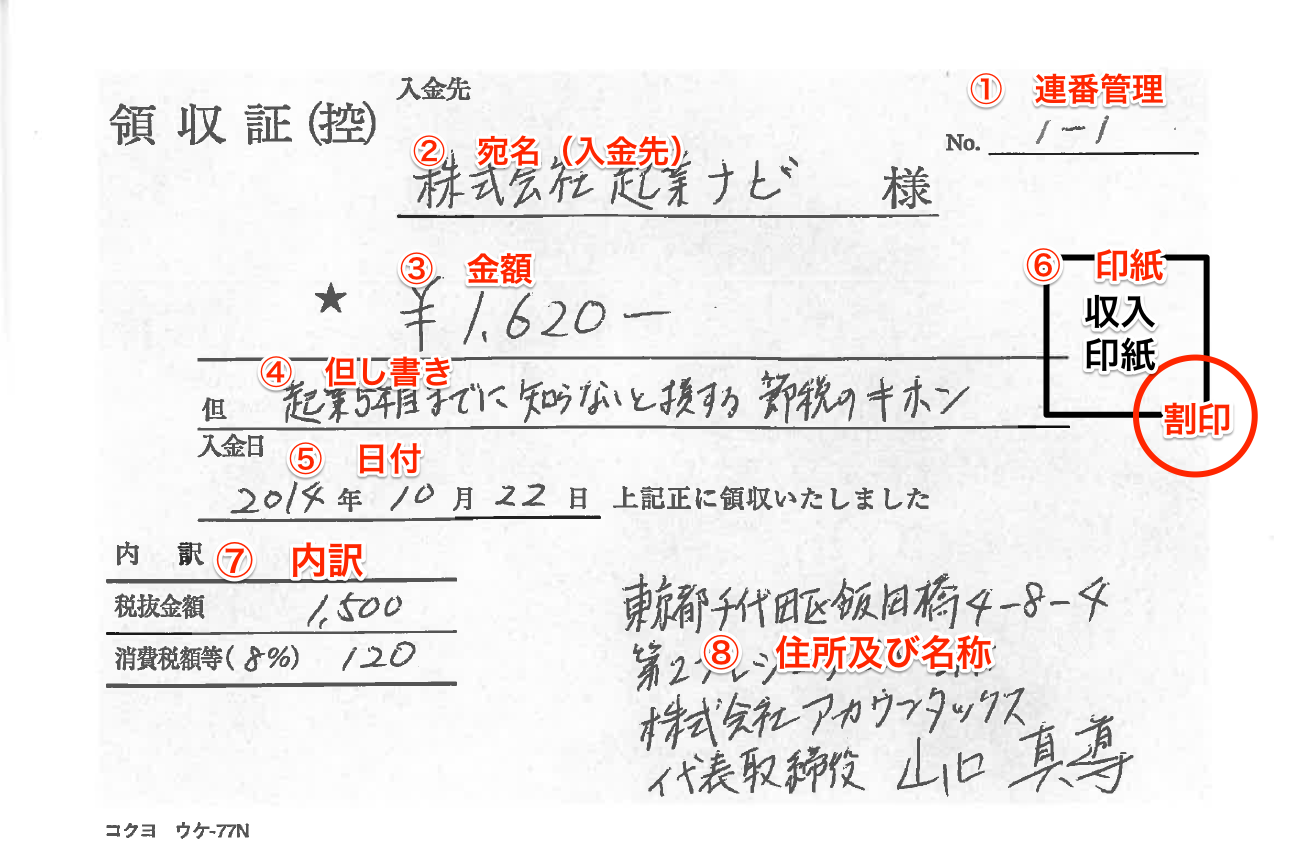
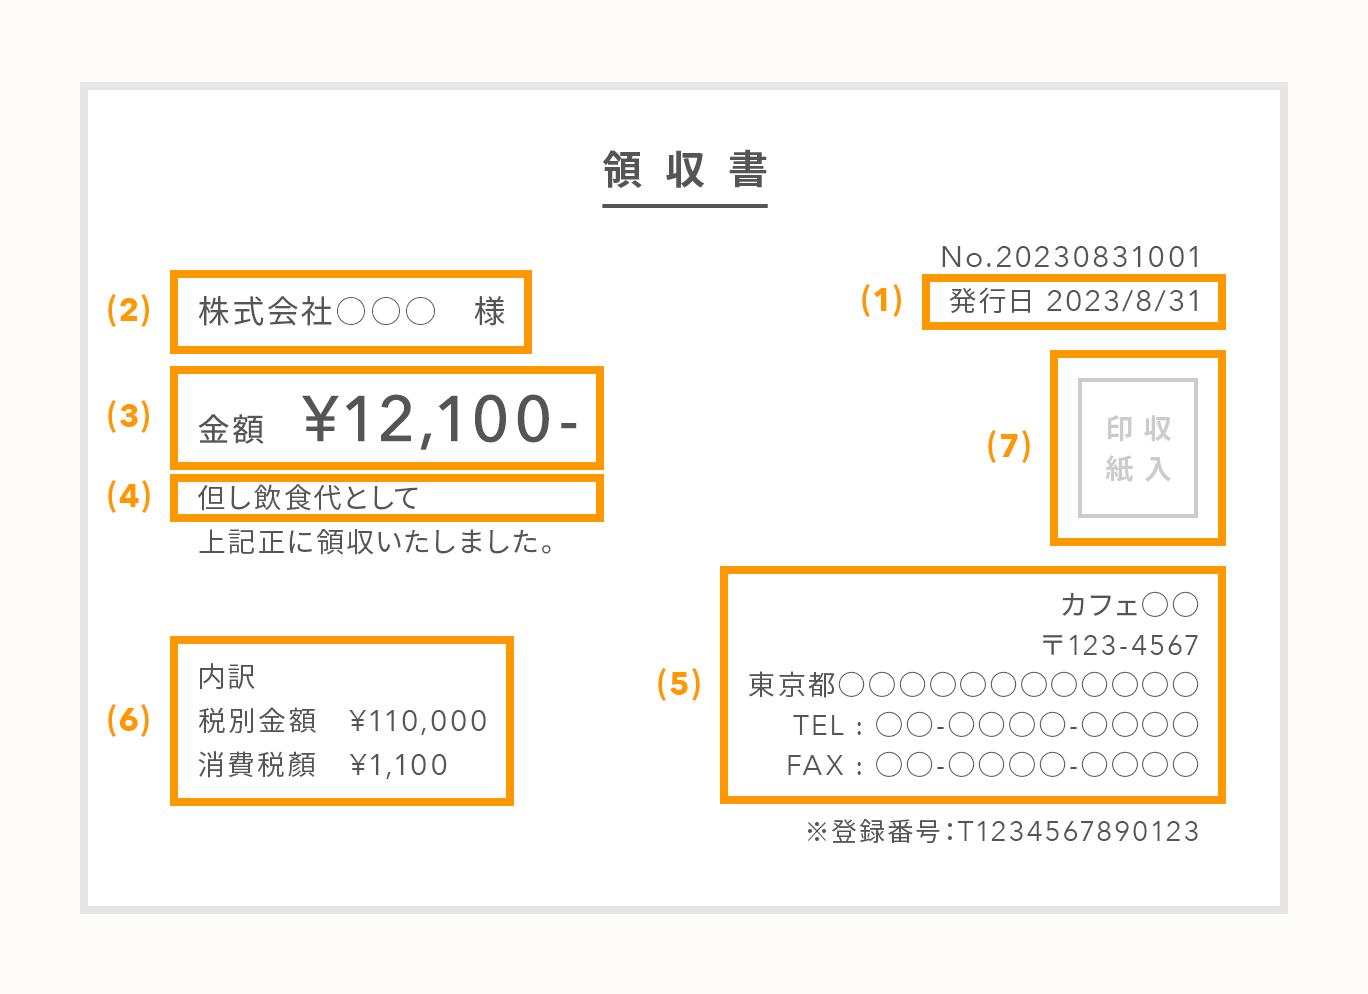
【基本の見本】手書き領収書の必須項目と正しい書き方レイアウト
市販の手書き領収書(複写式や単票式)を作成する際、税法上および商習慣上で求められる必須項目は決まっています。記入漏れや曖昧な記述があると、領収書自体の法的効力が疑われる原因になりかねません。
まずは以下の手書き領収書の見本をイメージし、各項目の記載ルールを把握してください。
【手書き領収書の基本レイアウト見本】
No. 00123 領 収 書 2026年4月15日 株式会社〇〇商事 御中 金額 ¥55,000- (うち消費税額等 ¥5,000 / 10%対象 ¥55,000) 但し 〇〇プロジェクト用資料印刷代として 上記正に領収いたしました 【収入印紙】 発行者:東京都千代田区〇〇1-2-3 [割印] 合同会社〇〇デザイン 代表社員 山田太郎 [角印] 登録番号:T1234567890123
日付の記入において、和暦(令和8年など)と西暦(2026年など)のどちらを使っても問題ありません。ただし、略字(「R8」など)は避け、「2026年4月15日」や「令和8年4月15日」のように年月日を正確に明記します。日付の空欄は後から不正に改ざんされる原因となるため、受け渡し当日の日付を必ずその場で記入するのが鉄則です。
宛名と但し書きのNG例|「上様」「お品代」は経費で落ちない?
経理処理において最もトラブルが起きやすいのが、「宛名」と「但し書き」の書き方です。慣習的に使われてきた表現でも、現在の税務調査や取引先規程では通用しないケースが増加しています。
宛名は相手方の「会社名・屋号」または「個人名」を略称(㈱や㈲など)を使わずに正式名称で記載するのがビジネスマナーです。かつて多用された「上様」表記は、相手が誰であるかを特定できないため、税務署からの指摘対象になりやすく、相手企業の経理部門から再発行を求められる原因になります。
なお、宛名なし領収書の経費計上については、消費税法上、小売業・飲食業・タクシー業・駐車場業などの特定の業種(不特定多数を相手にするビジネス)に限り簡易インボイス(適格簡易請求書)として宛名省略が認められています。しかし、一般的なBtoB取引や高額な経費精算では、宛名のない領収書は経費処理を受け付けない企業が大半です。
但し書きについても、単に「お品代として」「お品代等」と記載するのは完全にNGです。何に対する支払いなのかが第三者から判断できないため、税務調査で私的利用や架空計上を疑われるリスクが生じます。「〇〇セミナー参加費として」「打ち合わせ飲食代(〇名分)として」「店舗用文具消耗品代として」のように、具体的な購入物やサービス内容を明確に記載してください。
金額の改ざん防止ルール|「¥」マークや「※」「一」の正しい打ち方
手書き領収書の金額欄は、数字の改ざんや付け足しが最も起こりやすい箇所です。金銭トラブルを確実に防止するため、以下の3つのルールを厳格に適用します。
1. 頭に「¥」または「金」を付ける:「10,000」の前にスペースを空けずに「¥10,000」や「金10,000」と書くことで、前方に数字を書き足して桁数を増やす不正を防ぎます。
2. 数字は3桁ごとにカンマを入れる:「50000」ではなく「50,000」と表記し、桁数の誤認を防止します。
3. 末尾に「ー」または「※」を添える:数字の直後に「¥50,000-」や「金50,000※」と記入し、後ろに数字を付け足す余地をなくします。
高額な決済や重要書類では、アラビア数字(1, 2, 3...)の代わりに漢数字の「大字(だいじ)」を用いる場合もあります。例えば「壱(一)」「弐(二)」「参(三)」「拾(十)」を用いると、線の書き足しによる改ざんをほぼ完全に封じることが可能です。
収入印紙は何円から?5万円以上の判定基準と消印マナー
手書きの金銭受取書(領収書)を発行する場合、記載された受取金額が一定額を超えると印紙税が課されます。貼付が必要となる基準金額は税抜受取金額が5万円以上です。
ここで重要なのが「消費税の記載方法」です。領収書内に「税込金額54,000円(うち消費税等4,909円)」のように税抜金額または消費税額が明確に区分記載されている場合、税抜金額である49,091円が判定対象となるため、収入印紙を貼る必要はありません。一方、「54,000円」とだけ記載して消費税額の内訳を省略した場合は、税込金額全体が基準となるため、200円の収入印紙を貼り付ける義務が発生します。
収入印紙を貼り付けたら、再利用を防止するために領収書本体と印紙の境目にまたがるように「消印(割印)」を押します。消印に使用する印鑑は発行者印(角印や認印)のほか、担当者のサイン(フルネームの自署)でも法的に有効です。なお、印紙税を納付しなかった場合、本来納めるべき印紙税額の3倍に相当する過怠税が課される場合があるため注意が必要です。
インボイス制度で手書き領収書はどう変わる?登録番号と記載要件
適格請求書等保存方式(インボイス制度)の導入以降、手書き領収書を発行する事業者は、仕入税額控除に必要な項目を漏れなく盛り込まなければなりません。手書き領収書であっても、要件を満たせば有効な適格請求書(または適格簡易請求書)として機能します。
具体的に手書き領収書へ記載すべき必須項目は以下の通りです。
・発行事業者の氏名または名称および登録番号:税務署から通知された「T+数字13桁」の適格請求書発行事業者登録番号。
・取引年月日および取引内容:受取日と具体的な但し書き。
・税率ごとに区分して合計した対価の額および適用税率:10%対象合計〇〇円、軽減税率8%対象〇〇円など。
・税率ごとに区分した消費税額等:(適格請求書の場合は税額・税率の両方、適格簡易請求書の場合はどちらか一方でも可)。
・交付を受ける事業者の氏名または名称:(小売・飲食等の簡易インボイス対象事業者は省略可)。
手書きの複写伝票で毎回13桁の登録番号を手作業で書くのは非効率であり、書き間違いの原因にもなります。そのため、「社名・住所・電話番号・登録番号」が一体となったゴム印(スタンプ)をあらかじめ作成しておき、発行者欄に押印する運用が現場では推奨されます。
ミスした時の訂正方法とトラブルを防ぐ再発行・印鑑・控えの管理
手書き領収書を作成中に書き損じが発生した場合の対処や、後日の紛失・再発行トラブルを防ぐ管理体制も整えておく必要があります。
金額や宛名を書き間違えた際、修正テープや修正液を使って訂正した領収書は公的・税務上の証憑として無効になります。軽微な誤記であれば、誤った部分に二重線を引き、その上から発行者の訂正印(会社印または認印)を押して余白に正書する訂正方法も法的には存在します。しかし、金銭の受取証書である領収書は、1カ所でも間違えたら破棄して最初から新しく書き直すのが原則です。書き損じた用紙には大きく「無効」と斜線を引き、複写控えとともに破棄せず帳簿の連続性を保つために保管しておきます。
押印に使用する印鑑については、法人の場合は「角印(社印)」、個人事業主の場合は「屋号印または個人の認印」を使用するのが標準的です。スタンプ台不要のシャチハタ(浸透印)は、インクの劣化や印影の再現性の低さから公式なビジネス文書への使用を避けるのが通例です。
また、顧客から「領収書を紛失したため再発行してほしい」と依頼された場合、安易に同じものをもう1枚発行すると架空経費の二重計上に悪用される恐れがあります。再発行に応じる際は、用紙の上部に赤字で「再発行」と明記し、当初の発行日と再発行日、および「〇年〇月〇日発行分の再交付」といった但書を添えることで、二重請求・二重計上のトラブルを確実に防ぎます。
個人事業主やフリーランスが領収書を手書きする場合、必ず「複写式」の領収書を用い、発行した控えを事業年度の確定申告後も原則7年間(法人は最長10年間、個人事業主の白色申告は5年間)大切に保管してください。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:ボールペンではなく鉛筆や消せるボールペンで書いても良いですか?
A1:鉛筆や消せるボールペン(フリクション等)での記入は絶対に不可です。第三者が容易に金額や宛名を改ざん・消去できるため、証憑書類としての効力を失います。必ず油性または水性の消えないボールペンや万年筆(黒または濃紺)を使用してください。
Q2:個人事業主で屋号がない場合、発行者名はどう書けばいいですか?
A2:個人事業主で屋号を持たない場合は、自身の「本名(フルネーム)」と「事業所所在地(自宅住所)」および「電話番号」を記載します。インボイス登録事業者の場合は、併せて氏名に紐づく登録番号(T+13桁)を明記してください。
Q3:クレジットカード決済で代金を受け取った場合も手書き領収書は必要ですか?
A3:クレジットカード決済は信用取引であり、金銭の直接受取が発生しないため、法律上の領収書発行義務はありません。ただし顧客から求められて手書き領収書を交付する場合は、但し書き欄に「クレジットカード決済にて」と必ず明記してください。この文言があれば金銭受取書に該当しないため、5万円以上であっても収入印紙の貼付は不要です。
Q4:100円ショップの領収書用紙でも税務上有効ですか?
A4:100円ショップや文具店で販売されている一般的な手書き領収書用紙で全く問題ありません。用紙の購入元に関わらず、「日付・宛名・金額・但し書き・発行者情報(+インボイス登録番号)」の法定要件が正しく満たされていれば、税法上の正式な書類として認められます。
まとめ:手書き領収書の信頼性を高める実務のポイント
手書き領収書は、日常のちょっとした取引や緊急時の決済において手軽に利用できる反面、デジタル発行のレシートや電子領収書に比べて記載ミスや形式不備が起きやすい側面を持っています。
「金額の改ざん防止処理」「宛名・但し書きの具体性」「5万円以上の印紙税判定」「インボイス登録番号の正確な提示」という基本事項を徹底することが、取引先との信頼関係を守り、税務上のトラブルを未然に防ぐ確実な手段です。正しい知識を身につけ、誰が見ても非の打ち所がない正確な手書き領収書を発行しましょう。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
