【2026最新】学生クレカおすすめ決定版!審査の盲点と最強の選び方
大学や専門学校への進学、一人暮らしのスタートに伴い、キャッシュレス決済の基盤としてクレジットカードを検討する学生が急増しています。日々の学食やコンビニ決済はもちろん、オンライン授業の教材購入、サブスクリプションサービスの契約、サークルの合宿や海外留学・旅行の手配まで、カードが1枚あるだけで学生生活の利便性は大きく変わります。
しかし、ネット上には「学生は審査に落ちやすい」「親に内緒で作れるのか」「リボ払いで借金を背負うのでは」といった不安や噂が絶えません。2026年の最新決済トレンドを踏まえ、学生が今すぐカードを持つべき真のメリットから、年会費無料カードの還元率比較、審査落ちを防ぐ実践的なノウハウまで、取材現場の視点から分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生専用カードや若年層向けカードは一般カードに比べて審査基準が柔軟で、在学中ならではの超高還元特典が満載。
- 要点2:18歳・19歳は成人年齢引き下げにより親の同意不要で申込可能だが、高校生不可の規約やスマホ分割払いの滞納歴という「審査落ちの盲点」に注意が必要。
- 要点3:日常のコンビニ・サブスク・海外利用など、自分の支出傾向に合致した年会費無料カードを選ぶことで、年間数万円単位の節約効果が生まれる。
学生が今すぐクレジットカードを作るべき決定的な理由と3大メリット
「まだ収入が少ない学生のうちからクレジットカードを持つのは早いのではないか」と躊躇する保護者や学生は少なくありません。しかし、金融リテラシーの観点からも、学生のうちに自分名義のカードを保有することには極めて明確なアドバンテージが存在します。
第1の理由は、学生特有の優遇プログラムによる圧倒的なコストパフォーマンスです。カード会社各社は将来の優良顧客となり得る学生の囲い込みを強化しており、一般カードではあり得ない水準のポイント還元や手数料優遇を設定しています。
第2の理由は、クレヒス(信用情報)の早期構築です。支払期日を守って利用実績を積み重ねることで、将来的に住宅ローンや自動車ローンを組む際、あるいはゴールド・プラチナカードへステップアップする際の信用度が高まります。
第3の理由は、急な出費や海外渡航時の安全性と保険機能です。多額の現金を持ち歩くリスクを回避できるだけでなく、不正利用に対する補償制度や旅行保険が付帯するため、予期せぬトラブルから身を守るセーフティネットとして機能します。
【2026年最新】学生向けクレジットカードおすすめ比較!最強の5選
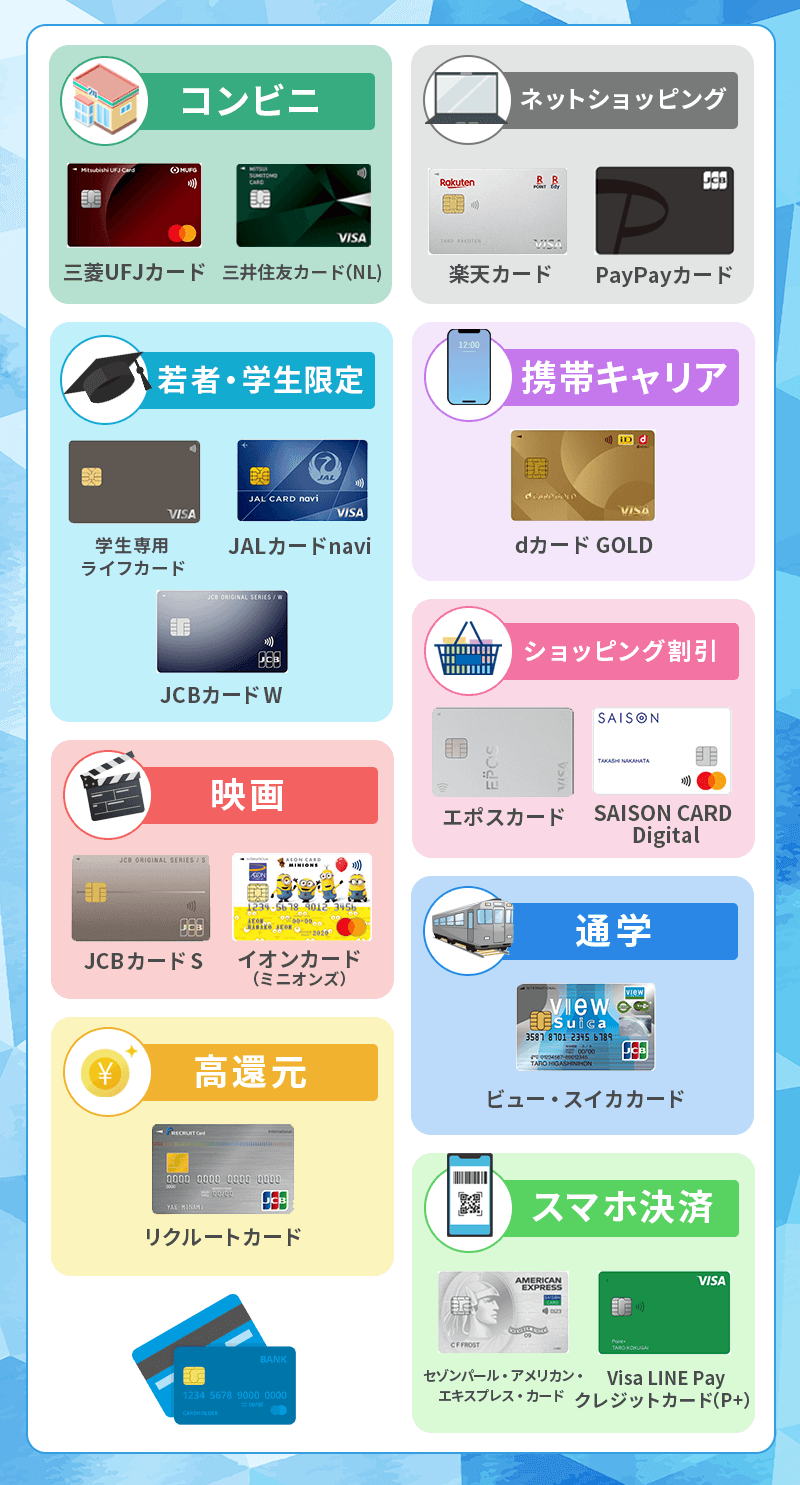
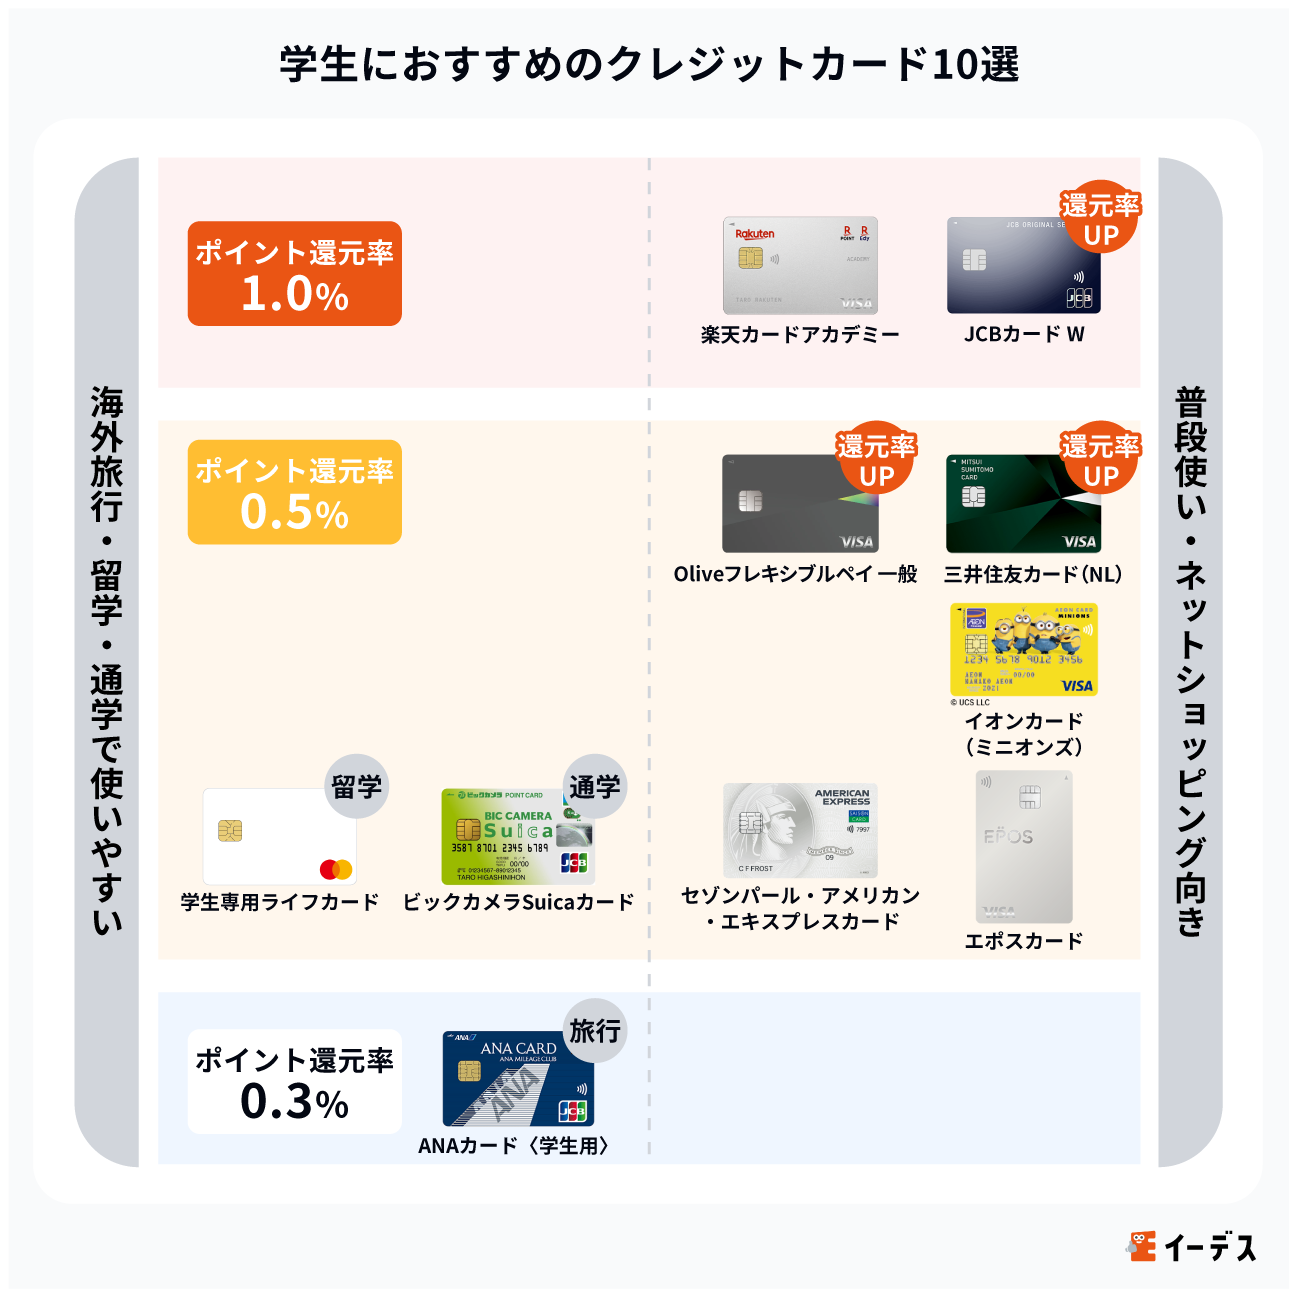
数ある券種の中から、学生のライフスタイルに直結する還元率や付帯特典、使い勝手を徹底検証し、自信を持っておすすめできる5枚を厳選しました。
1. 三井住友カード(NL):学生ポイントでサブスク・携帯料金が超高還元
学生の日常生活に最もフィットする1枚として圧倒的な支持を集めているのが、券面にカード番号が印字されない三井住友カード(NL)です。年会費は永年無料で、最大の強みは「学生ポイント」プログラムにあります。対象のサブスクリプションサービス利用で最大10%還元、携帯料金の支払いで最大2%還元されるなど、若年層の固定費削減に直結する設計が魅力です。さらに、対象のコンビニ・飲食店でスマートフォンのタッチ決済を利用すると高還元を受けられるため、普段使いのメインカードとして抜群の威力を発揮します。
2. JCB CARD W:いつでもポイント2倍&Amazon・スタバでお得
18歳から39歳以下限定で発行可能なJCB CARD Wは、どこで使っても常に通常カードの2倍(基本還元率1.0%)のOki Dokiポイントが貯まるハイスペックカードです。スターバックスカードへのオンライン入金やAmazonでの買い物、セブン-イレブンなど日常的な提携店舗での還元率が大幅に跳ね上がるため、ネットショッピングやカフェ利用が多い学生にとって最強のパートナーとなります。
3. 楽天カード アカデミー:楽天経済圏を活用する学生の定番
学生専用に設計された楽天カード アカデミーは、通常の楽天カードの基本機能(1.0%還元)に加え、楽天ブックスでの書籍購入でポイント最大3倍、楽天トラベルの高速バス予約でポイント3倍など、学業や帰省に役立つ限定特典が付帯します。ネット上の評判でも「教科書や参考書をお得に揃えられる」「卒業後は自動的に一般の楽天カードに切り替わるため手続きが楽」と高く評価されています。
4. エポスカード:即日発行と充実の優待・学生フレンドリーな審査
全国のマルイ店舗で即日受け取りが可能なエポスカードは、急ぎでカードを作りたい学生から絶大な人気を誇ります。年会費無料ながら、全国1万店以上の提携店舗(飲食店、カラオケ、レジャー施設、映画館など)で割引優待を受けられるのが強みです。審査基準が柔軟で、初めてカードを作る学生でも申し込みやすい設計となっています。
5. 学生専用ライフカード:海外利用キャッシュバックと自動付帯保険
海外旅行や短期留学、語学研修を予定している学生に欠かせないのが学生専用ライフカードです。在学中に海外でショッピング利用した金額の3%〜最大数%が口座へ現金キャッシュバックされる独自サービスを展開しています。さらに、最高2,000万円の海外旅行傷害保険が自動付帯するため、海外渡航用のサブカードとして持っておくだけでも絶大な価値があります。
「学生は審査に落ちる?」クレジットカード審査で落ちる意外な盲点と対策
「収入のない学生だから審査に落ちるのではないか」という心配は、実は誤解です。カード会社は学生を「親権者の経済力や将来性を見込める対象」として位置づけているため、アルバイト収入がゼロであっても職業欄に正しく「学生」と記載していれば、審査自体は一般社会人よりも通過しやすい傾向にあります。
それにもかかわらず審査に落ちてしまう場合、以下のような「見落としがちな落とし穴」が存在します。
① スマートフォン本体の分割代金(割賦)の滞納履歴
月々の携帯料金と一緒に支払っているスマホ端末代金の支払いが遅れると、信用情報機関(CICなど)に「延滞」の記録が残ります。これが原因でブラックリスト扱いとなり、審査落ちする学生が後を絶ちません。
② キャッシング枠の同時申し込み
現金を借り入れできる「キャッシング枠」を希望すると、総量規制(年収の3分の1以上の貸出制限)や貸金業法に基づく厳格な返済能力審査が適用されます。アルバイト収入が少ない、あるいは無収入の学生は、キャッシング枠を「0円(希望なし)」にして申し込むのが鉄則です。
③ 短期間での多重申し込み(申し込みブラック)
審査が不安だからと、1週間に何社も同時に申し込むと「資金繰りに困っている」とみなされ、自動的に審査で弾かれます。カードの申し込みは1社ずつ、多くても2社までに留めましょう。
18歳・19歳の親の同意は?2026年における申込ルールの真実と必要書類
民法改正による成年年齢の引き下げ以降、18歳・19歳の学生は親権者の同意書なしで自分名義のクレジットカードを単独契約可能です。法律上は完全な自己決定権を持ち、契約に伴う支払い責任も本人が負う形となります。
ただし、2026年現在においても以下の運用ルールが存在するため注意してください。
高校生は原則として申込不可
18歳に達していても、高等学校や高等専門学校(1〜3年生)に在籍している間は、ほとんどのカード会社で申し込みを受け付けていません。高校卒業年度の1月1日以降から順次申込可能となるケースが一般的です。
カード発行に必要な書類一覧
申し込み手続きはスマートフォンからオンライン完結が基本です。以下のアイテムを事前に手元へ準備しておくとスムーズに完了します。
- 本人確認書類:マイナンバーカード、運転免許証、在留カードなど(顔写真付き推奨)
- 学生証:学生専用枠や限定特典を適用する際に提出を求められる場合があります
- 本人名義の銀行口座:引き落とし用口座。親名義の口座は設定できません
限度額が足りない?学生の利用可能枠の仕組みと引き上げ方法
学生向けクレジットカードの利用可能枠(限度額)は、支払可能見込額の算定基準に基づき、原則として10万円〜30万円程度の控えめな上限に設定されています。これは使いすぎや多重債務を防ぐための安全装置です。
しかし、ノートパソコンの買い替え、自動車学校の教習費用、ゼミ合宿、海外旅行などが重なると、枠がすぐに埋まってしまうことがあります。その際の対策は主に2つあります。
① 一時的な利用可能枠の増額申請
旅行や高額決済の予定がある場合、カード会社の会員ページや電話窓口から「一時増枠」を申請できます。利用目的(留学、旅行、家具家電購入など)を伝えることで、短期間だけ枠を50万円程度まで引き上げてもらえるケースがあります。
② サブカード(異なる国際ブランド)の2枚持ち
VisaとJCB、あるいはMastercardなど、国際ブランドを変えて別の年会費無料カードをもう1枚発行する方法です。枠を分散できるだけでなく、海外や特定の加盟店でカードが使えないトラブルを回避するリスクヘッジにもなります。
失敗しないクレジットカードの選び方!学生生活を充実させる賢い活用術
初めてのクレジットカード選びで後悔しないためには、「券面デザイン」や「何となくの知名度」だけで選ぶのではなく、実質的な経済メリットを見極める必要があります。
チェックすべき3つの判断基準
1. 年会費が「在学中だけでなく卒業後も永年無料」かどうか:利用条件付き無料のカードは、管理の手間が増えるため避けるのが賢明です。
2. 日常の決済シーンでポイントが貯まりやすいか:コンビニ、ファストフード、Amazon、交通系ICチャージなど、普段最もお金を使っている場所に特化した還元プログラムを選ぶのがコツです。
3. セキュリティ機能が強固か:ナンバーレス仕様や、アプリで即時に利用通知が届くカードを選ぶことで、不正利用を未然に防ぐことができます。
【クレジット カード 学生】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず収入がゼロでもカード審査に通りますか?
A1:問題なく通過できます。職業欄で「学生」を選択していれば、カード会社は世帯全体の経済力や信用をベースに審査を行うため、本人の年収が0円でも発行されるケースがほとんどです。
Q2:親に内緒でクレジットカードを作ることは可能ですか?
A2:18歳以上の大学生であれば親の同意書は不要なため、法的には親に知られず作成可能です。ただし、郵送受け取り時の不在通知や利用明細の郵送で発覚するケースがあります。完全ペーパーレス・WEB明細に対応し、即時デジタル発行できるカードを選べば、プライバシーを保ちやすくなります。
Q3:リボ払い(リボルビング払い)の設定はどうすればいいですか?
A3:申込時に「自動リボ設定」を案内されることがありますが、必ず「申し込まない(一括払い)」に設定してください。リボ払いは年利15.0%程度の手数料が発生し、返済が長期化するリスクがあります。学生の間は手数料のかからない「1回払い」を徹底することが鉄則です。
Q4:学生専用カードは卒業したら解約しなければなりませんか?
A4:解約する必要はありません。多くのカードでは卒業のタイミングで一般カードや上位カードへ自動更新されます。在学中に貯めたポイントや築いた信用情報はそのまま引き継がれます。
まとめ:自分のライフスタイルに最適な1枚を選んでキャッシュレス生活を始めよう
学生時代にクレジットカードを持つことは、単なる決済手段の確保にとどまらず、キャッシュレス社会におけるマネーリテラシーを高める第一歩となります。年会費無料の優良カードを選び、支払い期日を厳守して一括払いで使いこなせば、リスクを最小限に抑えつつ、ポイント還元や付帯保険の恩恵をフルに享受できます。
まずは自分が一番よく利用する店舗やサービスを振り返り、日々の生活を最もお得で快適にしてくれる1枚を選び取ってみてください。 (出典: クレジット カード 学生(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
