NISA口座変更で後悔続出?損しない乗り換え手順と注意点【2026】
新NISAの抜本的拡充から丸2年が経過した2026年現在、最初に口座を開設した銀行や証券会社の使い勝手に不満を感じ、「別の金融機関へNISA口座を変更したい」と考える投資家が急増しています。ポイント還元率の改定や取扱商品の差、アプリの操作性などを理由に乗り換えを検討するのは自然な流れです。
しかし、安易に手続きを進めた結果、「こんなはずではなかった」「知っていれば乗り換えなかった」と頭を抱えるケースが後を絶ちません。NISAには税制上の厳格なルールが存在し、タイミングや保有商品の扱いを誤ると大きな機会損失を招く恐れがあります。本稿では、口座変更で失敗しないための必須知識と具体的な実践手順を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
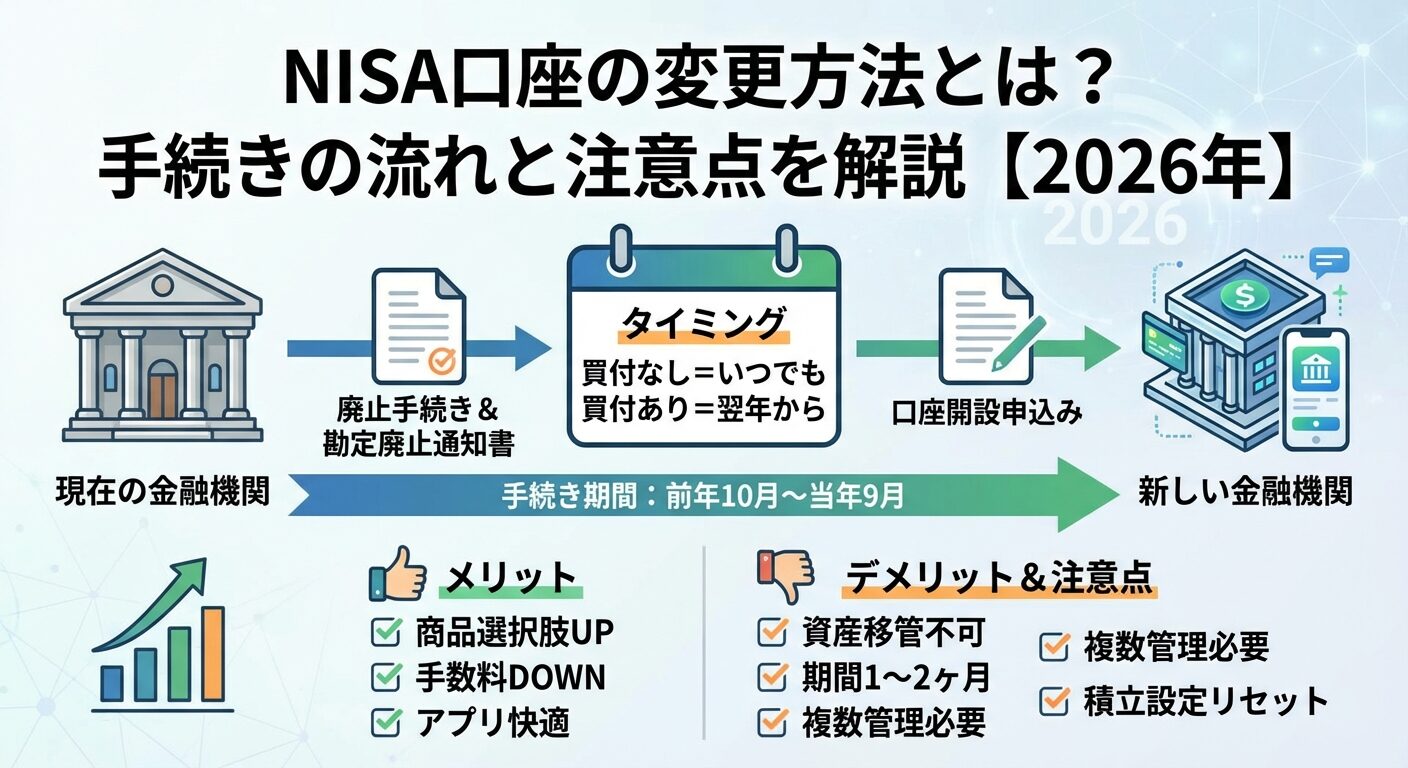
- 要点1:旧口座の保有商品は新口座へ移管不可。売却せずそのまま非課税保有し続けるか、売却して買い直すかの二者択一となる。
- 要点2:その年に1度でも買付や積立を行うと年内の金融機関変更は不可。変更受付期間(前年10月1日〜翌年9月末)の厳密な把握が必須。
- 要点3:手続きには「勘定廃止通知書」の取得など約2〜4週間の空白期間が生じるため、クレカ積立の解除タイミングなどに細心の注意を払う必要がある。
【後悔の真相】NISA口座変更で「知らずに失敗した」と嘆く3つの落とし穴
ネット証券のサービス競争が激化するなか、NISA口座の金融機関変更に踏み切る人が増える一方で、事前のリサーチ不足からトラブルに直面する投資家が目立ちます。後悔の声として最も多く寄せられるのは、以下の3つの構造的な落とし穴です。
第1の落とし穴は、「金融機関変更を行っても、既存の保有資産は新しい金融機関へ移管できない」という点です。課税口座(特定口座・一般口座)であれば株式や投資信託を別の証券会社へ「移管出庫」できますが、新NISAの非課税預かり資産は金融機関の枠組みを超えて移動させることが制度上認められていません。「乗り換えたら自動的に全資産が新しい証券会社の画面にまとまる」と思い込んでいた人は、口座変更後に資産が2社に分散して管理が煩雑になる現実に直面し、強いストレスを抱えることになります。
第2の落とし穴は、「1度でも買い付けがあると、その年中の変更は一切受け付けられない」というルールです。特に見落としがちなのが、クレジットカード決済による毎月の自動積立や、保有投信から出た分配金の「自動再投資」です。1月1日以降に1円でも非課税枠での買付が発生している場合、その年は他社へ移籍できません。これを知らずに変更書類を取り寄せても、金融機関側で受領を拒否されて翌年まで待たされる羽目になります。
第3の落とし穴は、変更手続きに伴う「取引停止期間(空白期間)」による機会損失です。口座の切り替えには税務署の審査を含めて通常3週間から1カ月前後の日数を要します。この審査期間中は旧口座でも新口座でも新規の買い付けが一切できません。相場の急落局面で絶好の買い場が訪れても指をくわえて見ているしかなく、ベストなタイミングを逃したと悔やむ投資家が少なくありません。
NISA口座変更のデメリットと注意点|乗り換える前に必ず確認すべきリスク
口座変更には手数料競争やポイント面での恩恵がある反面、相応の手間と制約が伴います。具体的にどのようなNISA口座変更デメリットと注意点が存在するのか、整理しておきましょう。
第一に、口座管理画面が分断されることによるポートフォリオ把握の手間が挙げられます。前述の通り、これまでに旧口座で購入した商品は旧口座に残るため、全体の資産残高や損益率を確認するには複数の証券会社へログインしなければなりません。マネーフォワードなどの資産管理アプリを導入していればある程度緩和されますが、管理工数が増えるのは確実です。
第二に、クレジットカード積立の設定スケジュールと還元率の変動リスクです。各社でクレカ積立の設定締切日(毎月10日前後など)が決まっており、口座の切り替えタイミングと噛み合わない場合、ポイント還元の恩恵を1〜2カ月分喪失します。さらに、各金融機関のポイントプログラムは改定が頻繁に行われており、「乗り換えた直後に還元率が引き下げられた」という事態も想定しておかなければなりません。
第三に、書類の郵送や不備によるタイムロスです。多くの金融機関でオンライン完結化が進んでいるものの、税務署との照会プロセスや一部書面の郵送確認が必要な場合があり、不備があればさらに半月ほど遅延します。年内の締切間際に焦って手続きを進めると、意図せぬ年またぎが発生するリスクが高まります。
【いつから・いつまで?】NISA口座変更締め切りタイミングと年間スケジュール
NISA口座の金融機関変更は、いつでも思い立った瞬間に即座に切り替えられるわけではありません。制度上定められた受付期間と締切日を正確に把握しておく必要があります。
変更手続きが可能な期間は、「変更したい年の前年10月1日から、変更したい年の9月末まで」と定められています。例えば、2026年分のNISA枠を別の金融機関で利用したい場合、2026年9月30日までにすべての手続きを完了させなければなりません。ただし、これは「税務署側の処理完了」を含めた最終期限です。証券会社側の書類受付締切は9月中旬頃に設定されているケースが一般的なため、実質的には9月上旬までに動く必要があります。
注意すべきは、前述した「買付履歴の有無」による分岐です。
【パターンA:当年(2026年)に一度も買付をしていない場合】
9月末までの手続き完了により、当年(2026年)分から新金融機関でNISA枠を利用できます。
【パターンB:当年(2026年)にすでに買付・積立を行っている場合】
当年分の変更は不可能です。翌年(2027年)分からの変更となり、受付開始は2026年10月1日以降となります。10月1日を迎えてから書類を取り寄せ、年内に手続きを完了させることで、2027年1月からの投資枠をスムーズに新口座でスタートできます。
2026年最新NISA口座乗り換え手順|失敗しない4つのステップ
手続きの流れをあらかじめ頭に入れておけば、トラブルなく最短ルートで切り替えを完結できます。金融機関変更の具体的なステップは以下の通りです。
ステップ1:変更元(現在利用中)の金融機関へ書類を請求する
Webのマイページやカスタマーサポートから「金融機関変更」を申請します。この際、金融機関から発行される書類には以下の2種類が存在します。
- 勘定廃止通知書:NISA口座自体は残しつつ、他社へ枠を移す書類(通常はこちらを選択)
- 非課税口座廃止通知書:NISA口座そのものを完全に閉鎖する場合に発行される書類
通常の乗り換えであれば、旧口座での非課税運用を維持できる「勘定廃止通知書」を取り寄せます。申請から手元に届くまで1〜2週間程度かかります。
ステップ2:変更先(新しく使いたい)の金融機関で口座開設・変更申込み
乗り換え先の証券会社にまだ総合口座がない場合は総合口座を開設し、並行して「NISA口座の他社からの変更」を申し込みます。専用の変更届出書が送付されるか、Web上でアップロード手続きを進めます。
ステップ3:必要書類の提出と税務署の審査
新金融機関に対し、ステップ1で入手した「勘定廃止通知書(原本)」および本人確認書類を提出します。受領した新金融機関が税務署へ二重口座開設の有無を照会します。この審査には通常1〜2週間を要します。
ステップ4:変更完了通知の受領と積立・買付の再設定
税務署の承認が下りると、新金融機関からNISA口座開設完了の通知がメールやマイページに届きます。この時点で自動的に積立が始まるわけではないため、速やかに購入したい投資信託の選定、クレジットカード決済の登録、積立指定日の設定を行いましょう。
NISA口座変更保有商品はどうなる?売却すべきか持ち続けるべきかの判断基準
口座を変更する際、最も頭を悩ませるのが「旧口座に残された資産をどう扱うか」という問題です。新NISAでは非課税保有期間が無期限化されたため、焦って売却する必要はまったくありません。
旧口座にある商品は、金融機関を変更した後も非課税のまま一生涯運用を継続可能です。配当金や売却益に税金がかかることはありません。ただし、旧口座内での新たな買い増しや、売却後の買い直しはできなくなります。
保有商品をどうすべきか迷った際は、以下の基準で判断することをおすすめします。
【そのまま保有し続けるべきケース】
長期目線で保有している全世界株式(オルカン)やS&P500などのインデックス投信であり、運用益が順調に出ている場合。複利効果を最大限に活かすため、売却して非課税枠を無駄に消費するより、旧口座に置いたまま放置して運用を続けるのが合理的です。
【売却して新口座へ資金を移すべきケース】
旧口座の維持管理がどうしても億劫で1社に集約したい場合や、過去に購入した銘柄の信託報酬が高く、乗り換え先でより低コストな優良ファンドへ乗り換えたい場合です。売却した分の簿価(取得価額)は翌年に生涯投資枠(1,800万円)として復活するため、手元に戻った資金を新口座での買付資金に充当すれば、長期的な資産効率を高められます。
【2026年最新比較】NISA口座変更おすすめ証券会社|楽天証券からSBI証券への乗り換えが人気の理由
2026年現在、NISA口座の金融機関変更において圧倒的なシェア移動を見せているのが、「楽天証券からSBI証券への乗り換え」、そしてポイント経済圏を重視したマネックス証券やauカブコム証券への移行です。主要ネット証券の強みを比較検証します。
1. SBI証券:総合力と投信保有ポイントで選ぶ業界の雄
楽天証券からの乗り換え先として常に筆頭に挙げられるのがSBI証券です。最大の魅力は、投資信託を保有しているだけで毎月ポイントが貯まる「投信マイレージ」の手厚さです。三井住友カード積立による高還元率に加え、住信SBIネット銀行やOliveとのシームレスな資金連携、さらには日本株・米国株の取引手数料完全無料化など、長期運用におけるコスト削減メリットが群を抜いています。
2. 楽天証券:直感的なUIと楽天経済圏の利便性
対する楽天証券は、初心者でも迷わない洗練されたスマホアプリ「iSPEED」やWeb画面の視認性が極めて高く、楽天カード・楽天キャッシュ決済による二重の積立枠(月最大15万円)が強みです。他行からSBI証券へ移る人がいる一方で、銀行や対面証券の複雑なシステムに疲弊した層が楽天証券の使いやすさを求めて流入する動きも根強く続いています。
3. マネックス証券・auカブコム証券:還元率特化型の選択肢
ドコモ経済圏との連携を強めたマネックス証券(dカード積立)や、Pontaポイントの還元に強みを持つauカブコム証券も有力な選択肢です。自身が日常的に利用している通信キャリアやメインカードの経済圏に合わせて口座を集約することで、年間数万ポイント単位の実質利回り向上を狙えます。
【NISA口座の変更】に関するよくある質問(FAQ)
Q1:年内にすでに1回積立買い付けをしてしまいましたが、今年中の変更は絶対に無理ですか?
A1:はい、税法上の規定により不可能です。1度でも非課税枠での買付(分配金の自動再投資を含む)が約定している場合、その年は他社へ変更できません。ただし、翌年分からの変更手続きは10月1日から受付が開始されますので、現口座の積立停止設定を済ませたうえで、10月以降に速やかに手続きを進めてください。
Q2:「勘定廃止通知書」の発行後、新しい証券会社へ書類を出さずに放置したらどうなりますか?
A2:どこにもNISA口座が存在しない「空白」の状態となり、その年の投資枠が使えなくなってしまいます。通知書の有効期限内(通常は発行の翌年9月末まで)に新金融機関へ提出しなければなりません。万が一変更を取りやめたい場合は、元の金融機関に通知書を返送して復元手続きを行う必要があります。
Q3:旧NISA(2023年までのつみたてNISA・一般NISA)の資産も一緒に移動しますか?
A3:移動しません。旧NISAの資産は、購入した金融機関の旧NISA口座内でそのまま非課税保有期間(つみたてNISAなら20年、一般NISAなら5年)が終了するまで運用されます。新NISA口座を変更しても、旧NISAの非課税期間が前倒しで終了することはありません。
Q4:金融機関を変更すると、新NISAの生涯投資枠(1,800万円)の計算はどうなりますか?
A4:税務署が一元管理しているため、金融機関を変更しても生涯投資枠の計算がリセットされたり重複したりすることはありません。旧口座で利用した枠と新口座で利用する枠は正確に通算され、上限1,800万円(うち成長投資枠1,200万円)の枠組みが厳密に維持されます。
まとめ:変更のスケジュールと落とし穴を把握してスマートな資産形成を
NISA口座の金融機関変更は、自身のライフスタイルやポイント経済圏、取扱商品の充実に合わせて投資環境を最適化する有効なアプローチです。2026年の投資環境においては、わずかな手数料の差やポイント付与率の差が、20年・30年の長期運用で数十万円単位の資産差となって跳ね返ってきます。
一方で、制度の仕組みを誤認したまま動くと、資産管理の二重化や投資ストップ期間の発生といった思わぬストレスを抱えることになります。「保有資産は動かせない」「年内の買付履歴があれば翌年扱いになる」「手続きには約1カ月かかる」という基本ルールをしっかりと胸に刻み、最適なタイミングでスムーズな乗り換えを実行しましょう。 (出典: nisa 口座 変更(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
